猜你想问
绿城服务半年报核心内容是什么?
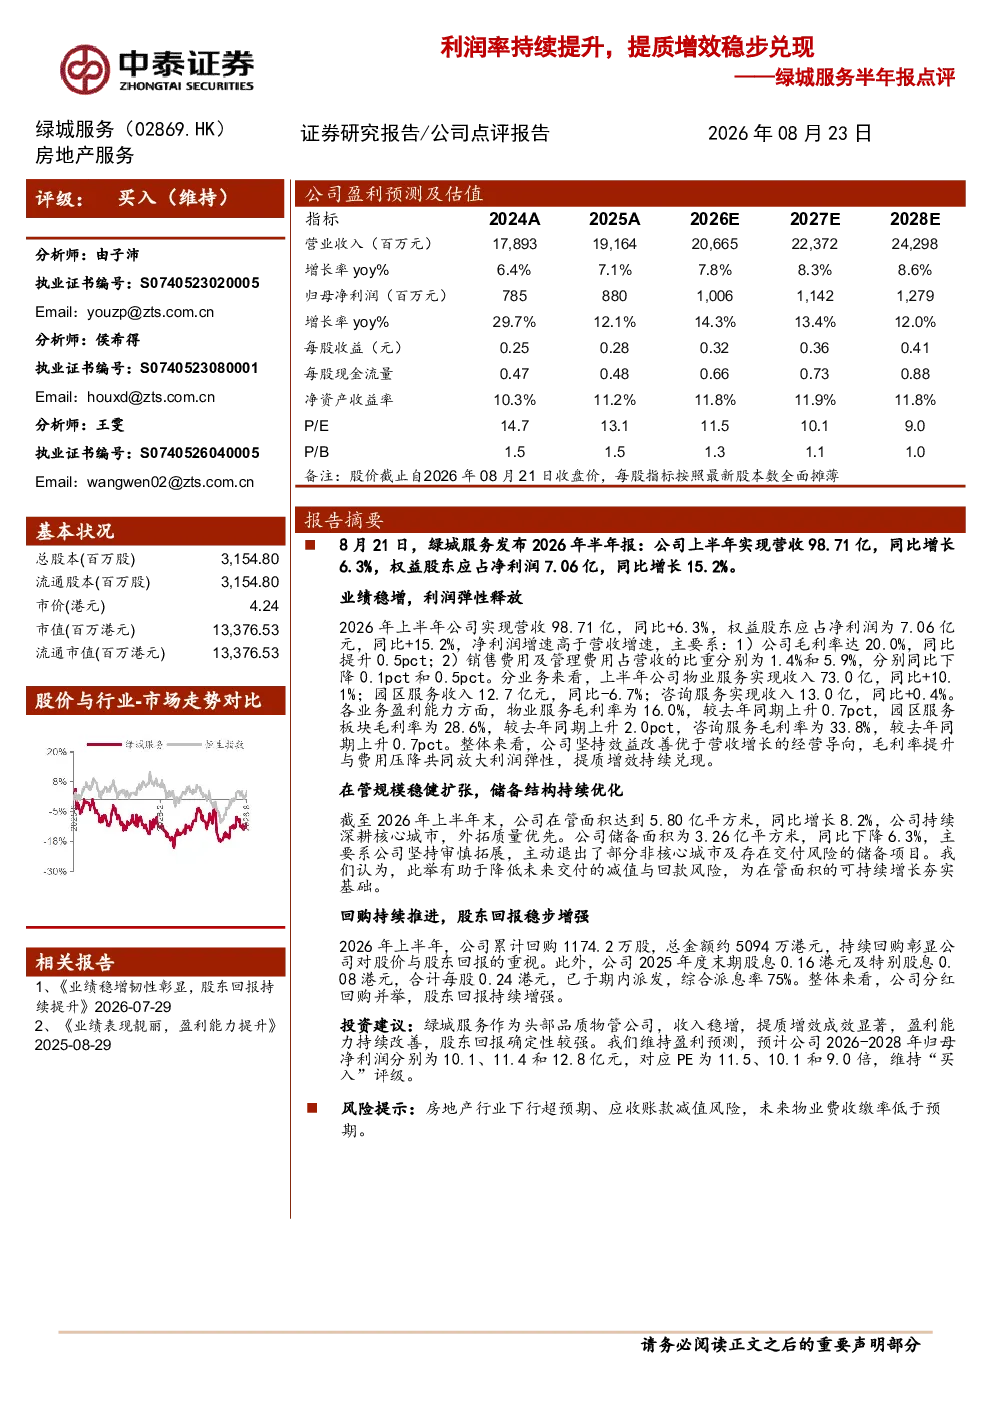
绿城服务2026年半年报显示公司业绩稳增,利润率持续提升,提质增效稳步兑现。公司毛利率提升与费用压降共同放大利润弹性,盈利能力持续改善,股东回报增强。报告指出上半年实现营收98.71亿元,同比增长6.3%;权益股东应占净利润7.06亿元,同比增长15.2%,净利润增速高于营收增速。
物业服务行业发展趋势如何?
物业服务行业正经历从基础运营向综合服务转型,智能化、精细化成为发展趋势。头部企业通过规模化扩张和业务多元化提升盈利能力,同时注重服务质量提升和客户体验优化。绿城服务半年报显示物业服务收入73.0亿元,同比+10.1%,毛利率为16.0%,同比上升0.7个百分点,体现了行业头部企业的竞争优势和提质增效成果。
绿城服务半年报重点分析了哪些方面?
绿城服务半年报重点分析了公司营收利润增长、毛利率提升、费用压降、业务结构优化及股东回报等方面。报告显示公司毛利率达20.0%,同比提升0.5个百分点,销售费用及管理费用占营收比重分别同比下降0.1个百分点和0.5个百分点,体现了提质增效的成效。同时,公司在管面积达5.80亿平方米,同比增长8.2%,储备面积3.26亿平方米,同比下降6.3%,反映了公司审慎的业务拓展策略。
当前物业服务市场现状如何?
当前物业服务市场呈现头部企业集中度提升、服务内容多元化、竞争格局加剧的特点。头部企业通过规模化扩张和精细化管理提升市场份额,同时积极拓展增值服务领域。绿城服务半年报显示物业服务收入73.0亿元,同比+10.1%,毛利率为16.0%,同比上升0.7个百分点,体现了头部企业的竞争优势。但行业也面临房地产行业波动、客户需求变化等挑战。
绿城服务半年报存在哪些风险?
绿城服务半年报提示的主要风险包括房地产行业下行超预期可能影响业务规模扩张,应收账款减值风险可能侵蚀利润,以及未来物业费收缴率低于预期可能影响现金流。此外,公司储备面积同比下降6.3%,主要系审慎拓展策略,但也需关注长期发展潜力。这些风险需结合行业周期和公司经营策略综合评估。