猜你想问
这份半年报的主要财务数据有哪些?
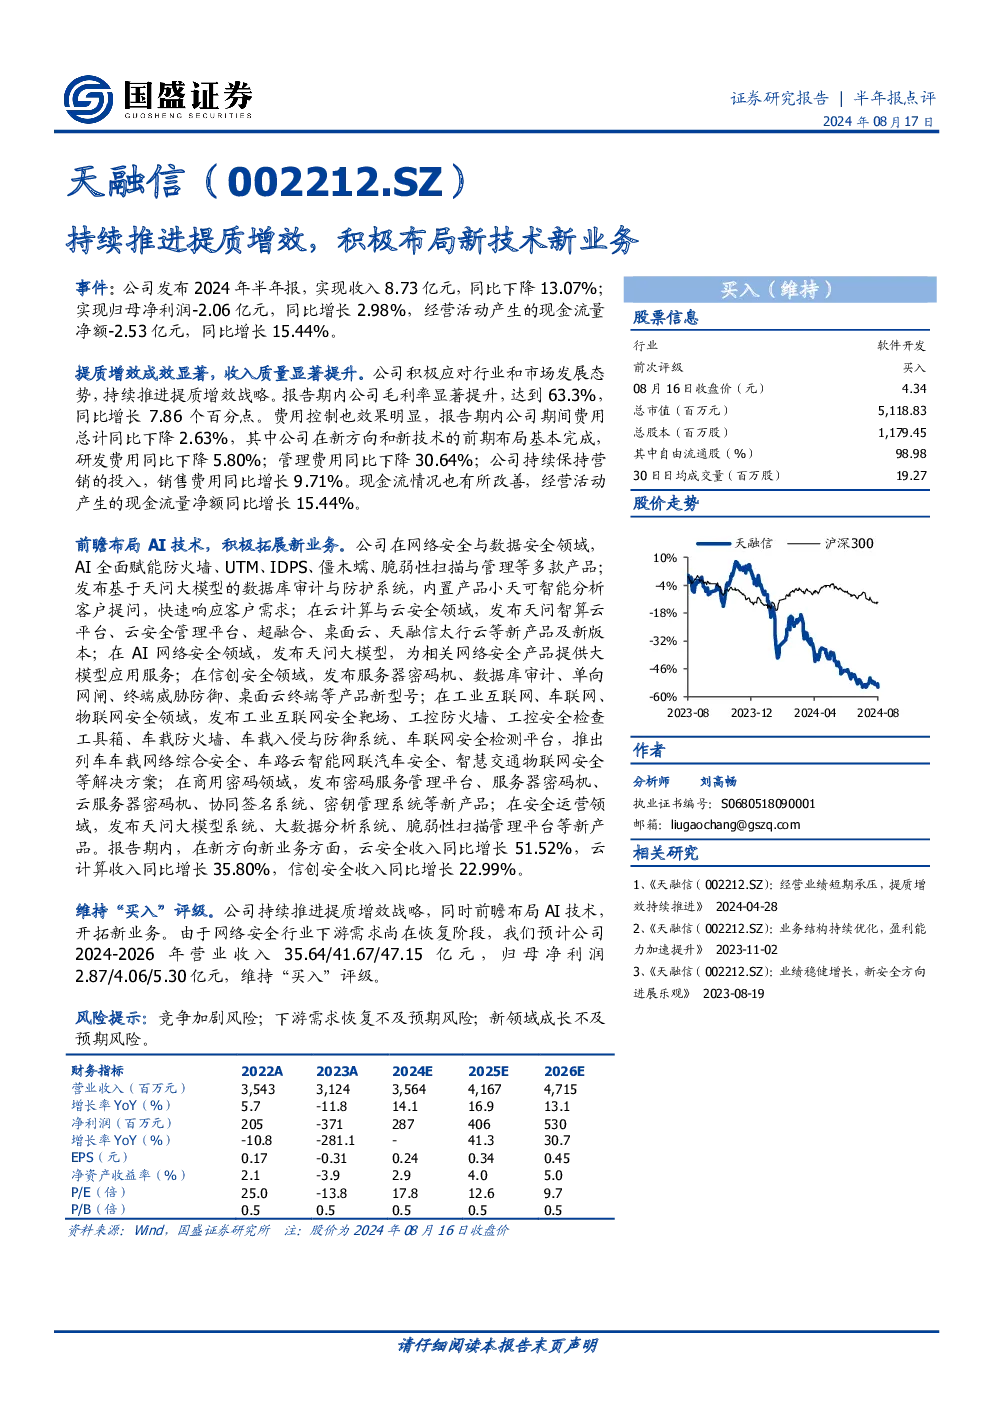
公司2024年半年报显示收入8.73亿元,同比下降13.07%;归母净利润-2.06亿元,同比增长2.98%;经营活动产生的现金流量净额-2.53亿元,同比增长15.44%。毛利率显著提升至63.3%,同比增长7.86个百分点;期间费用总计同比下降2.63%,其中研发费用同比下降5.80%,管理费用同比下降30.64%,销售费用同比增长9.71%。现金流情况有所改善,经营活动产生的现金流量净额同比增长15.44%
公司在哪些新技术新业务领域进行了布局?
公司在AI技术、云计算与云安全、AI网络安全、信创安全、工业互联网、车联网、物联网安全、商用密码、安全运营等领域进行前瞻布局,发布多款新产品及解决方案。新方向新业务方面,云安全收入同比增长51.52%,云计算收入同比增长35.80%,信创安全收入同比增长22.99%
报告对行业发展趋势有何重点分析?
报告显示公司在多个前沿安全领域进行布局,反映行业向智能化、安全化、自主可控方向发展。云安全、云计算、信创安全等细分赛道增长显著,表明技术迭代和市场需求推动行业结构性升级,未来竞争将更加聚焦核心技术能力与生态构建
当前市场对这类电气设备行业的现状如何?
从报告数据看,公司虽面临收入下滑但盈利能力改善,现金流好转,显示行业在挑战中寻求提质增效。毛利率提升和费用控制成效显著,但销售费用增长需关注。整体看,电气设备行业正经历技术驱动和竞争格局重塑,头部企业通过技术创新和业务多元化应对市场变化
研报提示了哪些主要风险?
报告提示的风险包括竞争加剧风险,因行业技术迭代快,新进入者增多可能压缩利润空间;下游需求恢复不及预期风险,宏观经济波动可能影响基础设施和工业设备投资;新领域成长不及预期风险,公司在多个新赛道布局需持续投入且市场接受度存在不确定性
你可能感兴趣
2018年三季报点评:国改有望提质增效,积极布局工程及清洁业务
建筑建材国泰君安证券2018-10-28
2018年三季报点评:国改有望提质增效,积极布局工程及清洁业务
建筑建材国泰君安证券2018-10-29
提质增效持续推进,创新业务驱动成长
医药生物中邮证券2025-07-02
2024半年报点评:提质增效效果显著,持续开拓新安全市场
电气设备华创证券2024-08-27
利润率持续提升,提质增效稳步兑现——绿城服务半年报点评
中泰证券2026-08-24
核心电商业务缓慢复苏,持续推进提质增效
安信证券2022-10-03
银行业2019年财政数据点评:2020年积极财政提质增效,总量和结构将持续发力
金融新时代证券2020-02-11
2022年年报及2023年一季报点评:提质增效持续推进,转型升级动能充足
民生证券2023-05-05
年报点评报告:经营业绩短期承压,提质增效持续推进
电气设备国盛证券2024-04-28
2024年中报点评:徽酒龙头稳健增长 提质增效持续推进
食品饮料民生证券2024-08-31