猜你想问
北新建材2026年中报核心数据有哪些?
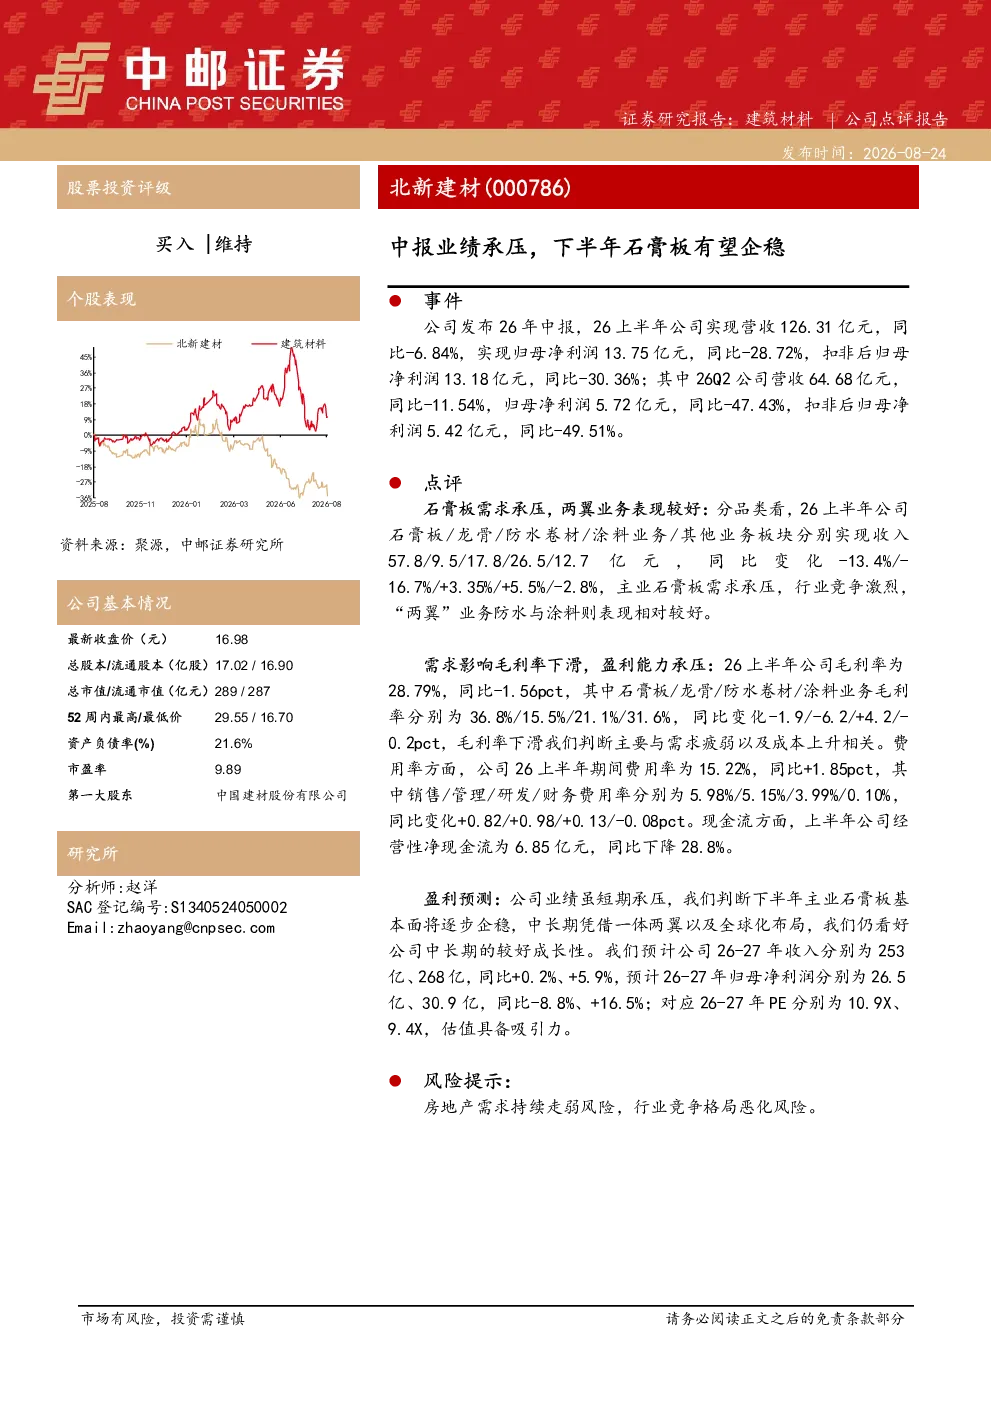
北新建材2026年中报显示,公司上半年营收126.31亿元,同比-6.84%,归母净利润13.75亿元,同比-28.72%。石膏板业务收入57.8亿元,同比-13.4%,需求承压;龙骨业务收入9.5亿元,同比-16.7%;防水卷材业务收入17.8亿元,同比+3.35%;涂料业务收入26.5亿元,同比+5.5%;其他业务收入12.7亿元,同比-2.8%。石膏板毛利率36.8%,同比-1.9pct,主要受需求疲弱和成本上升影响;防水与涂料业务表现相对较好。公司毛利率28.79%,同比-1.56pct,期间费用率15.22%,同比+1.85pct,经营性净现金流6.85亿元,同比下降28.8%。
石膏板行业下半年发展趋势如何?
根据研报分析,下半年石膏板行业有望企稳。主要原因是当前需求疲弱和成本上升的压力逐渐缓解,市场预期房地产开工节奏将逐步恢复,从而带动石膏板需求回暖。同时,行业竞争格局相对稳定,头部企业凭借规模和技术优势仍能保持市场份额。但需关注房地产投资增速放缓对行业整体需求的长期影响,以及原材料价格波动带来的成本压力。
研报对北新建材的重点分析方向是什么?
研报重点分析了北新建材各业务板块的表现及未来成长性。石膏板业务是公司核心,当前面临需求承压,但下半年有望企稳。龙骨业务收入下滑,需关注其市场竞争力。防水和涂料业务表现相对较好,未来可成为新的增长点。公司一体两翼及全球化布局战略持续推进,中长期仍具成长性。研报还预测了公司未来两年收入和净利润增长情况,并提示需关注房地产需求及行业竞争风险。
当前石膏板市场现状如何?
当前石膏板市场整体处于需求疲弱阶段,主要受房地产投资增速放缓影响。一方面,房地产开工节奏放缓直接导致石膏板需求下降;另一方面,下游装修需求也受到经济环境不确定性影响。成本端,原材料价格持续上涨给企业盈利带来压力。但行业竞争格局相对稳定,头部企业凭借规模效应和技术优势仍能保持相对优势。市场预期下半年随着房地产政策刺激和基建投资发力,石膏板需求将逐步企稳。
研报提示的主要风险有哪些?
研报提示的主要风险包括:房地产需求持续走弱,可能导致石膏板需求长期低迷;行业竞争格局恶化,低价竞争可能压缩企业利润空间;原材料价格波动,特别是纸面石膏板所需轻质碳酸钙、纸浆等原材料价格大幅上涨,将侵蚀企业毛利率。此外,宏观经济下行风险也可能影响下游装修需求,进而影响石膏板行业景气度。