猜你想问
这份报告主要讲了什么内容?
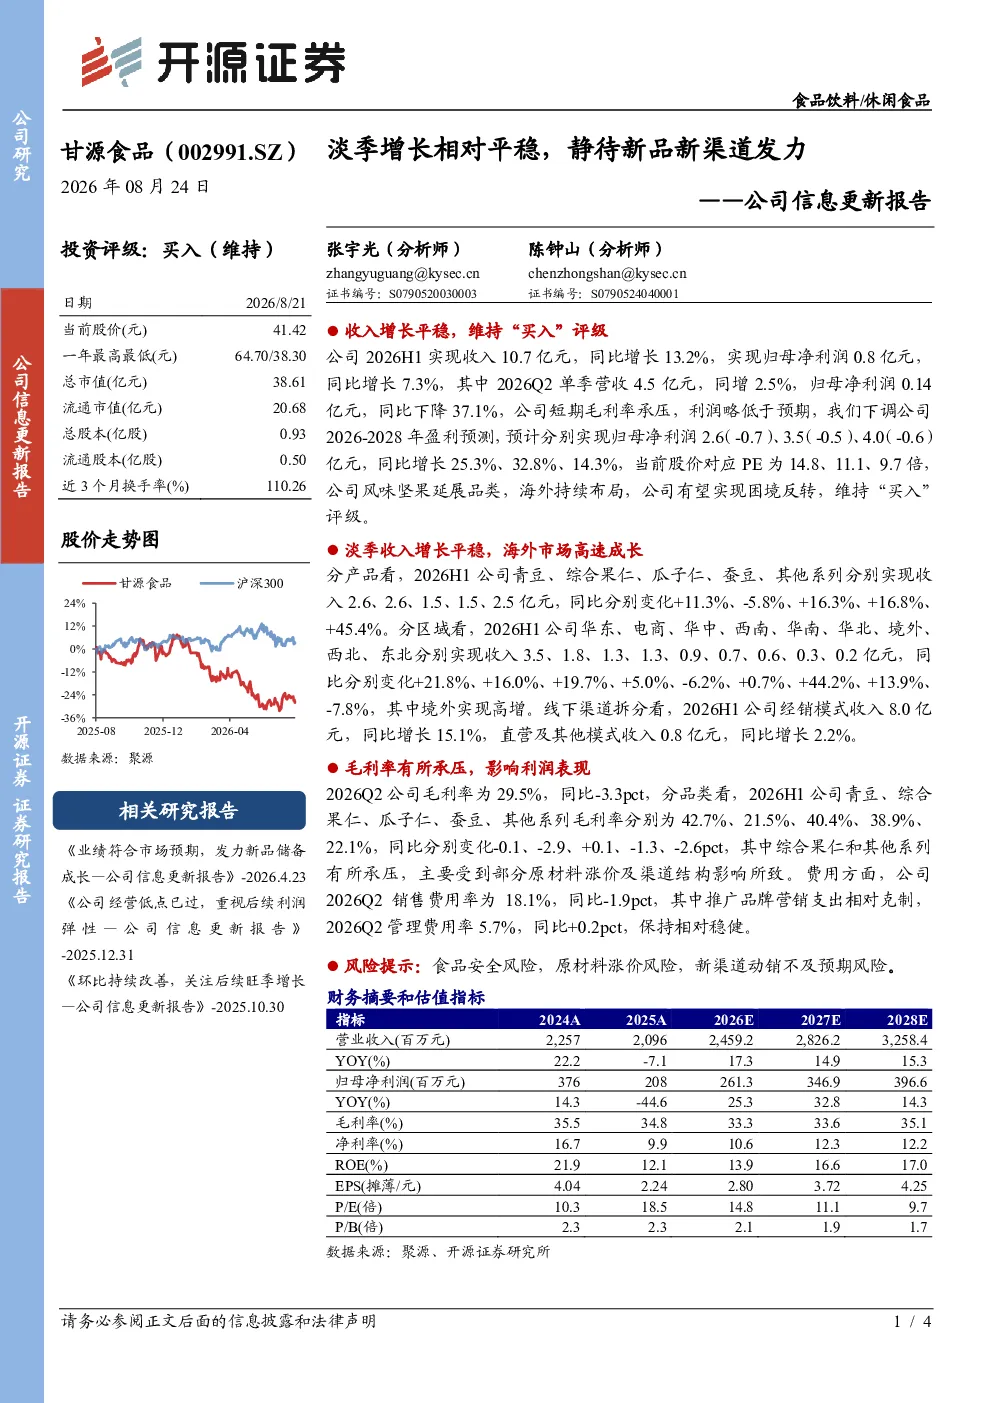
本报告分析了甘源食品2026年上半年的业绩表现。公司整体收入10.7亿元,同比增长13.2%,净利润0.8亿元,增长7.3%。但第二季度营收和利润均不及预期,毛利率下降3.3个百分点。报告下调了2026-2028年的盈利预测至2.6亿元、3.5亿元、4.0亿元,同比增长25.3%、32.8%、14.3%,当前PE为14.8、11.1、9.7倍,维持“买入”评级。产品方面,青豆、瓜子仁、蚕豆增长显著,其他系列增幅最大;境外市场和经销模式表现突出。短期毛利率承压主要受综合果仁和其他系列原材料及渠道结构影响。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。健康化、高端化、细分品类成为主流,消费者对产品品质和品牌价值要求提升。功能性食品、植物基产品、低糖低脂等细分赛道增长迅速。同时,线上线下渠道融合加速,新零售模式不断涌现,经销模式仍具优势。原材料成本波动、食品安全监管趋严是行业面临的共同挑战。企业需通过产品创新和渠道优化提升竞争力。
报告重点分析了哪些方面?
报告重点分析了甘源食品的产品结构、区域市场和渠道表现。产品方面,青豆、瓜子仁、蚕豆等品类增长强劲,其他系列表现突出,综合果仁受原材料和渠道影响承压。区域方面,境外市场增长显著,国内市场需进一步拓展。渠道方面,经销模式收入占比高且增长稳定,直营及其他模式增长缓慢。报告还关注了毛利率变化和费用率情况,指出原材料成本上涨对利润的挤压。
当前食品饮料市场的整体状况是怎样的?
当前食品饮料市场整体保持增长态势,但增速有所放缓。消费者需求更加多元化和个性化,健康意识提升推动高端化、健康化产品需求增长。市场竞争激烈,品牌集中度提升,龙头企业优势明显。渠道变革加速,线上线下融合成为趋势,新渠道如社区团购、直播电商等快速发展。原材料成本上涨、食品安全问题、渠道费用增加是企业面临的主要压力。
这份报告提到了哪些风险点?
报告提示了几个主要风险点。首先是食品安全风险,食品行业对产品质量要求极高,任何安全事件都可能对品牌造成严重打击。其次是原材料涨价风险,农产品、包装材料等成本持续上涨,挤压企业利润空间。最后是新渠道动销不及预期风险,企业在拓展新渠道时需关注产品适应性和市场接受度,避免库存积压和渠道资源浪费。