猜你想问
渤海租赁2026年中报核心内容有哪些?
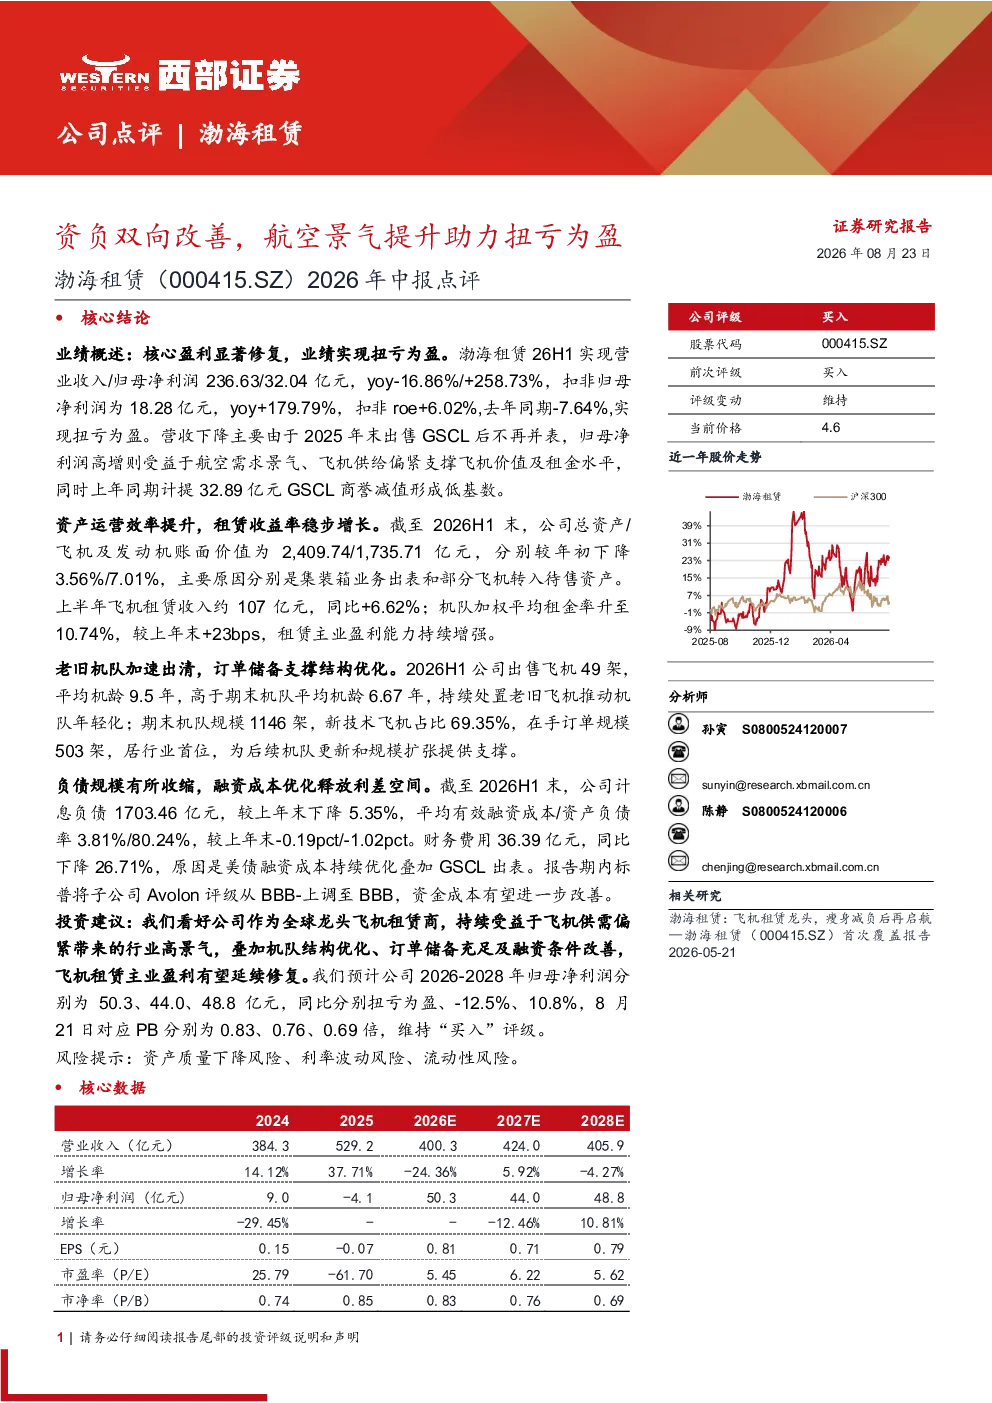
渤海租赁2026年中报实现营业收入236.63亿元,同比下降16.86%;归母净利润32.04亿元,同比增长258.73%,实现扭亏为盈。扣非归母净利润18.28亿元,同比增长179.79%。营收下降主要由于出售GSCL后不再并表,净利润高增则受益于航空需求景气、飞机供给偏紧支撑飞机价值及租金水平,同时上年同期计提了32.89亿元的商誉减值。
航空租赁行业发展趋势如何?
航空租赁行业受益于飞机供需偏紧,行业景气度提升。飞机租赁收入约107亿元,同比增长6.62%;机队加权平均租金率升至10.74%,较上年末提高23bps。新技术飞机占比69.35%,机队结构持续优化。行业龙头公司机队规模扩张和订单储备充足,为后续发展提供支撑。
研报重点分析了哪些方面?
研报重点分析了渤海租赁的资产运营效率、机队结构优化、负债规模收缩及投资建议。公司通过处置老旧飞机推动机队年轻化,机队规模达1146架。计息负债下降5.35%,平均有效融资成本3.81%,资产负债率改善。预计2026-2028年归母净利润分别为50.3、44.0、48.8亿元。
当前航空租赁市场现状如何?
当前航空租赁市场呈现供需偏紧态势,支撑飞机价值及租金水平。公司上半年飞机租赁收入约107亿元,同比增长6.62%;机队加权平均租金率升至10.74%。新技术飞机占比提升至69.35%,机队结构持续优化。行业龙头公司订单储备充足,为后续规模扩张提供支撑。
研报提示了哪些风险?
研报提示的主要风险包括资产质量下降风险、利率波动风险和流动性风险。公司需关注宏观经济波动对航空租赁业务的影响,以及融资成本变化带来的不确定性。此外,需警惕行业竞争加剧和飞机资产价值波动风险。
你可能感兴趣
2026年中报点评:归母净利润与NBV增速领先,资负两端表现均亮眼
金融东吴证券2026-08-27
中国财险(02328.HK)2026年中报点评:资负双轮驱动,业绩实现高增
华创证券2026-08-29
2026年上半年业绩点评资负两端大幅改善,增配OCI稳定盈利
国泰海通证券2026-08-28
2024年中报点评:资负双驱,净利润增速改善
金融华创证券2024-08-30
阳光保险2025年中报业绩点评:核心指标符合预期,资负匹配持续改善
国泰海通证券2025-08-25
保险行业2026年中期策略报告:资负两端高景气延续,估值修复可期
金融国金证券2026-06-07
盈利质量改善,美凯龙扭亏为盈——建发股份(600153)2026年中报业绩点评
国泰海通证券2026-09-10
保险2026年中报前瞻:资负共振延续,期待估值修复
金融华西证券2026-07-03
投资端是业绩增长主因,资负经营更关键——上市险企2026年中报综述
金融国泰海通证券2026-09-06
险企:2024年中报综述:资负两端均超预期,负债端有望延续高景气
金融开源证券2024-09-06