猜你想问
中国人寿2026年上半年的主要业绩亮点是什么?
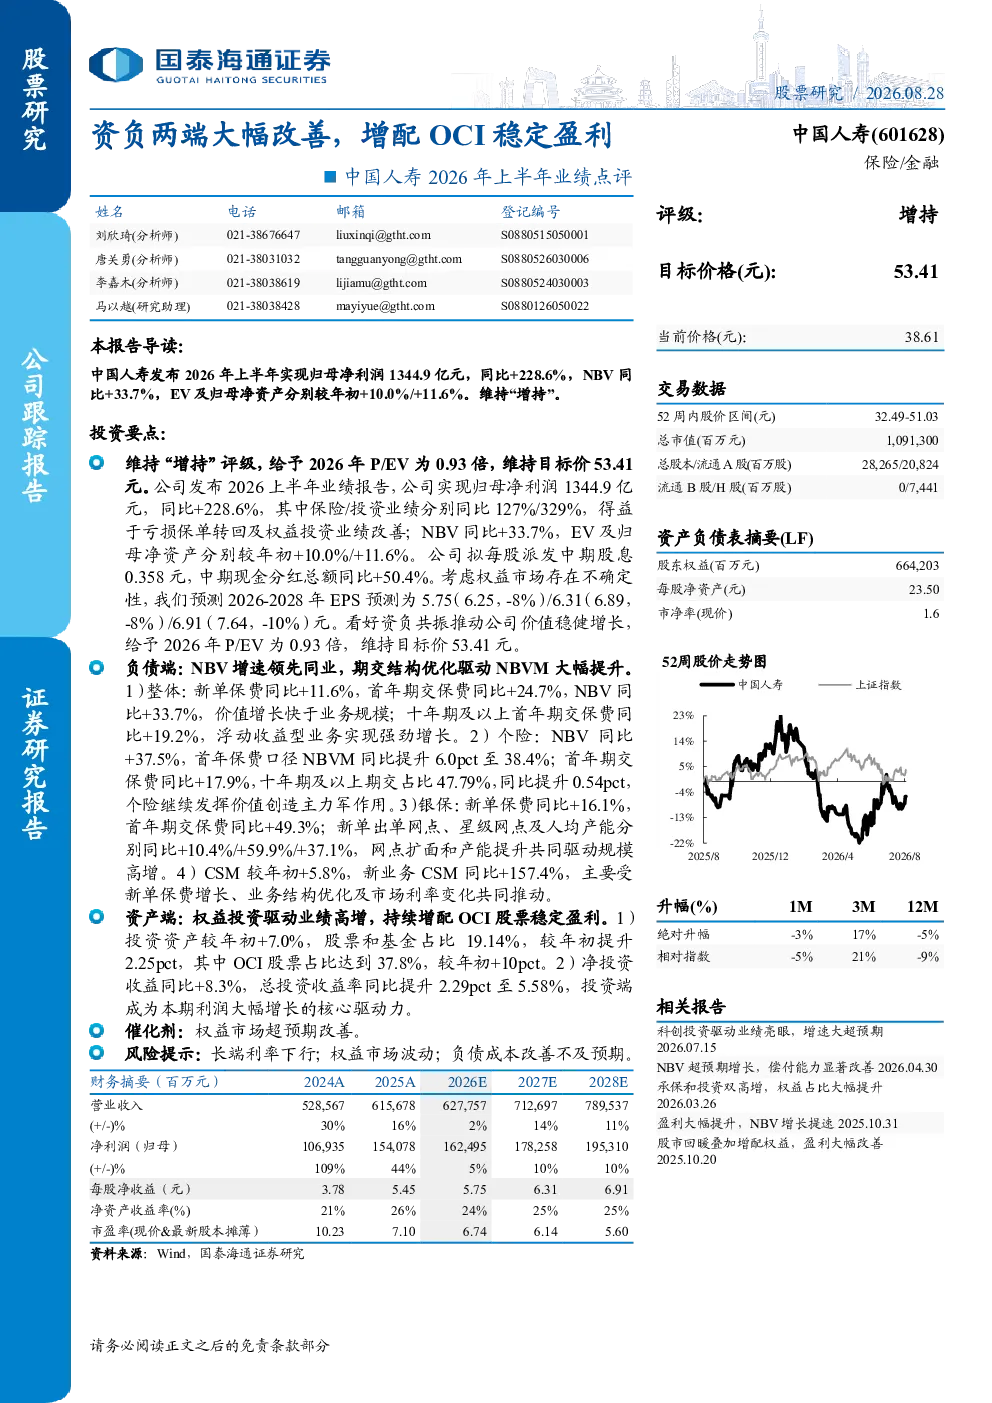
中国人寿2026年上半年业绩表现亮眼,归母净利润同比大幅增长228.6%至1344.9亿元,主要得益于保险业务和投资业务的强劲增长。保险业务同比增长127%,投资业务同比增长329%。新业务价值(NBV)同比增长33.7%,有效业务价值(EV)及归母净资产分别较年初增长10.0%和11.6%。负债端NBV增速领先同业,首年期交保费同比增长24.7%,十年期及以上首年期交保费同比增长19.2%。资产端投资资产较年初增长7.0%,股票和基金占比提升至19.14%,其中OCI股票占比达到37.8%,净投资收益同比增长8.3%,总投资收益率提升至5.58%。
中国人寿2026年上半年的保险业务发展情况如何?
中国人寿2026年上半年保险业务发展强劲,新业务价值(NBV)同比增长33.7%。个险业务NBV同比增长37.5%,首年期交保费同比增长17.9%,十年期及以上期交占比提升至47.79%。银保业务新单保费同比增长16.1%,首年期交保费同比增长49.3%,新单出单网点、星级网点及人均产能分别同比增长10.4%、59.9%和37.1%。CSM较年初增长5.8%,新业务CSM同比增长157.4%,显示出公司保险业务的稳健增长态势。
中国人寿2026年上半年投资业务的关键数据有哪些?
中国人寿2026年上半年投资业务表现突出,投资资产较年初增长7.0%,股票和基金占比提升至19.14%,其中OCI股票占比达到37.8%,较年初增长10个百分点。净投资收益同比增长8.3%,总投资收益率提升至5.58%。投资端成为利润增长的核心驱动力,OCI股票的增配稳定盈利,显示出公司在资产配置上的积极策略和良好效果。
中国人寿2026年上半年的市场现状如何?
中国人寿2026年上半年市场现状显示公司资负两端均实现显著改善。负债端NBV增速领先同业,首年期交保费增长强劲,十年期及以上期交占比提升,个险和银保业务均表现良好。资产端投资收益率提升,OCI股票配置优化,投资资产增长稳健。公司整体业绩增长强劲,展现出良好的市场竞争力和发展潜力。
中国人寿2026年上半年研报提示的主要风险有哪些?
中国人寿2026年上半年研报提示的主要风险包括长端利率下行可能影响保险业务价值增长,权益市场波动可能影响投资收益稳定性,以及负债成本改善不及预期可能影响公司盈利能力。这些风险因素需要关注,但研报并未提供具体的市场涨跌或投资时机判断,仅从数据和政策角度进行分析提示。