猜你想问
这份研报主要分析了什么内容?
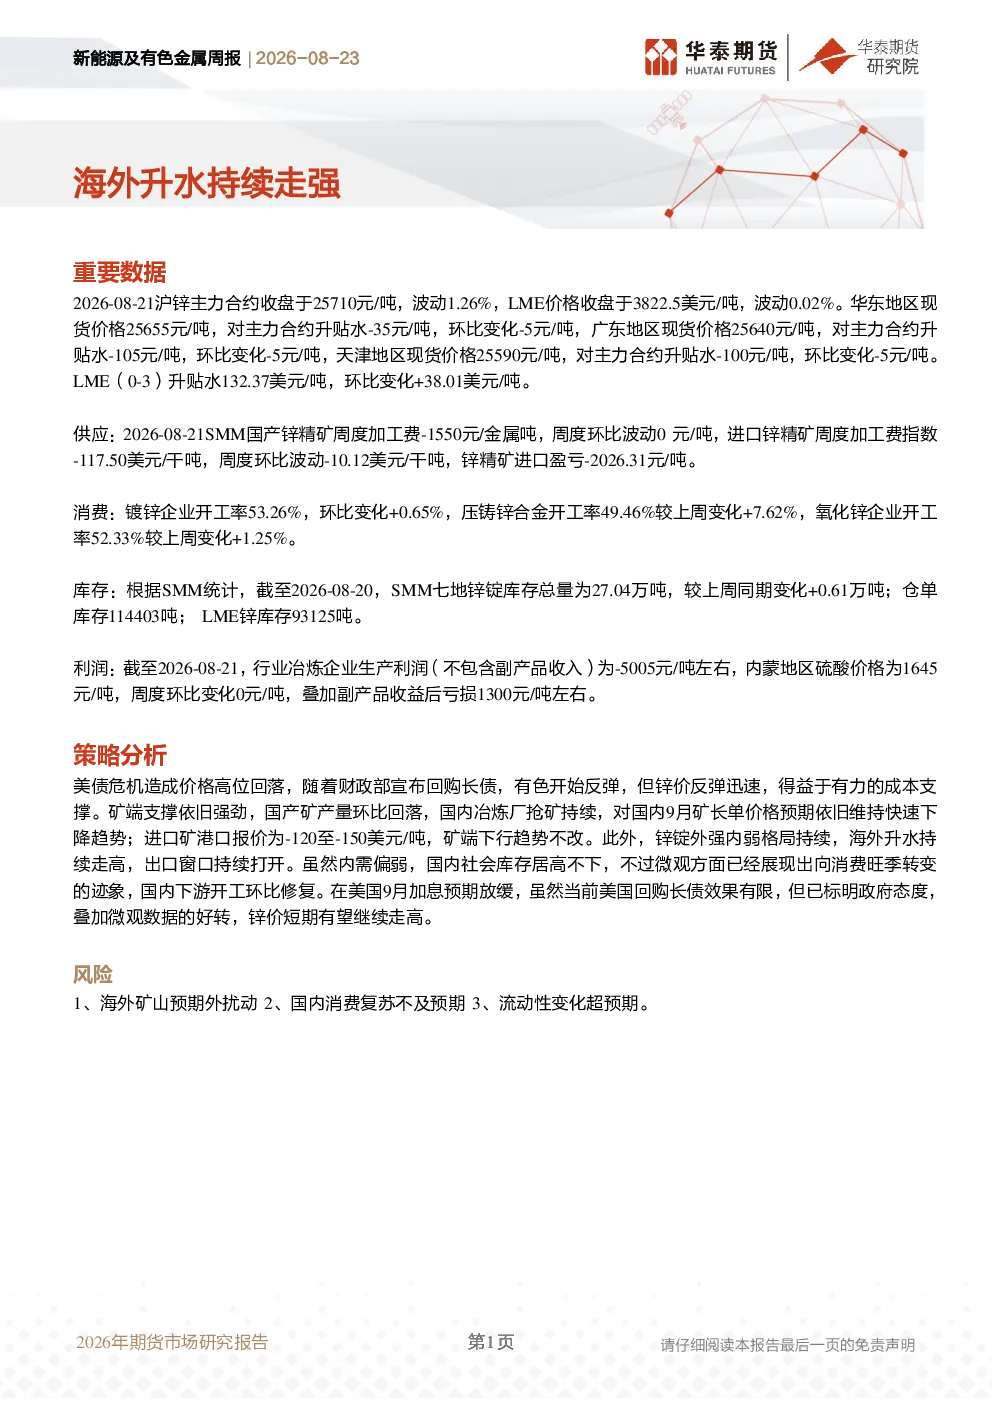
这份研报主要分析了新能源及有色金属行业的最新动态,重点关注了海外升水持续走强的趋势。报告详细解读了沪锌与LME价格的波动情况,以及现货价格与升贴水的变化。同时,对供应、消费、库存和利润等关键数据进行了深入分析,并探讨了价格反弹、矿端支撑、外强内弱、内需修复等策略分析方向。此外,还展望了短期市场走势和潜在风险。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势值得关注。从供应端看,国产锌精矿加工费环比持平,进口矿港口报价下行趋势不变,显示供应端存在一定支撑。消费端,镀锌企业、压铸锌合金和氧化锌企业开工率均环比上升,表明下游需求有所修复,消费旺季迹象显现。海外市场方面,升水走高,出口窗口打开,但国内社会库存仍处高位,市场呈现外强内弱格局。综合来看,行业未来需关注国内外供需变化及宏观经济环境。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,对沪锌与LME价格、现货价格与升贴水进行了详细解读;其次,分析了供应端国产矿和进口矿的情况,以及消费端镀锌、压铸锌合金和氧化锌企业的开工率;再次,探讨了价格反弹的原因,包括美债危机后锌价高位回落及财政部回购长债推动反弹;此外,分析了矿端支撑和内需修复的情况,指出短期市场存在一定机会;最后,提示了海外矿山预期外扰动、国内消费复苏不及预期和流动性变化超预期等潜在风险。
当前市场现状如何判断?
当前市场现状呈现外强内弱格局。从价格看,沪锌与LME价格波动,现货价格与升贴水走弱,但海外升水走高,显示海外市场相对强势。供应端,国产矿加工费持平,进口矿报价下行,冶炼厂抢矿持续。消费端,下游开工率环比上升,但社会库存仍处高位,消费旺季迹象显现。利润端,冶炼企业生产利润亏损,但叠加副产品收益后亏损收窄。综合来看,市场短期存在支撑,但需关注国内外供需变化及宏观经济环境。
研报提示了哪些风险?
研报提示了以下几方面风险:首先,海外矿山可能存在预期外扰动,影响供应端稳定性;其次,国内消费复苏可能不及预期,影响下游需求;最后,流动性变化可能超预期,对市场情绪和资金面产生影响。此外,还需关注美债危机等宏观因素对市场的影响。这些风险因素可能对新能源及有色金属行业产生一定冲击,投资者需密切关注市场动态。