猜你想问
这份研报的核心内容是什么?
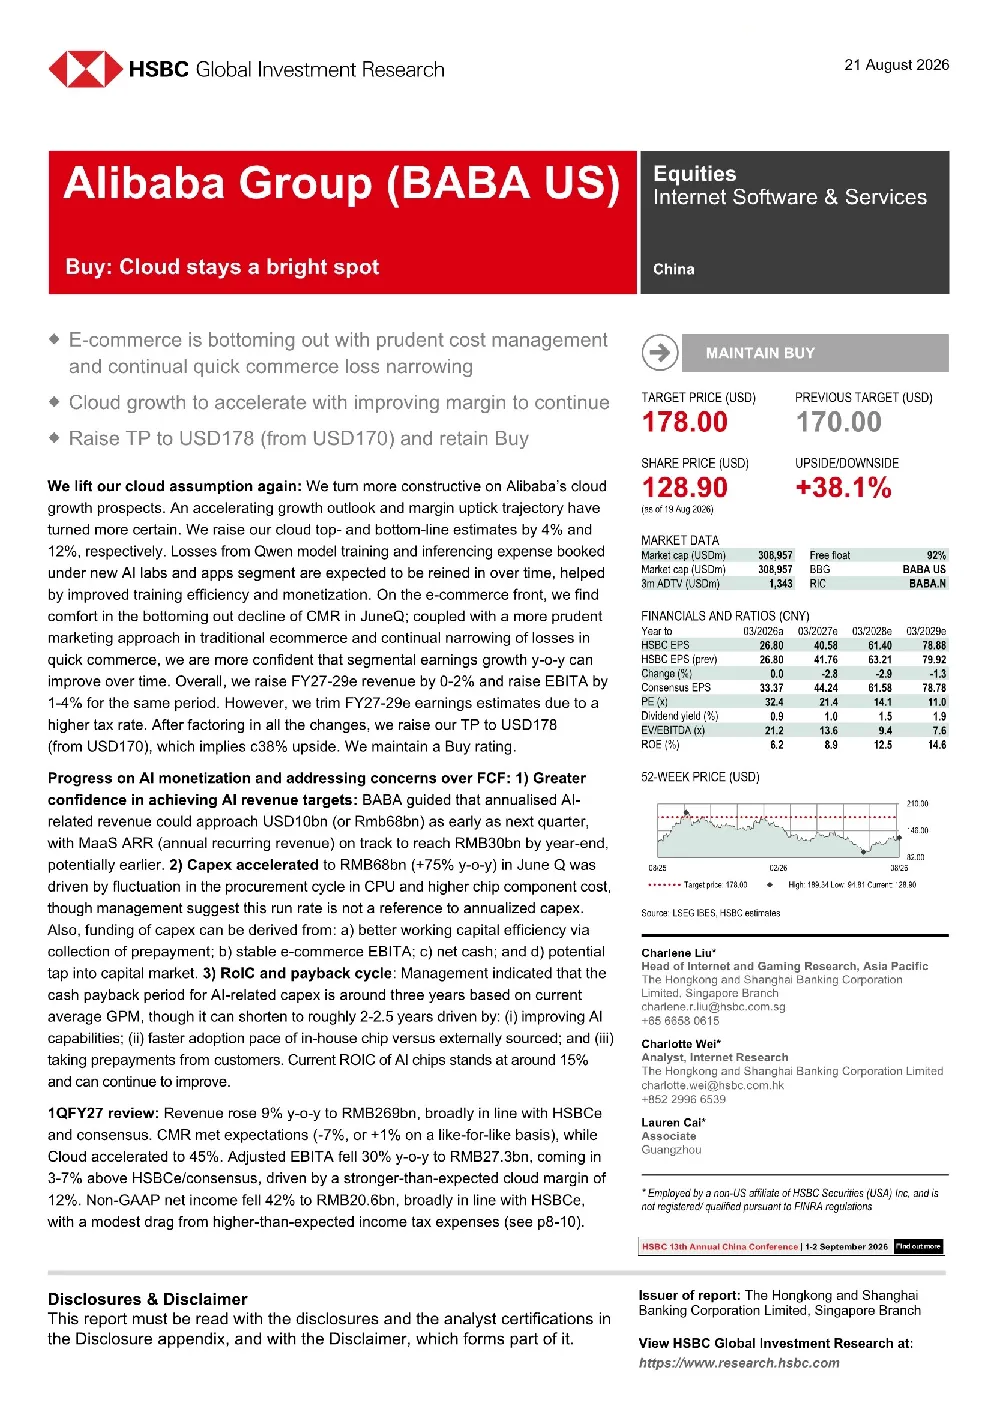
研报核心观点为阿里云业务持续增长,利润率提升,成为公司亮点。电商板块亏损收窄,整体稳定。AI投入加速但回报周期可控,长期价值明确。2027财Q1营收同比增长9%达2690亿元,阿里云收入增长45%。重申买入评级,目标价178美元,对应38%涨幅。AI业务ARR年内目标300亿元。
云计算行业发展趋势如何?
云计算行业持续增长,阿里云业务收入加速增长至45%,成为主要增长动力。AI相关投入加速,资本开支同比增长75%,主要用于基础设施。AI业务商业化进程加速,年收入目标年内有望达300亿元,显示行业高景气度。但需注意技术投资影响EBITA同比降30%。
研报重点分析了哪些方向?
研报重点分析阿里云业务增长与利润率提升,电商板块亏损收窄情况,以及AI投入与回报周期。数据显示2027财Q1营收同比增长9%,阿里云收入增长45%。AI业务资本开支约680亿元,ARR年内目标300亿元。重申买入评级,目标价178美元。
当前市场对阿里巴巴的判断是什么?
市场对阿里巴巴的判断显示其云业务成为增长亮点,电商板块表现稳定。2027财Q1营收同比增长9%,达2690亿元,阿里云收入增长45%。AI投入加速,资本开支同比增长75%。重申买入评级,目标价178美元,显示市场对其长期价值的认可。
研报提示了哪些风险?
研报提示的风险包括市场份额流失加速、利润率压力、监管风险、经济下行、全球扩张不及预期等。技术投资影响EBITA同比降30%,AI业务回报周期约2-3年,需关注其长期盈利能力。税率上调导致盈利预测下调,需谨慎评估潜在风险。
你可能感兴趣
阿里巴巴(BABA US):云业务与电商发展态势良好;重申买入评级
招银国际2025-09-30
阿里巴巴集团(BABA US):维持买入评级,目标价下调至172美元
汇丰银行2026-04-09
阿里巴巴集团(BABA US):买入:非交易路演要点
汇丰银行2025-06-02
阿里巴巴 (BABA US) 挑战尚未结束
信息技术招银国际2022-01-10
阿里巴巴(BABA US)考虑流行病影响
电子设备招银国际2022-04-19
睿智投资|阿里巴巴 (BABA US) – 组织变革或有望助力业务竞争力提升及估值重估
招银国际2023-03-31
阿里巴巴(BABA US)FY22E rev 指引同比下降 20%-23%
信息技术招银国际2021-11-19
睿智投资|阿里巴巴 (BABA US) – 2023阿里云峰会:让算力更普惠、让AI更普及
招银国际2023-04-12
阿里巴巴 (BABA US) 谨慎看待 CMR 势头
信息技术招银国际2021-10-05
阿里巴巴 (BABA US) 体面 618,未来温和复苏
信息技术招银国际2022-07-08