猜你想问
这份研报的核心内容是什么?
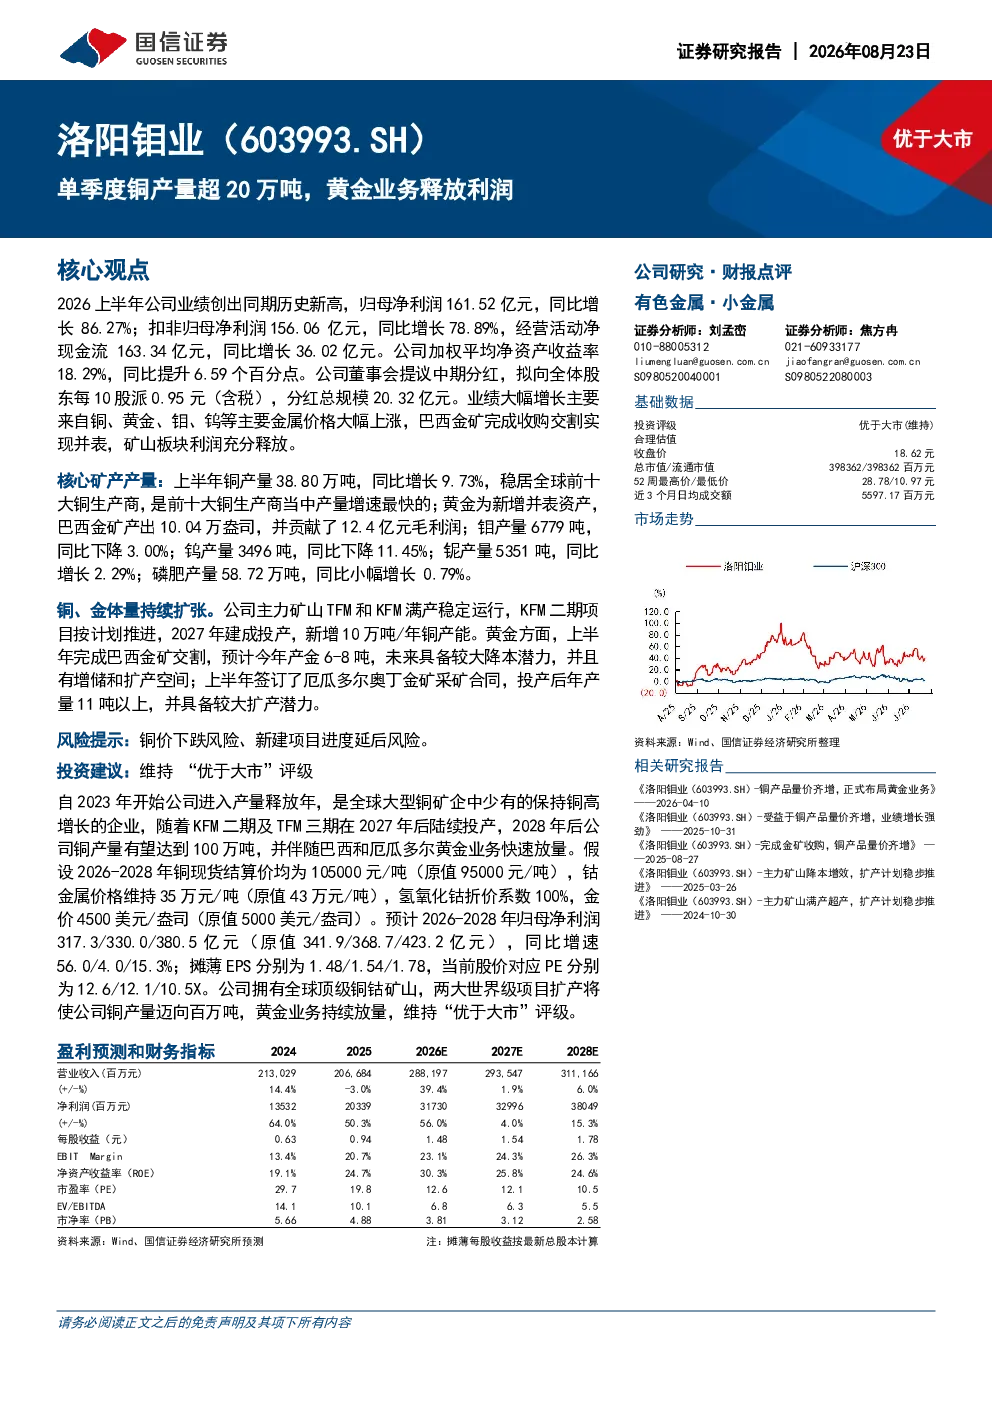
研报显示洛阳钼业2026上半年业绩创同期历史新高,归母净利润161.52亿元,同比增长86.27%。业绩增长主要来自铜、黄金、钼、钨等金属价格上涨,以及巴西金矿完成收购并表,矿山板块利润释放。公司拟中期分红,每10股派0.95元(含税),总规模20.32亿元。加权平均净资产收益率为18.29%,同比提升6.59个百分点。
铜行业的发展趋势如何?
洛阳钼业上半年铜产量38.80万吨,同比增长9.73%,稳居全球前十大铜生产商,产量增速最快。公司主力矿山TFM和KFM满产稳定运行,KFM二期项目按计划推进,预计2027年将新增10万吨/年铜产能。随着KFM二期及TFM三期在2027年后陆续投产,2028年后铜产量有望达到100万吨。全球铜需求持续增长,推动行业向绿色低碳转型,资源稀缺性提升。
研报重点分析了哪些方向?
研报重点分析了洛阳钼业的铜、黄金、钼、钨等金属业务表现。铜业务方面,公司保持全球领先地位,未来产能持续扩张。黄金业务方面,巴西金矿和厄瓜多尔奥丁金矿将快速放量,具备较大扩产潜力。钼、钨业务面临产量下降,但铌产量增长。公司通过多元化金属布局分散风险,提升抗周期能力。
当前市场对洛阳钼业的判断是什么?
洛阳钼业作为全球大型铜矿企中少有的保持铜高增长的企业,未来铜产量有望持续提升。公司黄金业务快速放量,未来盈利能力有望增强。假设2026-2028年铜、钴、金价维持稳定,预计归母净利润将稳步增长。公司通过新建项目和技术升级,持续提升资源保障能力。
研报提示了哪些风险?
研报提示的主要风险包括铜价下跌风险和新建项目进度延后风险。铜价波动直接影响公司铜业务盈利能力,需关注全球宏观经济和供需变化。KFM二期和TFM三期项目存在延期风险,可能影响未来产能释放计划。此外,金属价格周期性波动和矿业开发政策变化也可能带来不确定性。
你可能感兴趣
有色金属海外季报:自由港发布2024Q1季度报告,铜产量49.90万吨、黄金产量17.08吨、钼产量8164.66吨
有色金属华西证券2024-05-07
炼丹师三期26年底投产3000万吨规模铜产量20万吨
未知机构2026-01-27
力拓2026Q2铝土矿产量同比减少3%至1520.0万吨,铜产量同比减少7%至1.32万吨,碳酸锂当量产量同比增加 20%至1.46万吨
有色金属华西证券2026-07-20
2023年三季报业绩点评:暑运旺季带动盈利弹性释放,单季度利润超19年同期
交通运输东吴证券2023-10-27
2021年半年报预告点评:21H1利润预增100%~120%,单季度业绩释放超预期
电子设备国信证券2021-07-16
有色金属海外季报:巴里克2024Q2黄金产量同比减少6%至29.49吨,铜产量同比减少10%至4.3万吨,实现净利润3.7亿美元
有色金属华西证券2024-08-14
有色金属海外季报:LundinMining2026Q2铜产量环比减少4%至7.69万吨,黄金产量环比增加6%至1.04吨
有色金属华西证券2026-09-01
有色金属海外季报:巴里克公布2024Q2初步生产经营情况,2024Q2黄金产量为29.49吨,铜产量为4.3万吨
有色金属华西证券2024-07-18
有色金属海外季报:巴里克2024Q3黄金产量环比持平为29.33吨,铜产量环比增加11.63%为4.8万吨
有色金属华西证券2024-10-17
2023年中报业绩点评:23Q2利润创单季度新高,海外业务修复超预期
食品饮料民生证券2023-08-05