猜你想问
合合信息2026年中期业绩交流会纪要核心内容是什么?
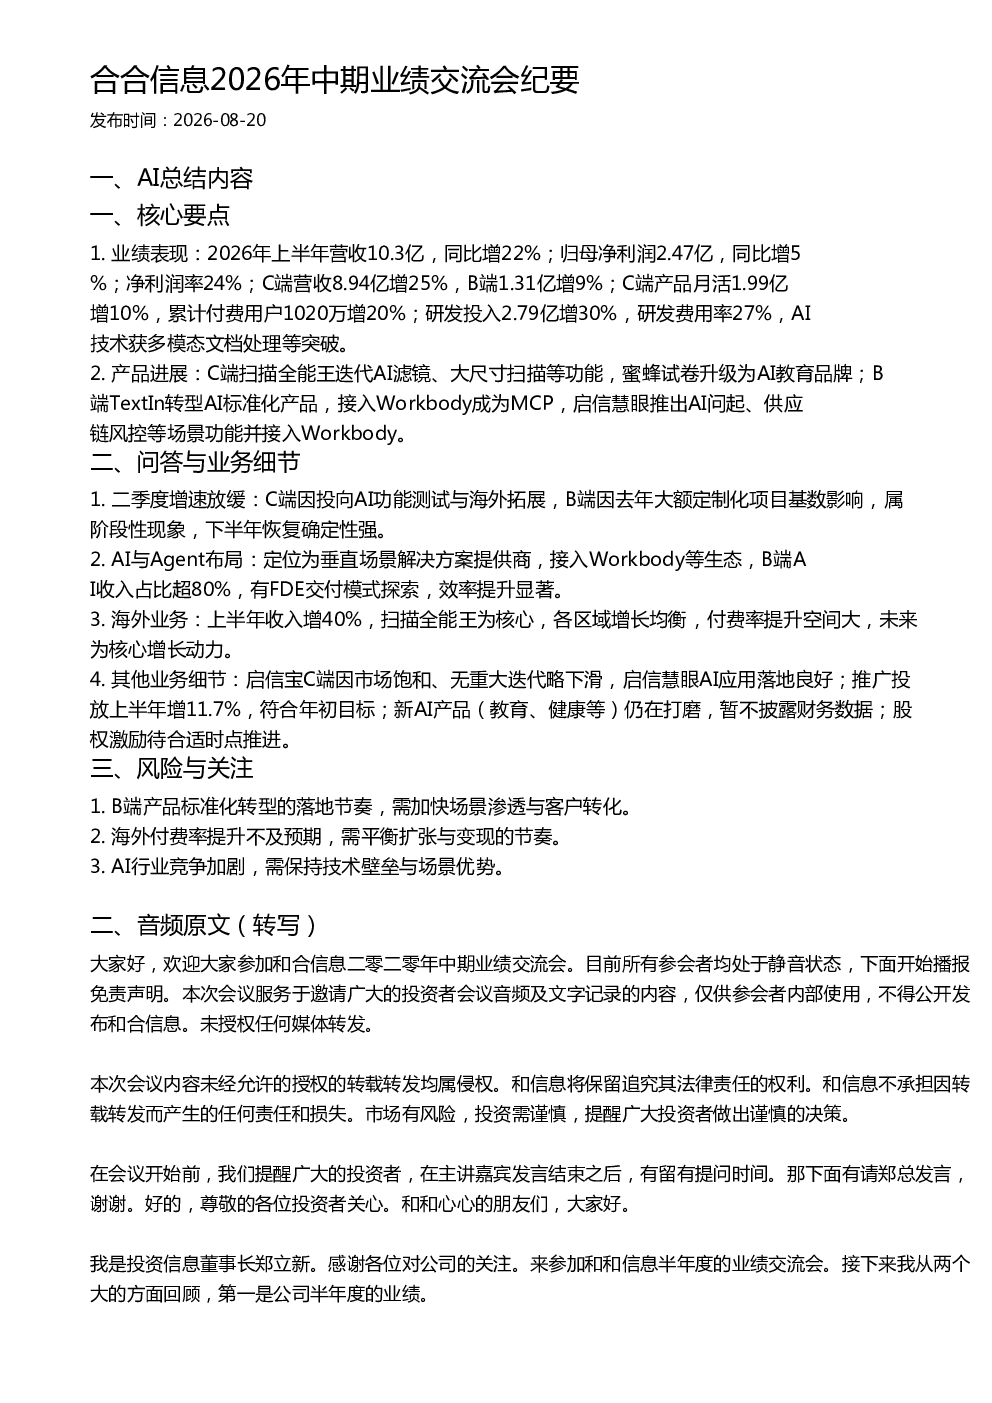
2026年上半年公司业绩稳健增长,营收10.3亿同比增长22%,归母净利润2.47亿同比增长5%,净利润率24%。C端营收8.94亿同比增长25%,B端营收1.31亿同比增长9%。C端产品月活达1.99亿同比增长10%,累计付费用户1020万同比增长20%。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。C端扫描全能王迭代AI滤镜、大尺寸扫描等功能;蜜蜂试卷升级为AI教育品牌。B端TextIn转型AI标准化产品,接入Workbody成为MCP,启信慧眼推出AI问起、供应链风控等场景功能并接入Workbody。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。C端扫描全能王迭代AI滤镜、大尺寸扫描等功能;蜜蜂试卷升级为AI教育品牌。B端TextIn转型AI标准化产品,接入Workbody成为MCP,启信慧眼推出AI问起、供应链风控等场景功能并接入Workbody。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27%。AI技术获多模态文档处理等突破。研发投入2.79亿同比增长30%,研发费用率27。
AI行业发展趋势如何?
AI行业正加速向垂直场景渗透,尤其在文档处理、教育、供应链风控等领域。合合信息通过接入Workbody等生态平台,强化B端AI解决方案能力,B端AI收入占比已超80%。未来趋势显示,AI技术将更深度融入企业运营,提升效率成为核心竞争力。同时,多模态文档处理、AI Agent等技术突破将推动行业边界拓展。但需关注竞争加剧,企业需在技术壁垒与场景优势上持续创新。
报告重点分析了哪些方向?
报告重点分析了合合信息在AI技术驱动下的业务转型与增长潜力。核心方向包括:1)C端产品(扫描全能王)的AI功能迭代与海外市场拓展;2)B端产品(TextIn、启信慧眼)的AI标准化与场景渗透;3)AI技术突破对营收的拉动作用;4)海外业务增长与付费率提升空间;5)新AI产品(教育、健康)的研发进展。这些方向共同构成了公司未来发展的关键驱动力。
当前市场对合合信息的判断是什么?
当前市场对合合信息的判断显示其业绩稳健增长,AI转型方向明确。C端业务保持高增速,B端业务逐步标准化,海外市场拓展成效显著。但需关注二季度增速放缓的阶段性因素,以及B端产品落地节奏、海外付费率提升等潜在挑战。整体而言,市场认可公司在AI垂直场景解决方案上的布局,认为其具备长期增长潜力。
研报提示了哪些风险?
研报提示的主要风险包括:1)B端产品标准化转型落地节奏过慢,可能导致场景渗透与客户转化不及预期;2)海外业务扩张过快可能影响付费率提升,需平衡扩张与变现节奏;3)AI行业竞争加剧,若技术壁垒或场景优势减弱,可能影响市场地位。这些风险需持续关注,公司需在战略执行与风险控制间找到平衡点。