猜你想问
这份研报的核心内容是什么?
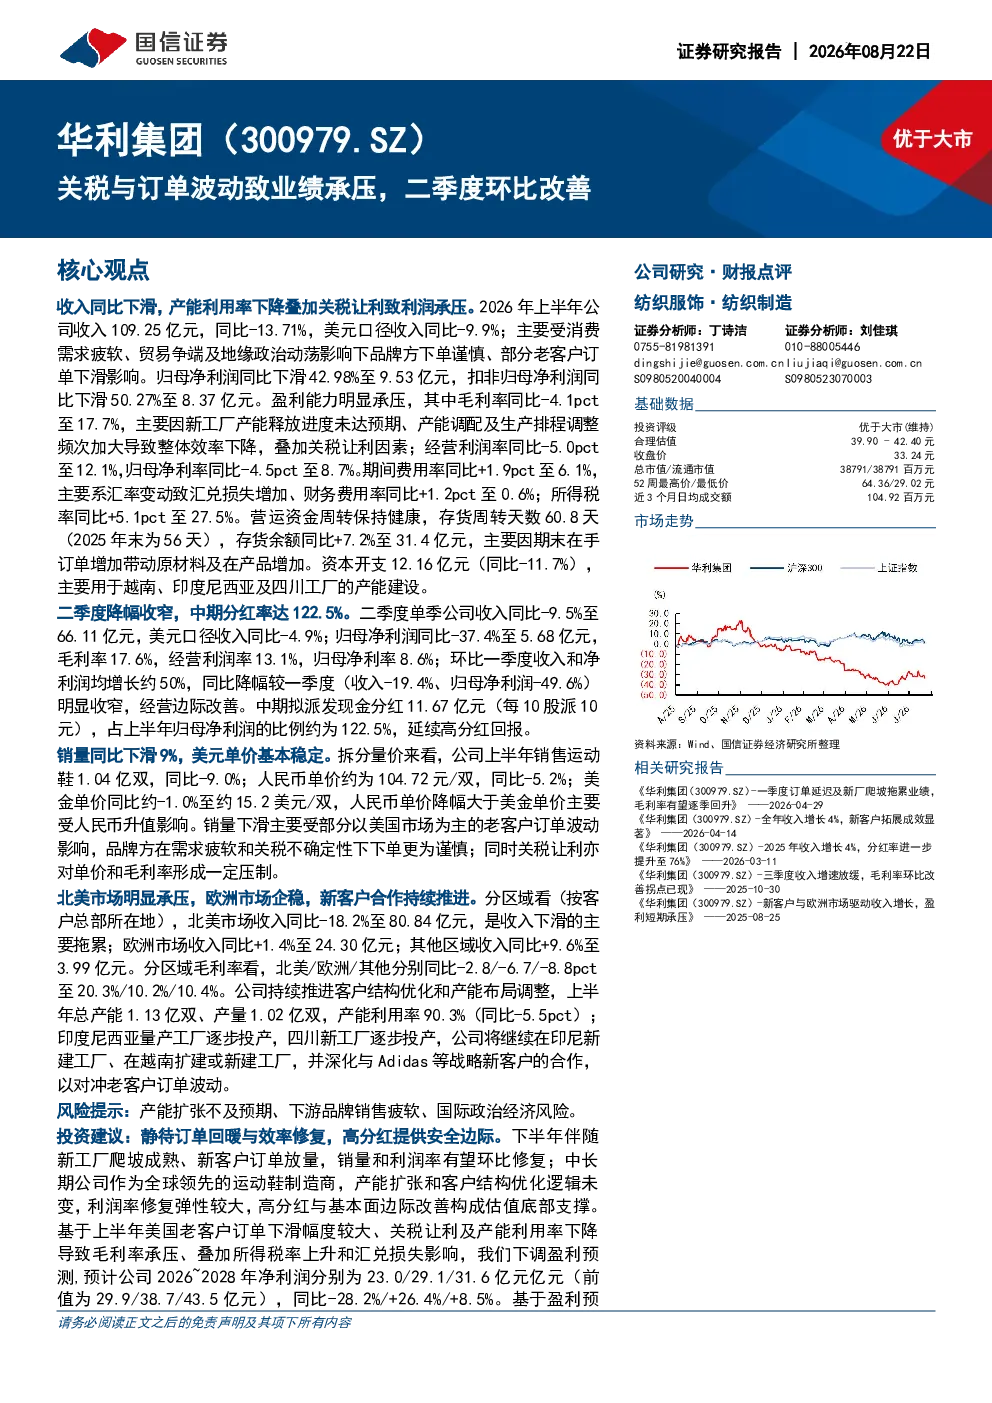
这份研报指出,华利集团上半年收入同比下滑13.71%,主要受消费需求疲软、贸易争端及地缘政治动荡影响,品牌方下单谨慎,部分老客户订单下滑。归母净利润同比下滑42.98%至9.53亿元,扣非归母净利润同比下滑50.27%至8.37亿元。盈利能力承压,毛利率同比-4.1pct至17.7%,主要因新工厂产能释放进度未达预期、产能调配及生产排程调整频次加大导致整体效率下降,叠加关税让利因素。经营利润率同比-5.0pct至12.1%,归母净利率同比-4.5pct至8.7%。期间费用率同比+1.9pct至6.1%,主要系汇率变动致汇兑损失增加、财务费用率同比+1.2pct至0.6%;所得税率同比+5.1pct至27.5%。营运资金周转保持健康,存货周转天数60.8天,存货余额同比+7.2%至31.4亿元,主要因期末在手订单增加带动原材料及在产品增加。资本开支12.16亿元(同比-11.7%),主要用于越南、印度尼西亚及四川工厂的产能建设。二季度单季收入同比-9.5%至66.11亿元,归母净利润同比-37.4%至5.68亿元,环比一季度收入和净利润均增长约50%,同比降幅较一季度明显收窄,经营边际改善。
运动鞋行业的赛道发展趋势如何?
运动鞋行业整体呈现多元化发展趋势,健康意识提升推动消费需求增长,品牌方注重产品创新与科技研发,推动高端化发展。同时,跨境电商渠道崛起,品牌加速全球化布局,市场竞争加剧。地缘政治与供应链重构影响产能布局,部分企业通过产能多元化降低风险。消费者对可持续性关注度提高,环保材料与绿色制造成为行业新趋势。技术驱动产品升级,智能穿戴功能融入运动鞋,提升用户体验。头部品牌集中度较高,但细分市场仍有新品牌涌现机会。
这份研报重点分析了哪些方向?
这份研报重点分析了华利集团上半年的业绩表现与经营风险。报告详细拆解了公司收入、利润、毛利率、费用率等关键财务指标,揭示了消费需求疲软、贸易争端及地缘政治动荡对公司业绩的冲击。同时,报告深入分析了新工厂产能释放进度未达预期、产能调配效率下降等问题对盈利能力的影响。此外,报告还考察了汇率变动对财务费用的影响,以及期末在手订单增加对存货的影响。报告还对比了二季度与一季度业绩表现,指出经营边际有所改善。最后,报告分析了公司区域市场表现、量价趋势,并提示了产能扩张不及预期、下游品牌销售疲软、国际政治经济风险等潜在风险。
当前运动鞋市场的现状如何判断?
当前运动鞋市场呈现供需两端结构性变化。一方面,消费者健康意识提升,运动场景多元化,推动运动鞋消费需求持续增长,但高端化趋势明显,对品牌技术实力提出更高要求。另一方面,全球贸易环境不确定性增加,供应链重构加速,部分品牌面临产能瓶颈与成本上升压力。市场竞争格局稳定,头部品牌优势显著,但新兴品牌通过差异化定位与互联网营销获得增长空间。跨境电商渠道快速发展,成为品牌拓展全球市场的重要途径。同时,环保理念深入人心,可持续性成为行业重要发展方向。
这份研报提示了哪些风险?
这份研报提示了华利集团面临的多重经营风险。首先,产能扩张风险,新工厂爬坡进度不及预期可能导致产能利用率下降,增加单位成本。其次,下游品牌销售疲软风险,消费需求波动与竞争加剧可能影响客户订单稳定性。再次,国际政治经济风险,贸易争端、汇率波动等外部环境变化可能对财务表现产生不利影响。此外,汇率变动导致汇兑损失增加,财务费用率上升也对盈利能力构成压力。最后,行业竞争加剧与产品创新压力,若公司未能持续提升产品竞争力,可能面临市场份额下滑风险。