猜你想问
华创医药康德莱2026年中报核心数据表现如何?
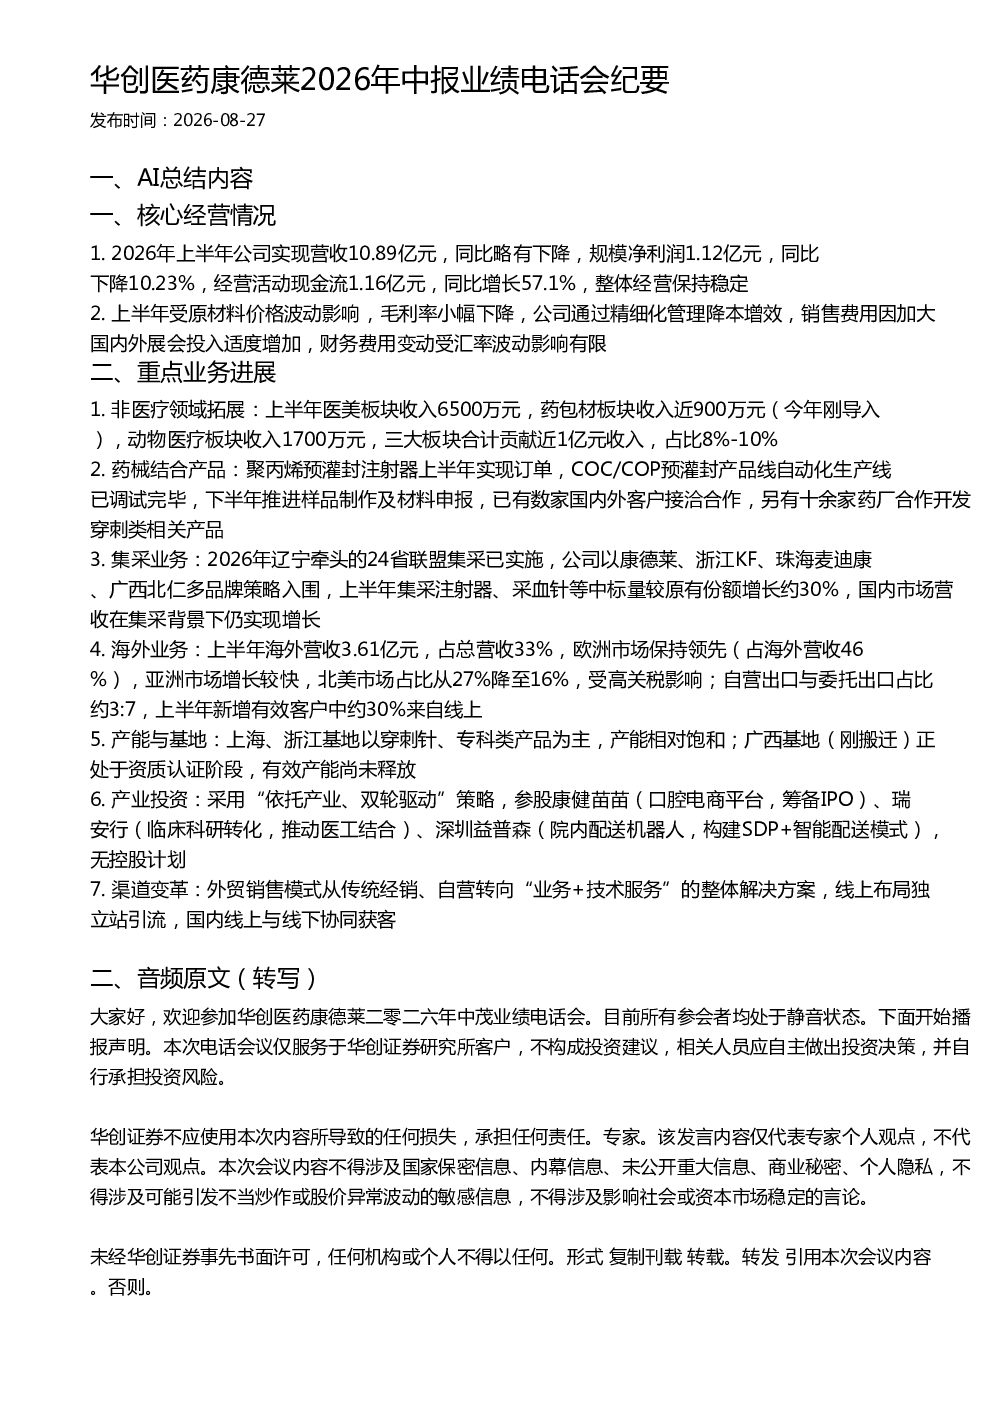
2026年上半年公司实现营收10.89亿元,同比略有下降,净利润1.12亿元,同比下降10.23%,但经营活动现金流同比增长57.1%。毛利率因原材料价格波动小幅下降,公司通过精细化管理降本增效,销售费用因加大国内外展会投入适度增加,财务费用变动受汇率波动影响有限。
康德莱非医疗领域拓展的具体进展和未来规划是什么?
公司已导入医美、药包材、动物医疗三大板块,合计贡献近1亿元收入,占比8%-10%。未来将继续拓展非医疗领域业务,扩大收入来源。
聚丙烯预灌封注射器及COC/COP产品线的发展情况?
聚丙烯预灌封注射器上半年已实现订单,COC/COP产品线自动化生产线已调试完毕,下半年将推进样品制作及材料申报,已有数家国内外客户接洽合作,另有十余家药厂合作开发穿刺类相关产品。
集采业务对康德莱的市场份额和盈利能力有何影响?
2026年辽宁牵头的24省联盟集采已实施,公司以多品牌策略入围,上半年集采注射器、采血针等中标量较原有份额增长约30%,国内市场营收在集采背景下仍实现增长。公司通过差异化品牌策略、用量放开的思路、提升专科类产品占比等措施保障盈利能力。
康德莱海外业务的市场表现及潜在风险有哪些?
上半年海外营收3.61亿元,占总营收33%,欧洲市场保持领先,亚洲市场增长较快,北美市场受高关税影响占比从27%降至16%。公司将继续深耕现有市场,寻找结合战略方向的机会拓展海外业务,但需关注高关税等风险因素。
你可能感兴趣
华创医药·九安医疗2026年中报业绩电话会纪要
未知机构2026-08-25
华创医药振德医疗2026年中报业绩电话会纪要
未知机构2026-08-28
华创医药维力医疗2026年中报电话会纪要
未知机构2026-07-31
华创医药 中红医疗2026年中报业绩电话会
未知机构2026-08-26
华创医药澳华内镜2026年中报业绩电话会
未知机构2026-08-20
华创医药 三鑫医疗2026年中报业绩电话会
未知机构2026-08-25
华创医药 万孚生物2026年中报业绩电话会
未知机构2026-08-24
华创医药 正海生物2026年中报业绩电话会
未知机构2026-08-25
华创医药 基蛋生物2026年中报业绩电话会
未知机构2026-08-27
华创医药 天智航2026年中报业绩电话会
未知机构2026-08-26