猜你想问
振德医疗2026年中报业绩表现如何?
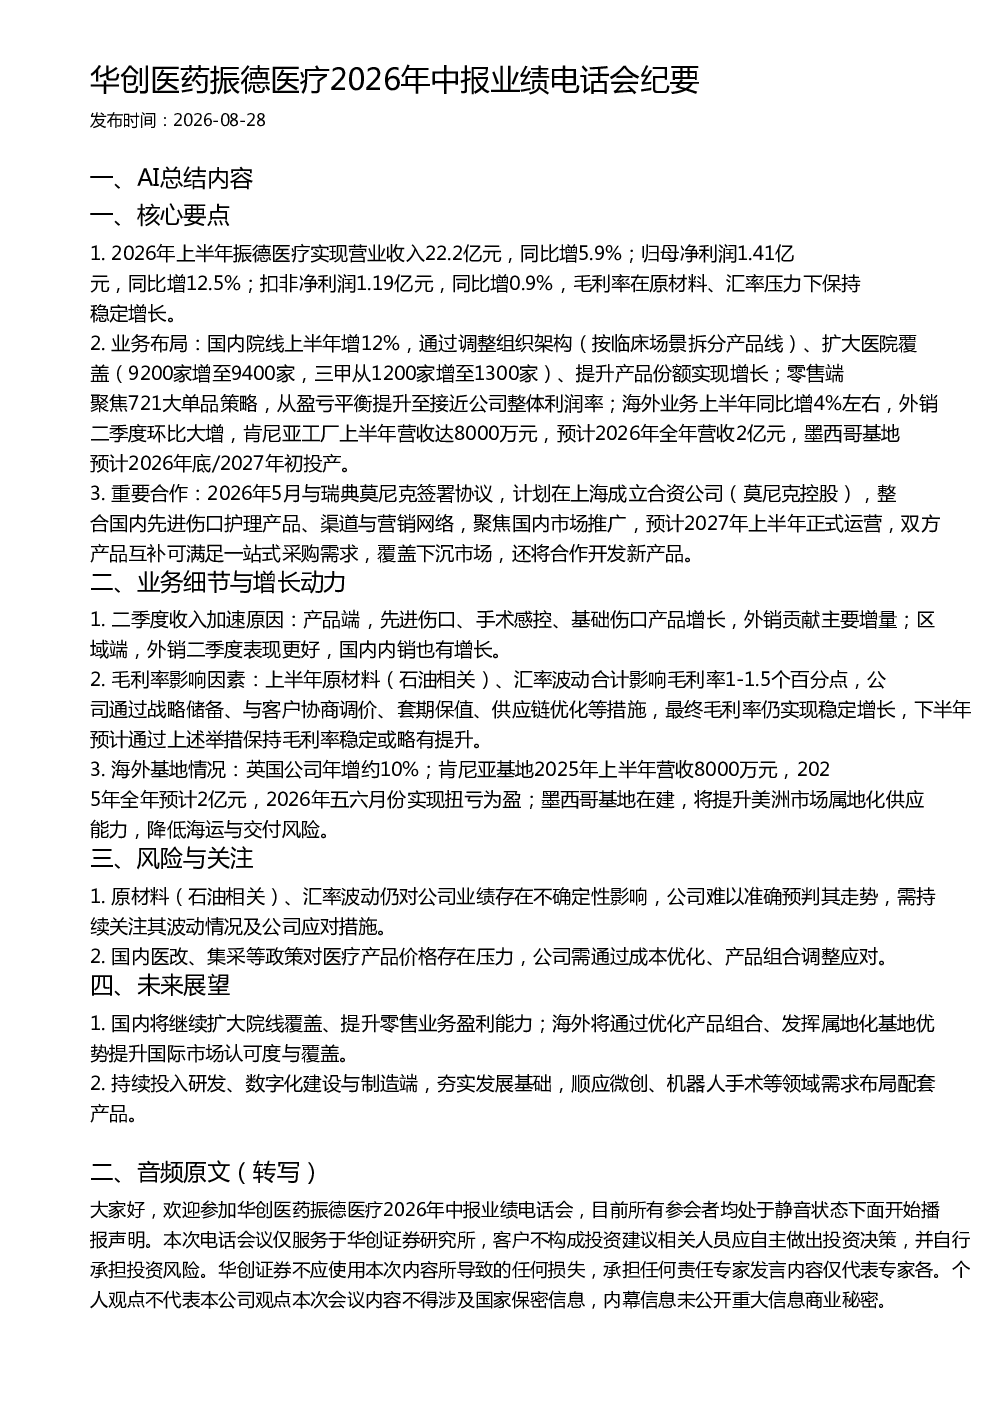
2026年上半年,振德医疗实现营业收入22.2亿元,同比增长5.9%;归母净利润1.41亿元,同比增长12.5%;扣非净利润1.19亿元,同比增长0.9%。毛利率在原材料和汇率压力下保持稳定增长。国内院线增长12%,通过调整组织架构、扩大医院覆盖、提升产品份额实现增长。国内零售聚焦721大单品策略,从盈亏平衡提升至接近公司整体利润率。海外业务上半年同比增4%左右,外销二季度环比大增,肯尼亚工厂上半年营收达8000万元,预计2026年全年营收2亿元。
振德医疗未来业务发展方向是什么?
振德医疗未来将继续扩大国内院线覆盖,提升零售业务盈利能力;海外将通过优化产品组合、发挥属地化基地优势提升国际市场认可度与覆盖。公司将持续投入研发、数字化建设与制造端,夯实发展基础,顺应微创、机器人手术等领域需求布局配套产品。与瑞典莫尼克成立合资公司,整合国内先进伤口护理产品、渠道与营销网络,聚焦国内市场推广,预计2027年上半年正式运营。
振德医疗报告分析的重点是什么?
报告重点分析了振德医疗2026年上半年的业绩表现,包括营收、净利润、毛利率等关键指标。同时,详细解读了国内院线、国内零售、海外业务的增长动力与布局策略。报告还探讨了二季度收入加速的原因,如产品端和区域端的增长因素,以及毛利率影响因素,如原材料和汇率波动的影响及应对措施。此外,报告还介绍了海外基地的建设情况,如肯尼亚和墨西哥基地的营收预期与投产计划。
当前医疗行业市场现状如何?
当前医疗行业市场呈现多元化发展趋势,微创、机器人手术等领域需求持续增长,推动相关医疗产品需求提升。振德医疗作为国内领先的伤口护理产品供应商,受益于国内院线和零售市场的稳步增长,同时积极拓展海外市场,通过属地化基地提升国际竞争力。然而,行业也面临原材料价格波动、汇率风险以及国内医改、集采等政策带来的价格压力。
振德医疗报告提示哪些风险?
振德医疗报告提示的主要风险包括原材料(石油相关)、汇率波动对公司业绩存在不确定性影响。此外,国内医改、集采等政策对医疗产品价格存在压力,可能影响公司产品的市场竞争力。公司需密切关注政策变化,通过战略储备、与客户协商调价、套期保值、供应链优化等措施应对风险。同时,海外市场拓展也面临一定的政策与运营风险,需加强属地化运营能力建设。