猜你想问
乐舒适最新财报有哪些亮眼数据?
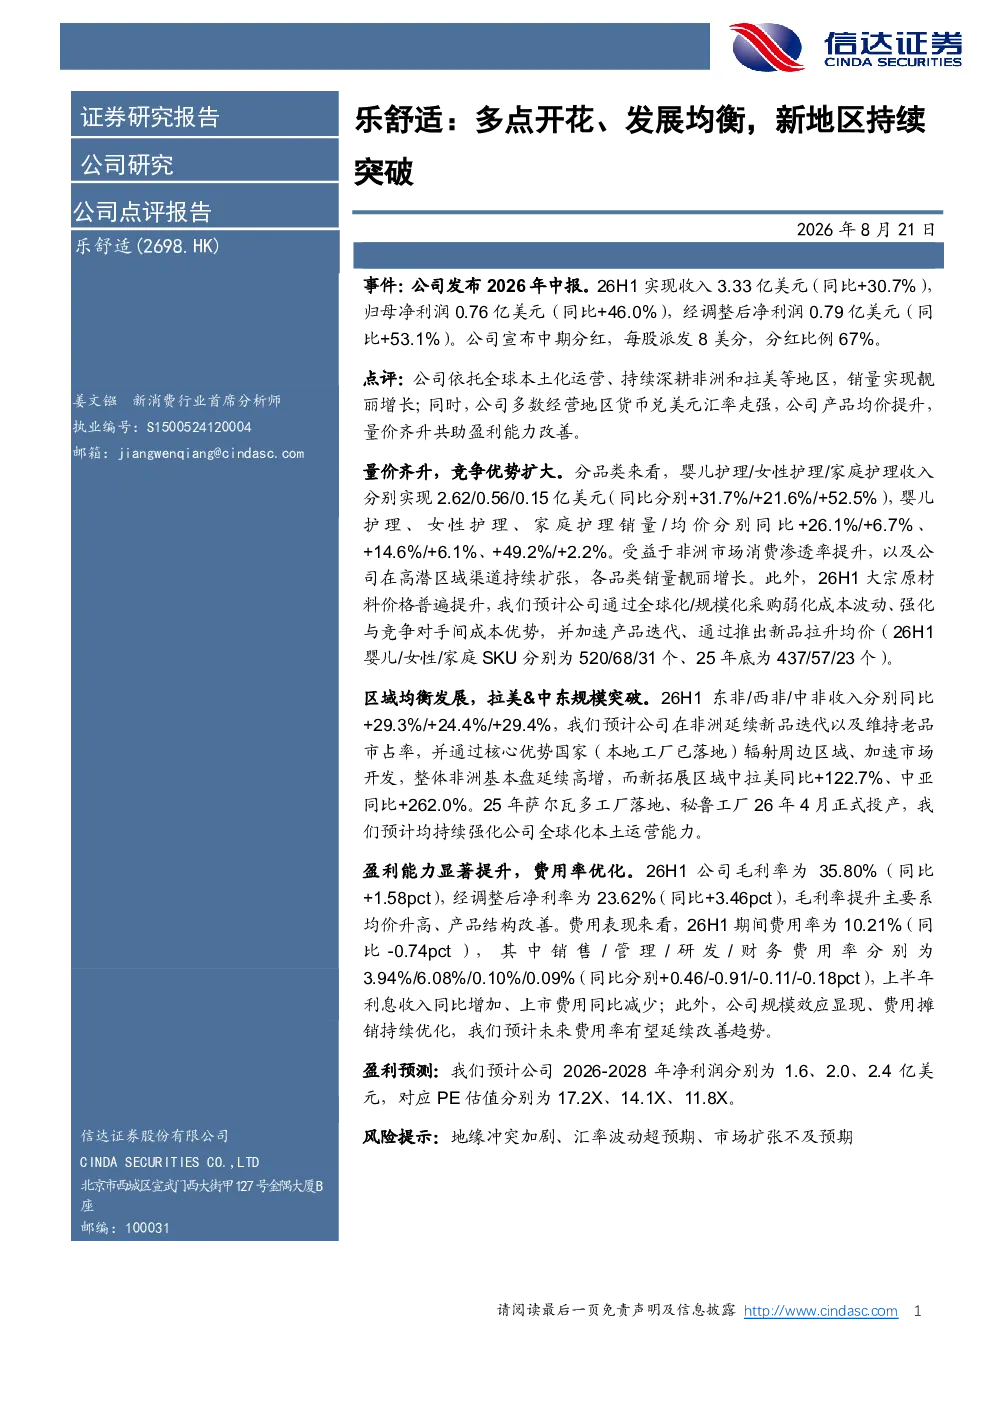
乐舒适2026年中报显示,公司实现收入3.33亿美元(同比+30.7%),归母净利润0.76亿美元(同比+46.0%),经调整后净利润0.79亿美元(同比+53.1%),每股派发8美分。婴儿护理/女性护理/家庭护理收入分别实现2.62/0.56/0.15亿美元(同比分别+31.7%/+21.6%/+52.5%),销量/均价分别同比+26.1%/+6.7%、+14.6%/+6.1%、+49.2%/+2.2%
乐舒适在哪些地区表现突出?
乐舒适依托全球本土化运营,非洲和拉美地区销量实现靓丽增长。26H1东非/西非/中非收入分别同比+29.3%/+24.4%/+29.4%,非洲市场基本盘延续高增。新拓展区域中拉美同比+122.7%、中亚同比+262.0%。公司在25年萨尔瓦多工厂落地、26年4月秘鲁工厂投产,强化全球化本土运营能力
乐舒适如何提升盈利能力?
乐舒适通过量价齐升提升盈利能力。非洲市场消费渗透率提升,高潜区域渠道扩张推动销量增长;大宗原材料价格上涨,公司通过全球化/规模化采购弱化成本波动,加速产品迭代提升均价。26H1毛利率为35.80%(同比+1.58pct),经调整后净利率为23.62%(同比+3.46pct),主要系均价升高、产品结构改善。期间费用率为10.21%(同比-0.74pct),规模效应显现,费用摊销持续优化
乐舒适未来发展趋势如何?
乐舒适持续深耕非洲和拉美等高潜地区,产品均价提升,量价齐升共助盈利能力改善。公司通过全球化/规模化采购弱化成本波动,加速产品迭代。预计公司2026-2028年净利润分别为1.6、2.0、2.4亿美元,对应PE估值分别为17.2X、14.1X、11.8X
乐舒适面临哪些风险?
乐舒适面临地缘冲突加剧、汇率波动超预期、市场扩张不及预期的风险。公司需关注全球政治经济环境变化,以及各地区市场拓展的实际情况
你可能感兴趣
信达消费-点评 乐舒适多点开花 发展均衡 新
未知机构2026-08-20
2025年年报点评:汽车电子多点开花,新兴业务订单持续突破
交运设备国泰海通证券2026-03-30
长江电子杨洋团队多点开花持续强Call字节服务器电源迎来突破A客户有望
未知机构2024-12-31
深度报告:出海持续突破,业务多点开花
电子设备上海证券2024-08-06
2022年半年报点评:核心板块多点开花,市场开拓持续取得突破
民生证券2022-08-31
医疗+消费协同发展,多点开花激荡新元年
机械设备东吴证券2025-01-07
股权激励驱动公司稳健发展,入局集成灶新品类多点开花
信达证券2022-04-01
原料涨价+新产线投入使用致利润端承压,业务多点开花蓄力长期发展
电子设备德邦证券2023-08-31
业绩韧性十足创新驱动发展,新品多点开花持续成长
农林牧渔开源证券2024-09-01
动态点评:多点开花带动盈利能力持续提升,第三曲线打开长期发展空间
东方财富2023-07-17