猜你想问
这份研报主要分析了什么内容?
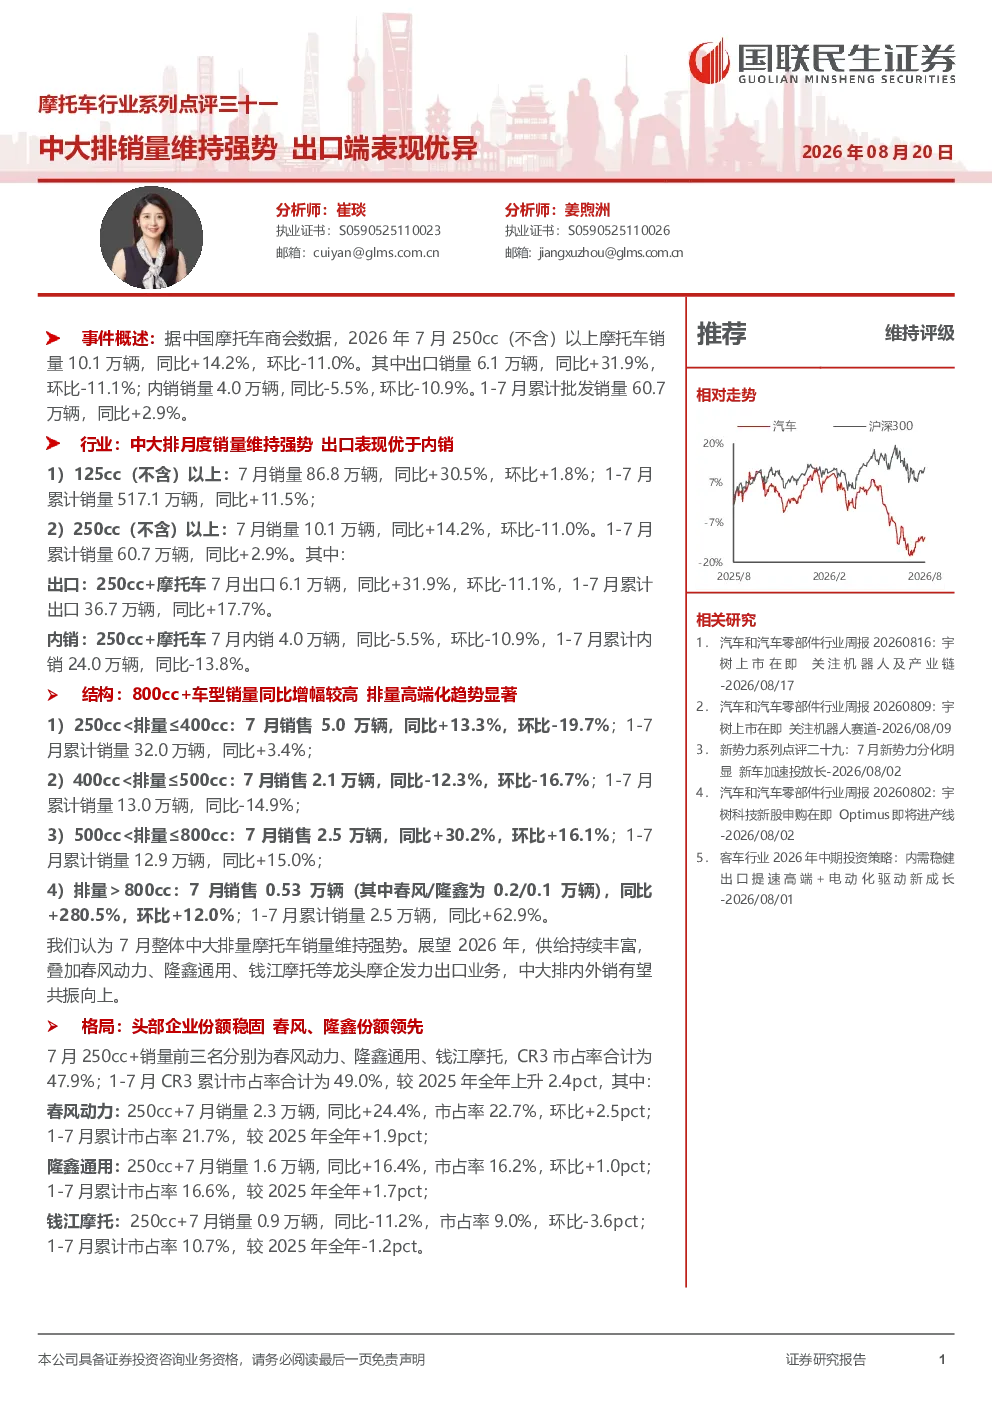
这份研报主要分析了中国摩托车市场,特别是250cc及以上中大排量摩托车的销量表现。报告指出,2026年7月该类摩托车销量达10.1万辆,同比增长14.2%,但环比下降11.0%。其中,出口销量6.1万辆,同比增长31.9%,环比下降11.1%;内销销量4.0万辆,同比下降5.5%,环比下降10.9%。1-7月累计批发销量60.7万辆,同比增长2.9%。报告还详细分析了不同排量区间的销量结构、市场格局以及头部企业的表现。
中大排摩托车赛道的行业发展趋势如何?
中大排摩托车赛道呈现高端化趋势,800cc+车型销量同比增幅高达280.5%。250cc-400cc区间销量稳步增长,而400cc-500cc区间销量有所下滑。出口市场表现亮眼,7月出口销量同比增长31.9%,1-7月累计出口同比增长17.7%。头部企业如春风动力、隆鑫通用、钱江摩托的市场份额稳固,其中春风动力和隆鑫通用份额领先。未来供给持续丰富,内外销有望共振向上。
研报重点分析了哪些方向?
研报重点分析了销量结构、排量结构、市场格局及公司表现。销量结构上,125cc以上销量同比增长30.5%,250cc以上销量同比增长14.2%。排量结构显示,500cc-800cc区间销量增长显著,而400cc-500cc区间销量下降。市场格局方面,春风动力、隆鑫通用、钱江摩托CR3合计市占率接近50%。公司分析聚焦春风动力、隆鑫通用、钱江摩托,详细对比了它们的销量、出口表现及排量结构特点。
当前中大排摩托车市场现状如何?
当前中大排摩托车市场呈现销量维持强势但内销增速放缓的特点。2026年7月销量10.1万辆,同比增长14.2%,其中出口表现远超内销,同比增长31.9%对4.0万辆的同比-5.5%形成鲜明对比。排量结构上,高端化趋势明显,800cc+车型销量增长迅猛,而中低端排量增长乏力。市场集中度较高,头部企业份额稳固,春风动力和隆鑫通用占据领先地位。
研报提示了哪些风险?
研报提示了中大排摩托车赛道的主要风险,包括需求下滑的可能性、禁限摩政策收紧的影响以及市场竞争加剧。目前出口市场表现强劲,但依赖性较高,政策变化或外部环境波动可能带来不确定性。此外,行业高端化趋势下,若高端车型需求不及预期,可能影响整体销量增长。头部企业需关注市场份额变化及新车型推广效果。