猜你想问
江苏银行2026年半年报核心内容有哪些?
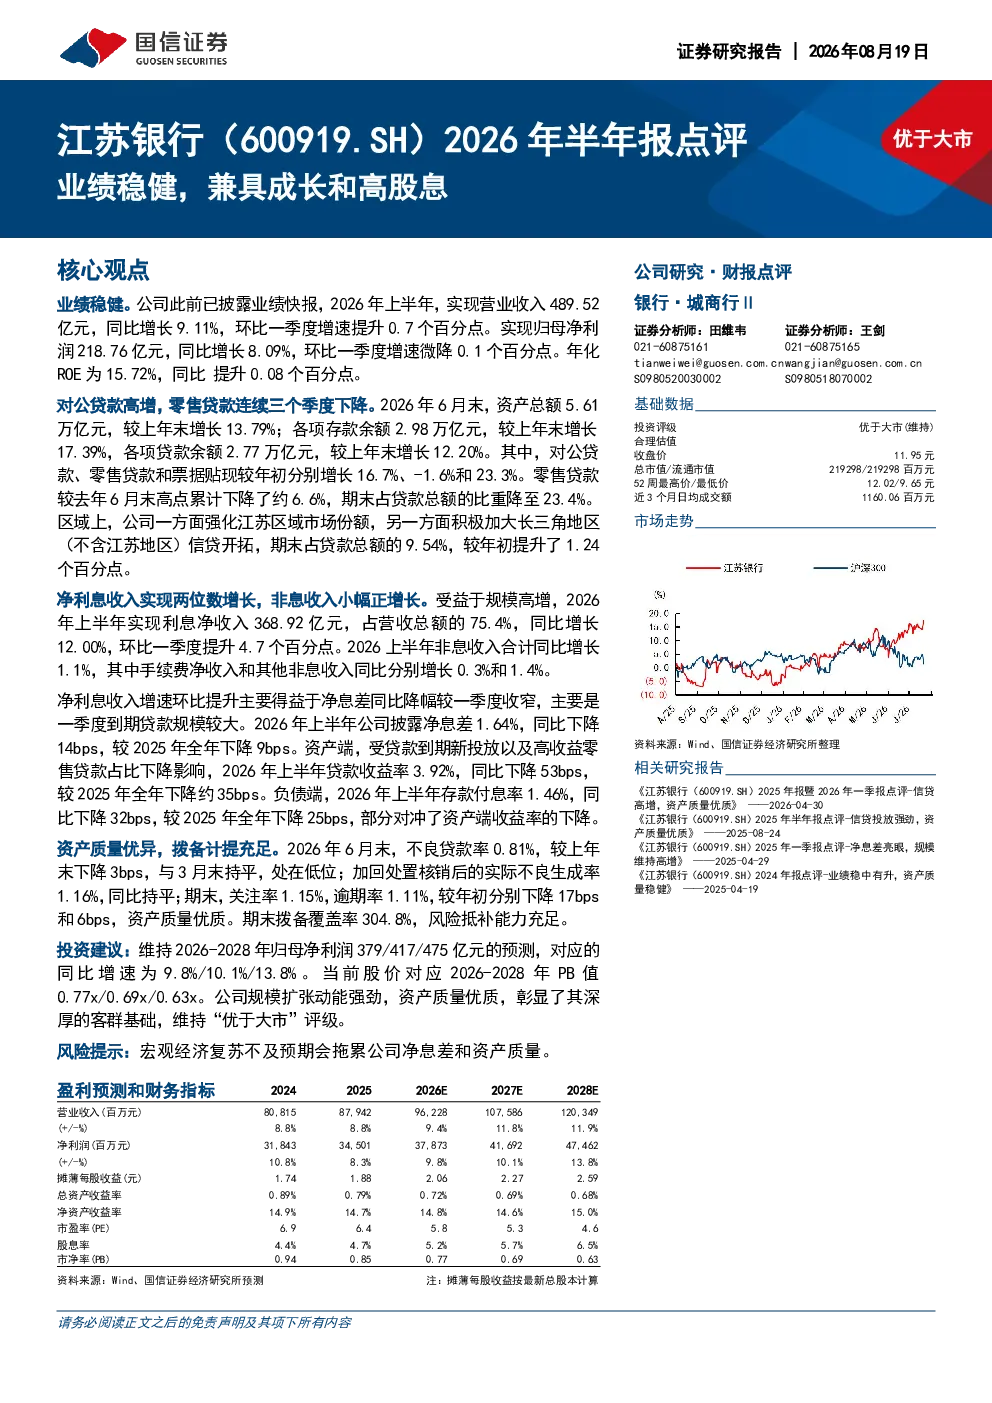
江苏银行2026年上半年业绩稳健,营收和净利润均实现个位数增长,年化ROE提升至15.72%。对公贷款高增16.7%,零售贷款连续三个季度下降1.6%,区域布局优化。净利息收入实现两位数增长,主要得益于规模扩张,但净息差同比略有下降。资产质量优异,不良贷款率处在低位0.81%,拨备计提充足,拨备覆盖率高达304.8%
金融行业2026年发展趋势如何?
2026年金融行业整体呈现稳健发展态势,大型银行普遍实现规模扩张,营收和净利润保持个位数增长。对公业务成为主要增长动力,零售业务结构调整优化。净息差面临一定压力,但资产质量普遍优良,不良贷款率维持低位。行业竞争加剧,区域布局和数字化转型成为关键竞争要素
研报重点分析了江苏银行的哪些方面?
研报重点分析了江苏银行的业绩表现、业务结构、资产质量和未来展望。业绩方面,营收和净利润稳健增长,年化ROE提升。业务结构方面,对公贷款高增,零售贷款下降,区域布局优化。资产质量方面,不良贷款率低,拨备充足。未来展望方面,维持“优于大市”评级,预计2026-2028年归母净利润将分别增长9.8%/10.1%/13.8%
当前市场对江苏银行的判断是什么?
当前市场对江苏银行的判断是稳健增长,兼具成长和高股息特征。公司规模扩张动能强劲,资产质量优质,不良贷款率低,拨备充足。虽然净息差略有下降,但营收和净利润保持增长。研报预计未来三年业绩将稳步提升,维持“优于大市”评级,当前股价对应2026-2028年PB值分别为0.77x/0.69x/0.63x
研报提示了哪些风险?
研报提示的主要风险是宏观经济复苏不及预期可能拖累公司净息差和资产质量。经济下行压力可能导致贷款需求减弱,净息差收窄,同时可能影响不良贷款率控制。此外,行业竞争加剧和监管政策变化也可能对公司经营产生影响
你可能感兴趣
南网能源(003035.SZ)2026年半年报点评:业绩持续稳健增长,战略转型打开成长空间
国联民生证券2026-08-28
业绩增长稳健,机器人&AI算力新业务加速成长——敏实集团2026年半年报点评
西部证券2026-08-30
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
瑞声科技2026年半年报点评:业绩稳健增长,新业务加速放量打开成长空间
华创证券2026-08-23
2026年半年报点评:2026Q2业绩符合预期,汽玻龙头成长步伐稳健
建筑建材东吴证券2026-08-19
公司2022年报&2023一季报点评:年报和Q1业绩同比大增,高成长兼具高分红
开源证券2023-04-14
2026年半年报点评26H1收入稳健增长,拓展新工艺平台打开成长空间
华创证券2026-09-03
2026年半年报点评线下主业稳健扩张,加盟与IP新业态蓄势成长
国泰海通证券2026-09-08
2026年半年报点评:新材料平台型公司,电子材料和精密陶瓷驱动公司快速成长
基础化工西南证券2026-08-17
交运行业高股息系列(二):高速公路:防御性和成长性兼具,稳健分红提升确定性
交通运输上海证券2024-04-05