猜你想问
这份研报主要分析了什么内容?
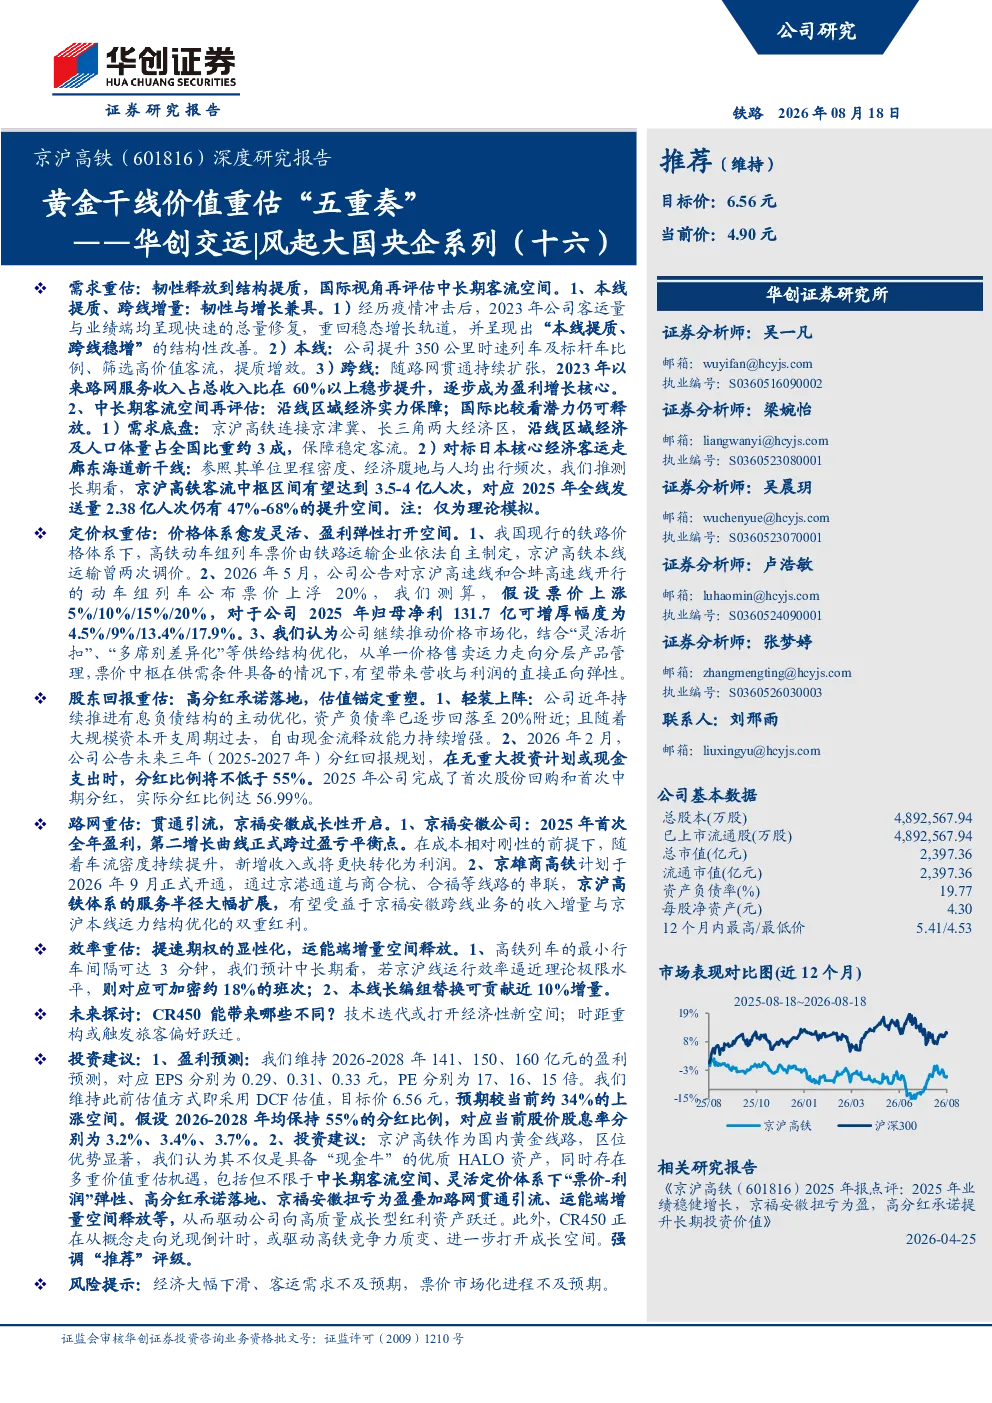
这份研报主要分析了京沪高铁的价值重估,从需求、定价、股东回报、路网和效率五个方面进行了详细阐述。报告指出京沪高铁客流已进入稳定发展阶段,但中长期仍有较大提升空间,通过提升时速350公里列车及标杆车比例、筛选高价值客流实现提质增效。同时,价格体系愈发灵活,票价上涨对公司盈利有直接正向弹性。公司还承诺未来三年分红比例不低于55%,高分红承诺的落地将驱动市场更多从稳定自由现金流、持续股息回报且坐拥黄金线路高壁垒的高质量红利资产视角来定价。京福安徽公司所辖线路2025年首次全年盈利,京雄商高铁开通后盈利天花板有望被系统性打开。此外,复兴号动车组在寿命、能耗、载客能力等核心维度实现系统性跃升,CR450动车组的推出或驱动高铁竞争力质变。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多方面特点。首先,高铁网络持续扩张,路网贯通引流效果显著,如京雄商高铁的开通将明显扩展京沪高铁体系的服务半径。其次,高铁运营效率提升,通过提速期权显性化、长编组列车替换短编组列车以及车型升级等方式,有效提高运输能力。再次,高铁票价体系更加灵活,票价上涨对公司盈利有直接正向弹性,为行业带来新的增长动力。此外,高铁技术持续创新,CR450动车组的推出将进一步提升高铁竞争力,推动行业向更高水平发展。最后,高铁运营更加注重乘客体验,通过提升时速350公里列车及标杆车比例、筛选高价值客流等方式实现提质增效。这些趋势共同推动交通运输行业向更高质量、更高效、更智能的方向发展。
报告重点分析了京沪高铁的哪些方面?
报告重点分析了京沪高铁的五个方面:需求重估、定价权重估、股东回报重估、路网重估和效率重估。在需求重估方面,报告指出京沪高铁客流已进入稳定发展阶段,但中长期仍有较大提升空间,通过提升时速350公里列车及标杆车比例、筛选高价值客流实现提质增效。在定价权重估方面,报告指出我国现行的铁路价格体系下,高铁动车组列车票价由铁路运输企业依法自主制定,票价上涨对公司盈利有直接正向弹性。在股东回报重估方面,报告指出公司承诺未来三年分红比例不低于55%,高分红承诺的落地将驱动市场更多从稳定自由现金流、持续股息回报且坐拥黄金线路高壁垒的高质量红利资产视角来定价。在路网重估方面,报告指出京福安徽公司所辖线路2025年首次全年盈利,京雄商高铁开通后盈利天花板有望被系统性打开。在效率重估方面,报告指出复兴号动车组在寿命、能耗、载客能力等核心维度实现系统性跃升,CR450动车组的推出或驱动高铁竞争力质变。
目前京沪高铁的市场现状如何?
目前京沪高铁的市场现状呈现多方面特点。首先,客流稳定增长,2023年公司客运量与业绩端均呈现快速总量修复,重回稳态增长轨道,并呈现出“本线提质、跨线增量”的结构性改善。其次,价格体系灵活,票价上涨对公司盈利有直接正向弹性,如2026年5月公司公告对京沪高速线和合蚌高速线开行的动车组列车公布票价上浮20%,测算显示票价上涨5%/10%/15%/20%,对公司2025年归母净利增厚幅度为4.5%/9%/13.4%/17.9%。再次,股东回报丰厚,公司承诺未来三年分红比例不低于55%,2025年公司完成了首次股份回购和首次中期分红,实际分红比例达56.99%。此外,路网持续扩张,京福安徽公司所辖线路2025年首次全年盈利,京雄商高铁开通后盈利天花板有望被系统性打开。最后,运营效率提升,复兴号动车组在寿命、能耗、载客能力等核心维度实现系统性跃升,CR450动车组的推出或驱动高铁竞争力质变。这些特点共同推动京沪高铁市场向更高质量、更高效、更智能的方向发展。
研报提示了哪些风险?
研报提示了以下风险:首先,高铁市场竞争加剧可能导致票价上涨空间受限,影响公司盈利能力。其次,高铁运营成本上升可能对公司盈利造成压力,如能源价格波动、设备维护成本增加等。再次,高铁技术更新换代可能带来投资压力,如CR450动车组的推出需要公司进行相应的设备升级和线路改造。此外,高铁网络扩张可能面临政策风险,如新线路建设审批、土地征用等问题。最后,高铁运营可能面临安全风险,如自然灾害、设备故障等突发事件可能对公司运营造成影响。这些风险需要公司密切关注并采取相应措施进行防范。