猜你想问
这份研报主要分析了京沪高铁的哪些价值重估点?
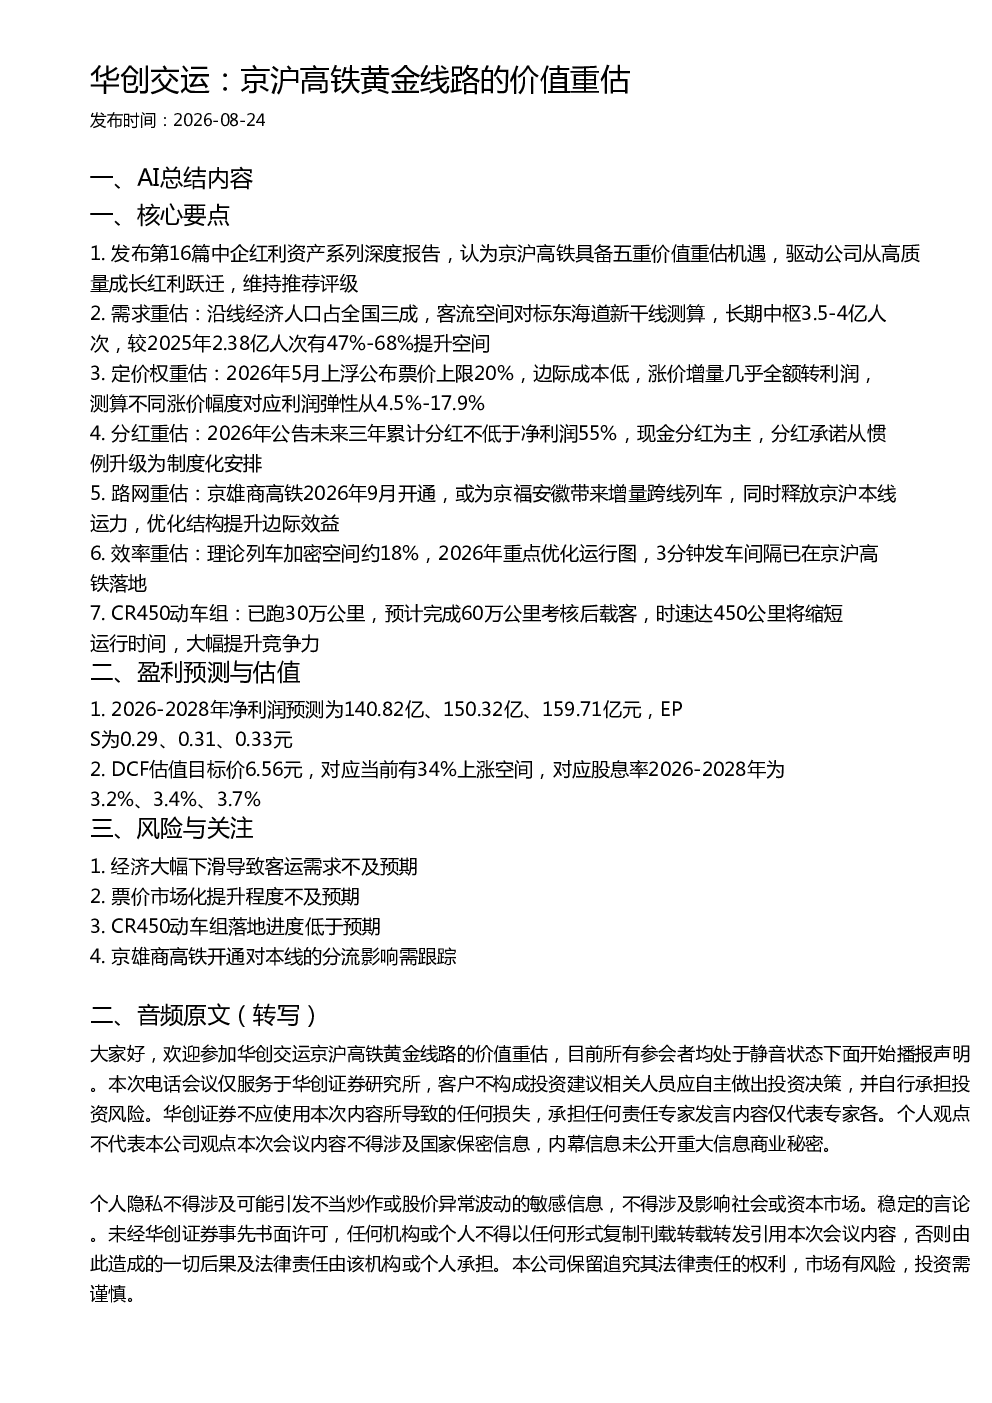
这份研报主要分析了京沪高铁的六重价值重估点:需求重估,预测长期客流有47%-68%提升空间;定价重估,2026年票价上限可能上浮20%,增量几乎全额转利润;分红重估,未来三年累计分红不低于净利润55%;路网重估,京雄商高铁开通可能释放京沪本线运力;效率重估,理论列车加密空间约18%;CR450动车组落地将大幅提升竞争力。
京沪高铁所在赛道的发展趋势如何?
京沪高铁所在赛道的发展趋势向好,经济人口密集区域带来持续客流需求,票价市场化改革提供提价空间,高铁网络不断完善释放协同效应。CR450动车组的研发应用将进一步提升运营效率和竞争力,推动行业向更高速度、更高密度、更优服务方向发展。
研报重点分析了京沪高铁的哪些方面?
研报重点分析了京沪高铁的需求、定价、分红、路网、效率及新车型应用六个方面。通过对标东海道新干线测算客流潜力,评估票价调整的利润弹性,解读分红承诺的制度化安排,分析京雄商高铁开通的协同效应,优化运行图提升密度,以及CR450动车组的竞争力提升作用。
当前京沪高铁的市场现状如何?
当前京沪高铁市场呈现经济人口支撑强、客流密度大、票价弹性空间足的特点。2025年客运量已达2.38亿人次,具备显著增长潜力。票价调整机制灵活,边际成本低,提价对利润有明显正向贡献。京雄商高铁等新线路开通将带来网络优化机遇,CR450动车组的应用将提升整体运营效率和服务水平。
研报提示了哪些风险点需要注意?
研报提示了四项风险点:经济大幅下滑可能导致客运需求不及预期;票价市场化改革推进程度可能不及预期;CR450动车组研发和落地进度存在不确定性;京雄商高铁开通可能对本线产生分流影响。需持续关注宏观经济波动、政策调整及新线路开通对京沪高铁的影响。
你可能感兴趣
华创交运 | 风起大国央企系列(十六):黄金干线价值重估五重奏
交通运输华创证券2026-08-18
华创交运行业红利资产月报(2026年5月):京沪高铁提价有助于释放盈利能力,持续看好港口战略价值投资时代来临
交通运输华创证券2026-05-31
浙商Value战队价值白马巡礼:京沪高铁票价市场化迎价值重估
未知机构2026-07-31
跟踪分析报告:华创交运“2022变局之年系列”重点标的之中远海控,“船”到“链”转变下的价值重估
交通运输华创证券2022-01-03
2026年半年报点评:2026H1业绩稳健增长、经营韧性延续,持续看好黄金线路价值重估“五重奏”机遇
华创证券2026-09-01
京沪高铁2024年报及2025年一季报点评:24年归母净利同比+10.59%,京福公司扭亏在即,看好黄金线路跨线业务增长潜力
交通运输华创证券2025-05-11
冬春航季开启,时刻延续控总量;京沪高铁披露招股书,黄金线路强盈利
交通运输华创证券2019-10-27
华创交运业绩速递京沪高铁24Q2实现归母净利339亿同比16
未知机构2024-09-01
华创农业农业板块当下的预期差与价值重估
未知机构2026-07-15
浙商交运李丹港口板块异动点评和记港口出售事件催化下的价值重估
未知机构2025-03-18