猜你想问
京沪高铁2026年半年报核心内容是什么?
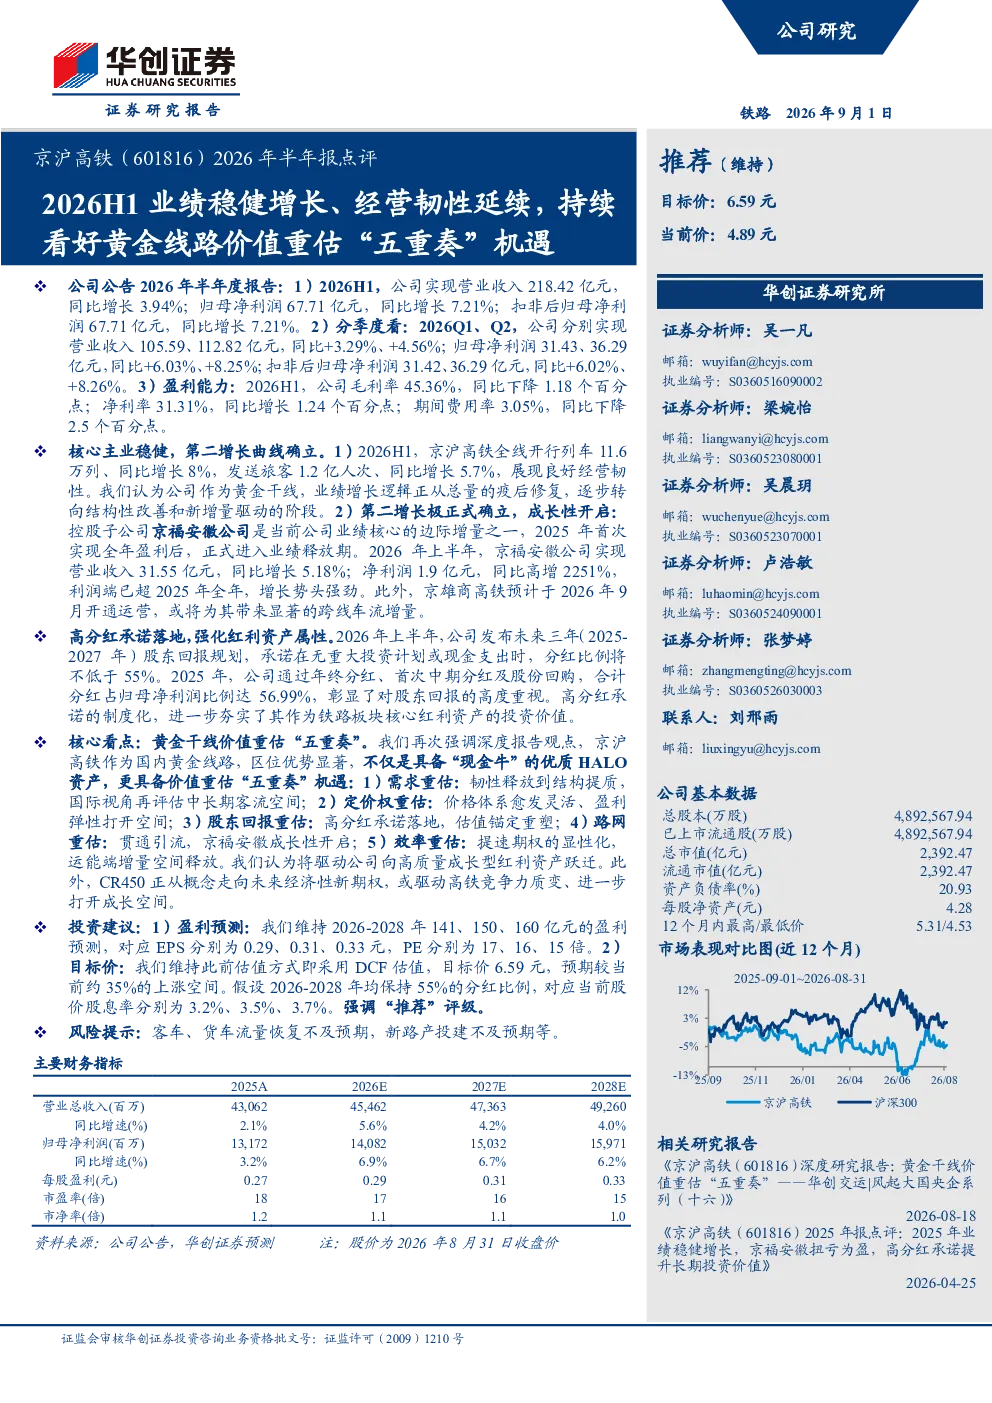
京沪高铁2026年半年度业绩稳健增长,经营韧性延续。公司实现营业收入218.42亿元,同比增长3.94%;归母净利润67.71亿元,同比增长7.21%。分季度看,2026Q1、Q2营业收入分别为105.59、112.82亿元,同比增长3.29%、4.56%;归母净利润分别为31.43、36.29亿元,同比增长6.03%、8.25%。毛利率45.36%,同比下降1.18个百分点;净利率31.31%,同比增长1.24个百分点;期间费用率3.05%,同比下降2.5个百分点。
铁路行业未来发展趋势如何?
铁路行业未来发展趋势呈现结构性改善和新增量驱动特点。随着高铁网络不断完善,客流从总量修复转向质量提升,国际视角下中长期客流空间再评估。价格体系愈发灵活,盈利弹性打开空间。同时,铁路板块高分红承诺制度化,强化红利资产属性。新路网贯通引流,如京福安徽公司进入业绩释放期,京雄商高铁开通将带来跨线车流增量。效率提升方面,提速期权显性化,运能端增量空间释放,CR450技术或驱动高铁竞争力质变。
报告重点分析了哪些方面?
报告重点分析了京沪高铁作为黄金线路的价值重估“五重奏”机遇。具体包括:需求重估,从韧性释放到结构提质,国际视角再评估中长期客流空间;定价权重估,价格体系灵活化提升盈利弹性;股东回报重估,高分红承诺落地重塑估值锚定;路网重估,京福安徽成长性开启,京雄商高铁开通引流;效率重估,提速期权显性化释放运能端增量空间。
当前铁路板块市场现状如何?
当前铁路板块市场现状表现为业绩稳健增长,经营韧性延续。核心主业客流和收入持续增长,如京沪高铁2026H1开行列车同比增长8%,发送旅客同比增长5.7%。盈利能力改善,净利率提升。同时,铁路板块高分红承诺制度化,强化红利资产属性,吸引关注。新路网建设带来增量预期,如京雄商高铁即将开通。但需关注客车、货车流量恢复不及预期,新路产投建不及预期等风险。
研报提示了哪些风险?
研报提示的主要风险包括:客车、货车流量恢复不及预期,可能影响铁路运输收入增长。新路产投建不及预期,可能影响新线路按计划开通和客流增长。此外,铁路行业运营成本波动、政策调整等也可能对业绩产生影响。需密切关注这些风险因素,合理评估投资价值。