猜你想问
On公司2026Q2季报核心数据有哪些?
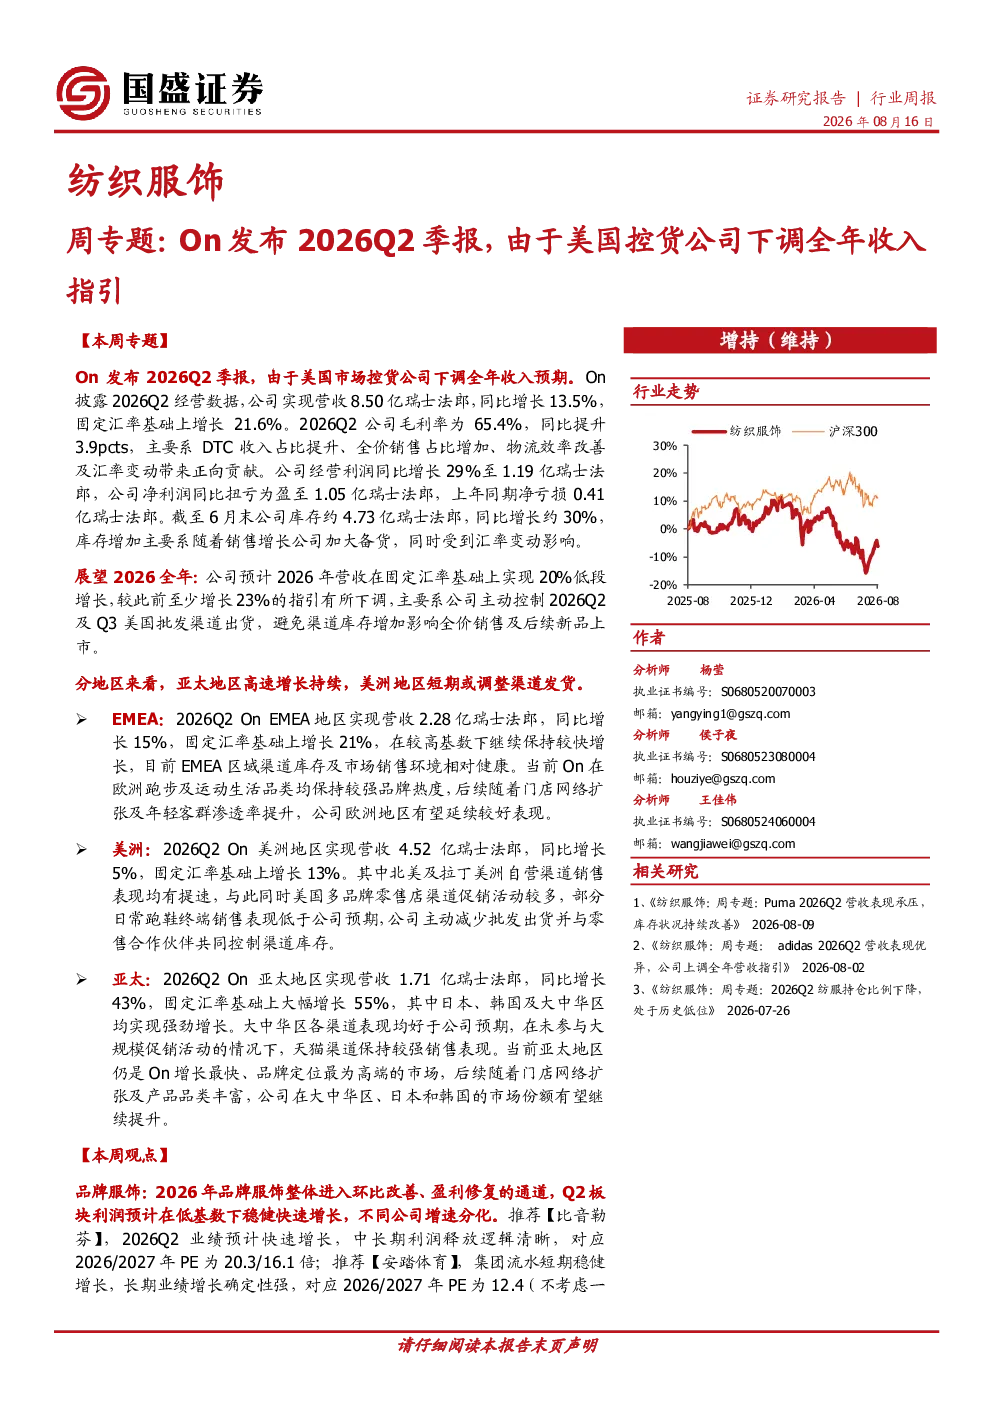
On公司2026Q2季报显示,实现营收8.50亿瑞士法郎,同比增长13.5%,固定汇率基础上增长21.6%。毛利率为65.4%,同比提升3.9pcts。经营利润同比增长29%至1.19亿瑞士法郎,净利润同比扭亏为盈至1.05亿瑞士法郎。截至6月末库存约4.73亿瑞士法郎,同比增长约30%。公司预计2026年营收在固定汇率基础上实现20%低段增长,主要系主动控制美国批发渠道出货。
纺织服饰行业2026年发展趋势如何?
2026年品牌服饰整体进入环比改善、盈利修复的通道,Q2板块利润预计在低基数下稳健快速增长,不同公司增速分化。品牌服饰板块表现优于大盘,跑赢沪深300指数。黄金珠宝板块受金价波动影响,需关注强α标的。服饰制造板块目前股价多处于低位,后续关注预期边际变化。整体看,行业呈现结构性分化,品牌和优质制造企业表现更优。
On公司报告有哪些重点分析方向?
On公司报告重点分析了美国市场控货策略对业绩的影响,以及全球不同地区的业绩表现差异。EMEA地区保持较快增长,美洲地区主动减少批发出货控制库存,亚太地区尤其是大中华区表现亮眼。报告还披露了公司主动调整库存策略,预计2026年营收增速有所下调,但盈利能力持续提升。库存管理成为公司业绩的重要影响因素。
当前纺织服饰板块市场现状如何?
本周纺织服饰板块整体表现跑赢大盘,品牌服饰板块涨幅领先,而沪深300指数微跌。A股纺织制造板块上涨1.19%,品牌服饰板块上涨1.81%。板块内个股涨跌幅分化明显,探路者、比音勒芬、浔兴股份等领涨,健盛集团、百隆东方、森马服饰等领跌。行业整体呈现复苏态势,但内部存在较大差异。
本报告有哪些风险提示需要注意?
本报告提示的风险包括消费力疲软及消费环境波动风险,门店扩张不及预期风险,电商业务建设不及预期风险,管理层团队优化不及预期风险,以及汇率波动风险。这些风险可能影响公司业绩表现和行业整体发展。例如,消费力疲软可能导致需求下降,门店扩张不及预期可能影响收入增长,电商业务建设不及预期可能影响渠道竞争力。汇率波动则可能影响公司财务报表。