猜你想问
这份研报的核心内容是什么?
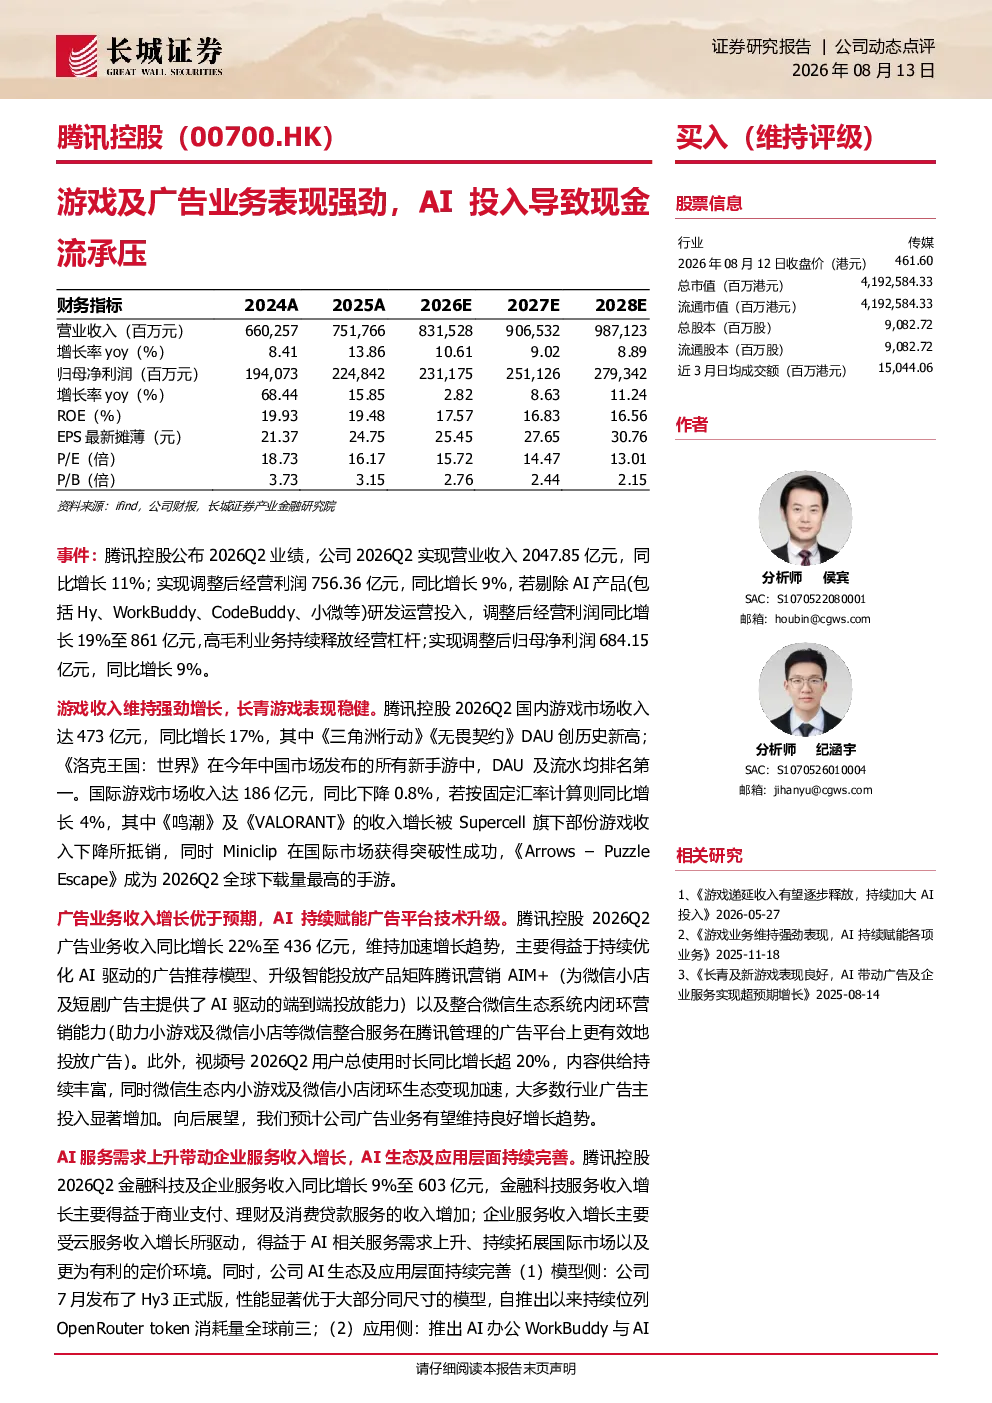
这份研报分析了腾讯控股2026Q2的业绩表现,指出游戏和广告业务增长显著,但AI投入导致现金流承压。整体营收同比增长11%,调整后经营利润同比增长9%,游戏业务国内市场增长17%,广告业务增长22%。AI相关投入导致资本开支增加,2026Q2自由现金流为负,但剔除算力采购预付款后为正。报告还提到AI在企业服务、生态等方面的进展和风险。
AI行业发展趋势如何?
AI行业发展趋势显示,AI模型和产品生态建设是关键,腾讯在AI办公应用方面取得良好卡位,微信生态稳固。AI相关服务需求上升,企业服务收入增长9%。AI大模型迭代和商业化是重要方向,但存在行业政策变动、商业化不及预期等风险。腾讯的AI投入虽短期承压现金流,但将为中长期竞争壁垒提供保障。
研报重点分析了哪些方向?
研报重点分析了腾讯控股的游戏、广告、企业服务三大业务板块,以及AI投入对现金流的影响。游戏业务方面,国内市场增长强劲,国际市场按固定汇率计算同比增长4%。广告业务增长主要得益于AI驱动模型优化和微信生态整合。企业服务收入增长9%,AI相关服务需求上升。报告还评估了AI投入带来的短期现金流压力和长期竞争优势。
当前市场对腾讯的判断是什么?
市场对腾讯的判断显示,公司在游戏和广告业务方面表现强劲,AI投入虽短期承压现金流,但中长期看将增强竞争力。腾讯在AI模型、产品、生态方面进展良好,AI办公应用已实现良好卡位。资本开支加码短期内影响利润和自由现金流,但为未来竞争提供保障。预计2026-2028年营收和净利润将持续增长,PE有望下降。
研报提示了哪些风险?
研报提示的风险包括行业政策变动、AI商业化不及预期、AI大模型迭代不及预期以及游戏流水不及预期。AI商业化落地存在不确定性,大模型迭代速度影响竞争优势。游戏业务流水波动可能影响收入增长。此外,行业政策变化可能对腾讯的业务模式产生影响,需要密切关注。
你可能感兴趣
宏观疲软导致广告业务承压,AI变现能力待验证
第一上海证券2023-03-04
4Q21财报点评:广告业务维持承压,AI业务超预期,智能云、智能驾驶势头强劲
德邦证券2022-03-02
4Q21A游戏及广告业务短期承压,寻求业务优化良性发展
安捷证券2022-03-24
毛利下滑导致业绩承压,坚定端侧AI投入
信息技术国投证券2024-09-01
游戏&广告业务超预期,AI投入初现回报
国金证券2025-05-15
Q1游戏、广告业务增长超预期,持续加大AI技术领域投入
文化传媒群益证券2025-05-15
港股公司信息更新报告:广告业务短期承压,有待宏观复苏及AI产品变现
开源证券2024-11-24
国金计算机 科技 Meta 2026Q2 广告增长强劲 AI投资加码利润与现金流承压
未知机构2026-07-30
多重因素导致短期业绩承压,新品表现强劲下半年业绩有望充分释放
文化传媒上海证券2021-08-18
高投入致利润短期承压,智慧零售延续强劲表现,关注新商业操作系统上线
东吴证券2021-08-20