猜你想问
九号公司最新报告核心内容有哪些?
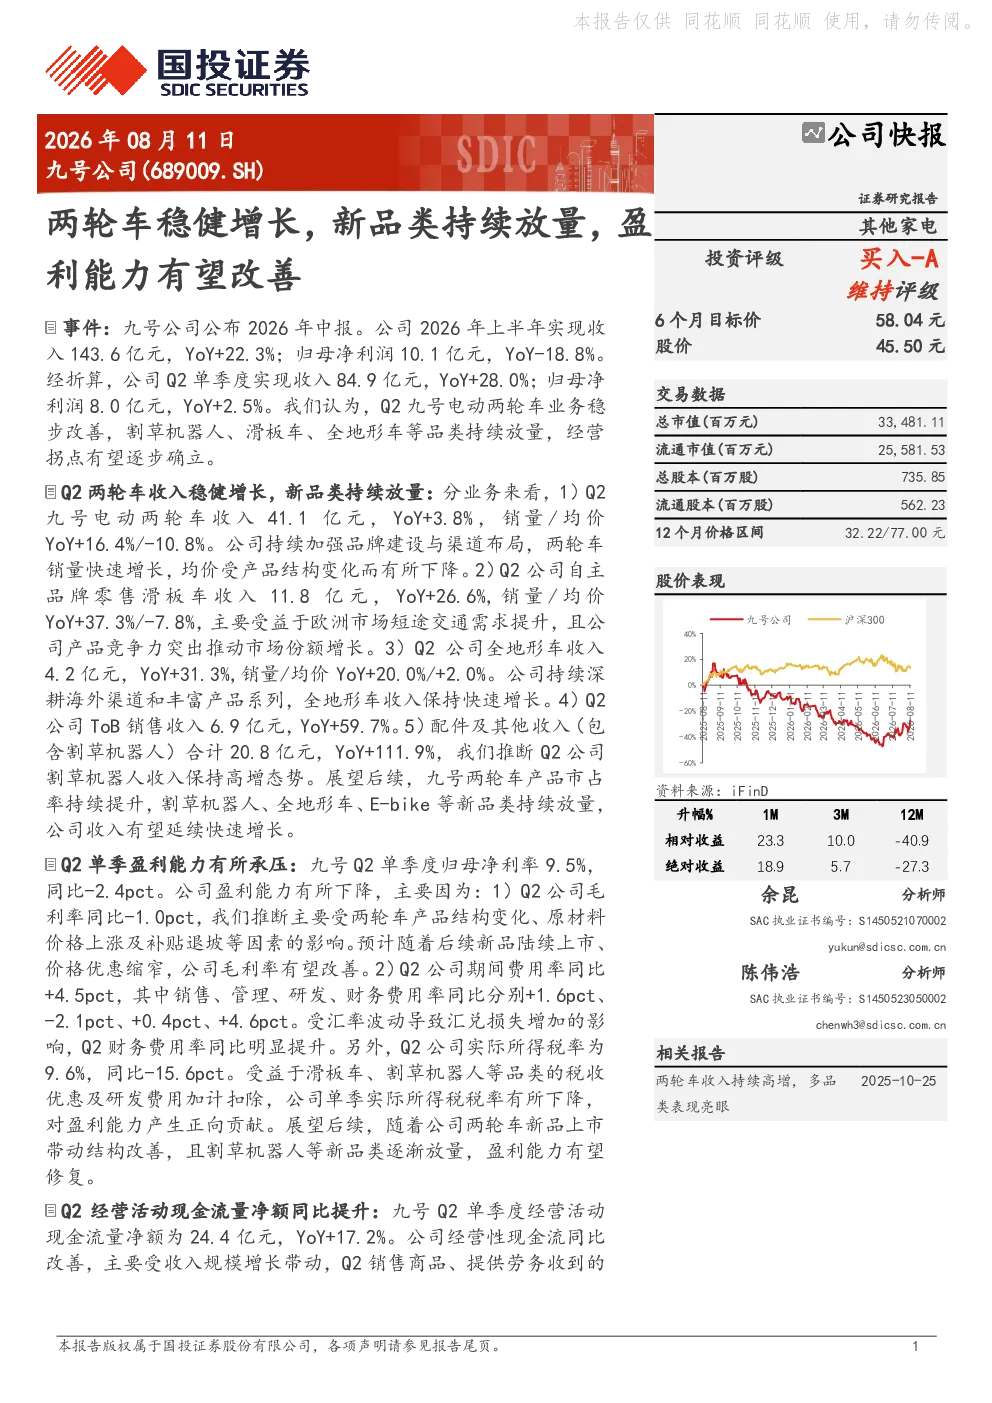
九号公司2026年中报显示,上半年实现收入143.6亿元,同比增长22.3%,归母净利润10.1亿元,同比下降18.8%。Q2单季度收入84.9亿元,同比增长28.0%,归母净利润8.0亿元,同比增长2.5%。电动两轮车业务收入41.1亿元,同比增长3.8%,销量/均价YoY+16.4%/-10.8%。自主品牌零售滑板车收入11.8亿元,同比增长26.6%,销量/均价YoY+37.3%/-7.8%。全地形车收入4.2亿元,同比增长31.3%,销量/均价YoY+20.0%/+2.0%。ToB销售收入6.9亿元,同比增长59.7%。配件及其他收入20.8亿元,同比增长111.9%。Q2盈利能力承压,归母净利率9.5%,同比-2.4pct,主要受毛利率同比-1.0pct和期间费用率同比+4.5pct影响。经营活动现金流量净额为24.4亿元,同比增长17.2%,期末合同负债余额20.0亿元,YoY+34.9%。
两轮车赛道行业发展趋势如何?
两轮车赛道呈现稳健增长态势,九号公司电动两轮车业务收入41.1亿元,同比增长3.8%,销量/均价YoY+16.4%/-10.8%。自主品牌零售滑板车收入11.8亿元,同比增长26.6%,销量/均价YoY+37.3%/-7.8%。全地形车收入4.2亿元,同比增长31.3%,销量/均价YoY+20.0%/+2.0%。新品类如割草机器人、全地形车、E-bike持续放量,收入有望延续快速增长。行业竞争激烈,产品结构变化、原材料价格上涨及补贴退坡等因素影响毛利率,汇率波动导致汇兑损失增加影响期间费用率。未来市场集中度有望提升,技术创新和品牌建设是关键竞争因素。
报告重点分析了哪些方向?
报告重点分析了九号公司多品类业务表现及盈利能力变化。电动两轮车、滑板车、全地形车等新品类收入增长显著,其中滑板车和全地形车增速尤为突出。Q2单季盈利能力有所承压,归母净利率9.5%,同比-2.4pct,主要受毛利率同比-1.0pct(产品结构变化、原材料价格上涨及补贴退坡)和期间费用率同比+4.5pct(汇率波动导致汇兑损失增加)影响。展望后续,公司两轮车产品市占率持续提升,新品类持续放量,收入有望延续快速增长。预计2026~2028年EPS分别为2.64元/3.57元/4.72元,维持买入-A的投资评级。
当前市场现状如何判断?
当前市场现状显示九号公司业务呈现多品类增长格局,电动两轮车、滑板车、全地形车等新品类收入增速较快,其中滑板车和全地形车表现亮眼。Q2单季收入84.9亿元,同比增长28.0%,归母净利润8.0亿元,同比增长2.5%,但盈利能力承压,归母净利率9.5%,同比-2.4pct。市场方面,两轮车赛道竞争激烈,产品结构变化、原材料价格上涨及补贴退坡等因素影响毛利率,汇率波动导致汇兑损失增加影响期间费用率。行业整体处于快速发展阶段,但盈利能力波动较大,需关注成本控制和产品结构优化。
研报提示哪些风险?
研报提示的主要风险包括监管政策趋严、人民币大幅升值、海外贸易政策风险。监管政策方面,两轮车行业可能面临更严格的安全生产和环保标准,影响产品成本和市场准入。人民币大幅升值可能导致进口原材料成本上升,影响毛利率水平。海外贸易政策风险包括关税调整、贸易壁垒等,可能影响公司海外市场销售。此外,汇率波动导致汇兑损失增加也影响期间费用率,需关注汇率风险管理。这些风险因素可能对公司业绩和盈利能力产生不利影响,需持续关注政策变化和市场动态。