猜你想问
中资美元债上周发行情况如何?
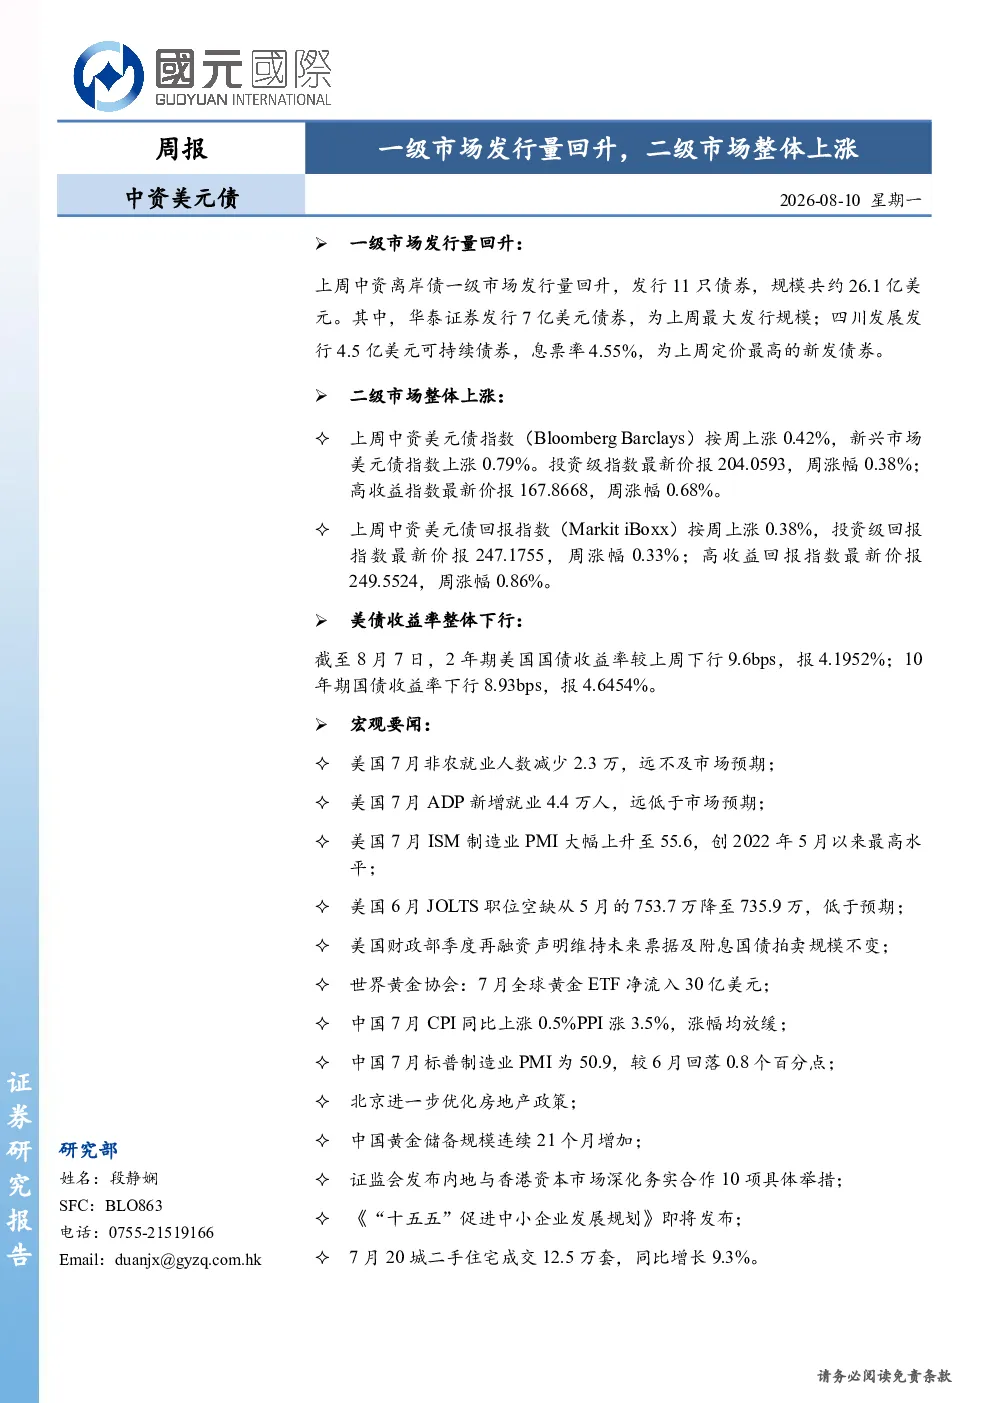
上周中资离岸债一级市场发行量回升,共发行11只债券,规模约26.1亿美元。华泰证券发行7亿美元债券,为上周最大发行规模;四川发展发行4.5亿美元可持续债券,息票率4.55%,为上周定价最高的新发债券。光大证券国际发行20亿人民币票据,息票率1.86%,最终认购超7倍;福建漳龙集团发行30.56亿人民币可持续债券,息票率2.35%,最终认购超5倍。这些数据表明中资美元债一级市场发行活动有所活跃,不同类型债券受到市场关注。
中资美元债二级市场表现怎样?
二级市场整体呈现上涨趋势。中资美元债指数(BloombergBarclays)按周上涨0.42%,新兴市场美元债指数上涨0.79%。投资级指数周涨幅0.38%,高收益指数周涨幅0.68%。回报指数方面,中资美元债回报指数按周上涨0.38%,投资级回报指数周涨幅0.33%,高收益回报指数周涨幅0.86%。这显示市场情绪有所改善,投资者对中资美元债的配置意愿增强。
哪些行业在中资美元债中表现突出?
必需消费和材料板块领涨中资美元债行业表现。必需消费板块受爵宝投资有限公司、健合(H&H)国际控股有限公司等上涨影响,收益率下行214.2bps;材料板块受希尔威金属矿业有限公司、中国西部水泥有限公司等上涨影响,收益率下行33.3bps。这反映了市场对这些行业基本面的认可,以及相关企业较强的偿债能力。地产和非必需消费板块领跌,收益率分别上行2.5bps和67.3bps,显示出行业风险仍需关注。
中资美元债市场当前面临哪些风险?
当前中资美元债市场面临多重风险。首先,美国经济政策变动可能对全球资本流动产生冲击,影响中资美元债的估值。其次,超预期信用风险事件若蔓延,可能引发市场避险情绪,导致收益率上升。此外,稳地产政策效果不及预期也可能对相关企业的偿债能力造成压力。投资者需密切关注这些风险因素,合理评估投资组合的稳健性。
美国国债走势对中资美元债有何影响?
美国国债走势对中资美元债市场具有重要影响。上周美国2年期国债收益率下行9.6bps,报4.1952%;10年期国债收益率下行8.93bps,报4.6454%。美国国债收益率的变动会影响全球投资者的风险偏好,进而影响对中资美元债的需求。当美国国债收益率下行时,部分资金可能从美国国债市场流出,转向其他高收益资产,包括中资美元债,从而推动其价格上涨。反之亦然。投资者需关注美国国债市场的动态,以便及时调整投资策略。