猜你想问
微软FY2026Q4报告核心内容有哪些?
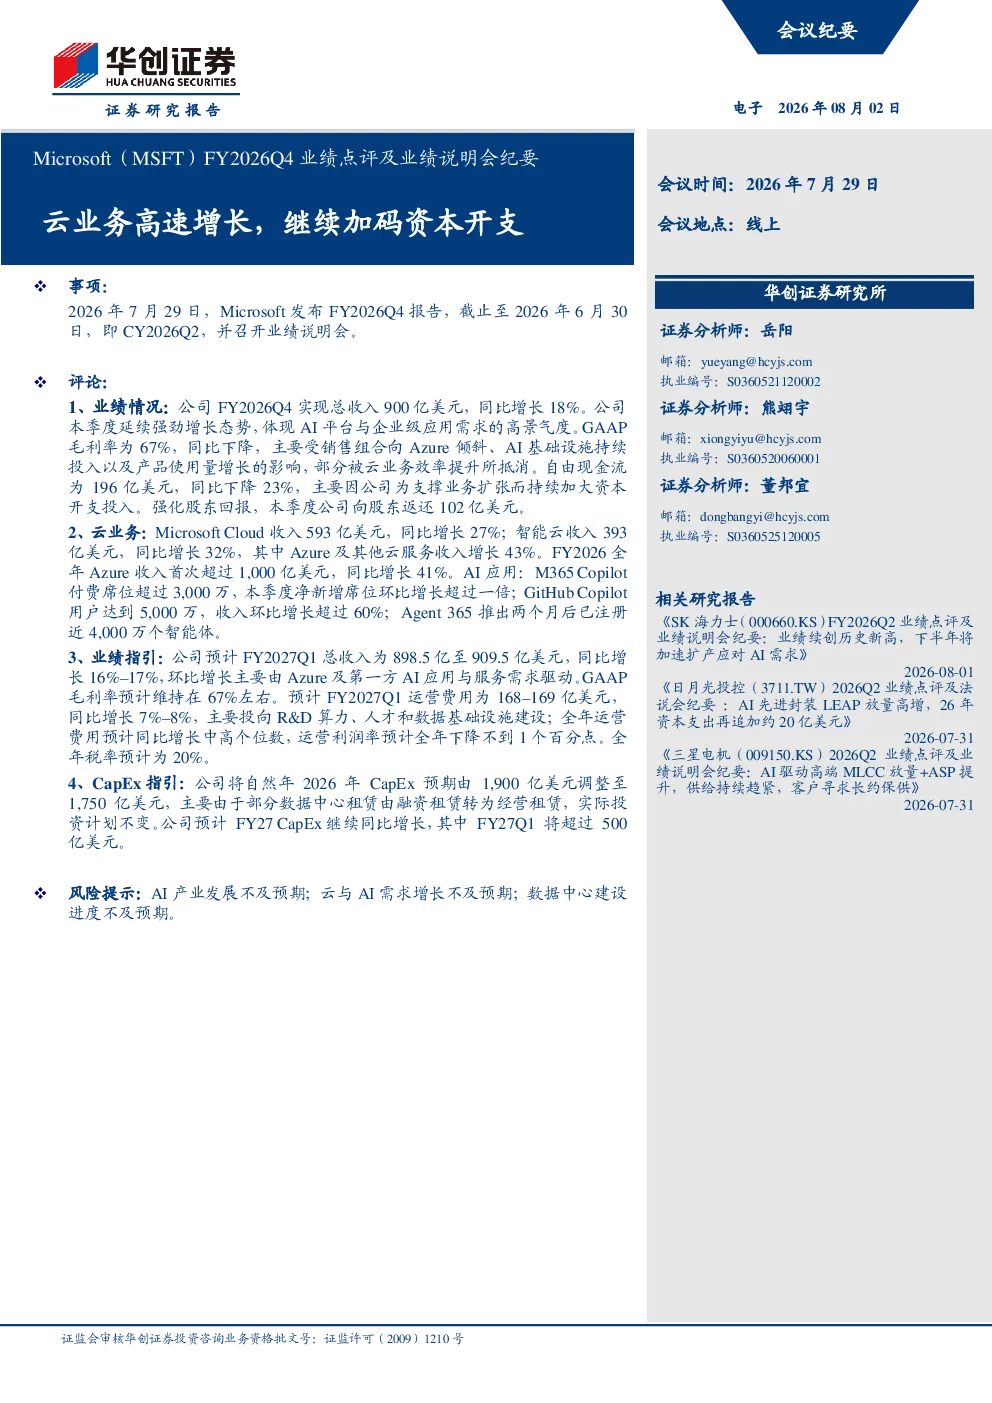
微软FY2026Q4报告显示总收入900亿美元,同比增长18%,环比增长8.56%,创历史新高。GAAP毛利率67%略有下滑,主要因Azure占比提升、AI投入及产品使用量增长。自由现金流196亿美元,同比下降23%,主要受资本开支增加影响。公司继续向云和AI基础设施投资,本季度返还102亿美元股东回报。智能云板块收入393亿美元,同比增长32%,Azure收入首次超1000亿美元,同比增长41%
云业务赛道未来发展趋势如何?
云业务赛道持续高速增长,微软Azure收入强劲,客户需求超供给。公司通过软件栈优化、模型效率提升和基础设施利用率改善增加可售算力。未来云业务将受益于AI基础设施建设和算力需求提升,但季度增速可能受容量上线等因素影响。微软正积极布局AI云服务,抢占市场先机
报告重点分析了哪些业务板块?
报告重点分析智能云和生产力业务板块。智能云Azure收入增长强劲,全年首次超1000亿美元,同比增长41%,营业利润率约41%。生产力业务收入378亿美元,同比增长14%,M365商业云和消费者云收入均实现两位数增长,LinkedIn和Dynamics 365收入也稳步提升,营业利润率升至58%
当前市场对微软有何判断?
当前市场关注微软云业务和AI战略的进展。Azure持续高速增长,但面临供给约束,公司通过技术优化缓解压力。资本开支加码反映长期战略布局,但需关注现金流压力。微软在多模型环境下展现灵活的IP和模型选择策略,Azure变现模式清晰,通过订阅和按量计费实现收入增长。公司正积极应对AI基础设施成本上升等风险
研报提示哪些风险需要关注?
研报提示资本开支加码带来的现金流压力,2026年CapEx预期调整至1750亿美元,FY27 CapEx预计继续增长。AI基础设施建设和元器件涨价风险需关注,微软通过短期资产调配、效率提升、自研芯片和合同定价管理应对。此外,数据中心资产使用效率需持续优化,以改善资本开支回报率