-
行业端:供需格局重塑,黑电价值重估
- 供给端:面板垄断格局达成,黑电盈利能力增强
- 中国厂商主导LCD面板产能,确立全球垄断地位,行业竞争逻辑从规模扩张转向利润导向,控产保价共识形成,面板价格波动显著收敛。
- 面板价格中枢趋稳,产业链利润分配格局重构,上游面板厂商盈利水平显著修复,盈利改善将沿产业链传导至下游彩电整机环节。
- 面板行业资金壁垒和技术壁垒较高,预计行业格局将维持稳定。
- 需求端:彩电从耐用品替换到体验升级逻辑
- 彩电保有量饱和、开机率下降,增长逻辑从“耐用品替换”转向“体验升级”,大屏化和画质升级成为核心驱动力。
- 大屏化趋势:75英寸成为主要尺寸型号,大尺寸产品份额全面攀升。
- 画质升级:MiniLED技术渗透率快速提高,成为高端化升级的核心载体。
- 未来趋势:大小屏走向深度融合,彩电提供高质量的沉浸式消费体验,与智能手机形成互补。
- 低估与重估:黑电能否复制白电的进阶路径
- 全球电视出货量:国产替代速率加快,国产品牌全球市占率提升。
- 盈利水平:面板周期波动减弱,盈利能力趋稳。
- 产业链垂直整合:黑电企业加快产业链一体化建设,ROE呈改善趋势。
- 显示技术:LCD成为主导力量,技术路径不确定性消除,产业格局稳定性增强。
-
海信视像:混改焕新,多元布局
- 治理优化:混改落地,从国资控股到无实际控制人
- 2019年海信集团开启混改,2020年海信视像变为无实际控制人,股权结构多元化,治理结构更市场化。
- 深耕“1+4+N”产业布局,覆盖多场景
- 1:智慧显示终端业务(液晶电视、激光电视等),是公司营收的基本盘,市场份额持续增长、产品结构不断升级。
- 4:新显示新业务(激光显示、商用显示、芯片、云服务),市场与场景应用正持续拓展,已成长为第二增长曲线。
- N:其他业务(智能穿戴、人工智能、机器人等),面向新兴领域,推动显示技术从固定场景向移动与个人场景延伸。
- 智慧显示终端:大屏化和高端化驱动
- 全球电视行业以存量市场为主导,增速平缓,但大屏化和高端化趋势仍带动行业保持良好增长。
- 海信在MiniLED电视赛道上具有技术降本和品牌优势,大屏化和高端化策略有效,品牌价格指数稳步增长。
- 智慧终端业务营收增速稳健,盈利能力不断改善。
- 新显示新业务:激光、商用、云服务、芯片多元拓展
- 激光显示业务:海信深化全场景显示战略,实现激光业务规模与市场份额双增长。
- 商用显示业务:海信商用显示业务以“AI技术突破与全球化布局”为双轮驱动,坚定推进自主品牌出海战略。
- 新显示新业务已成为公司的第二增长曲线,收入占比持续提升,毛利率相对表现最好。
- 多品牌矩阵:海信+东芝+Vidda协同发力
- 东芝:借力品牌积淀,加速全球化布局,在日本市场树立了电视产业高端化标杆地位。
- Vidda:年轻化线上品牌,抢占新消费高地,线上市占率快速增长,销量规模已大幅领先于雷鸟。
-
财务分析
- 海信视像营收增长与盈利稳定性在可比公司中表现突出,电视主业规模稳居行业第一梯队,经营韧性强。
- 毛利率稳中有升、费用率持续优化,净利率与ROE稳步上行。
- 营运效率来看,海信视像在可比公司中处于领先水平,净现比稳步提升,现金流质量优异。
-
盈利预测和投资建议
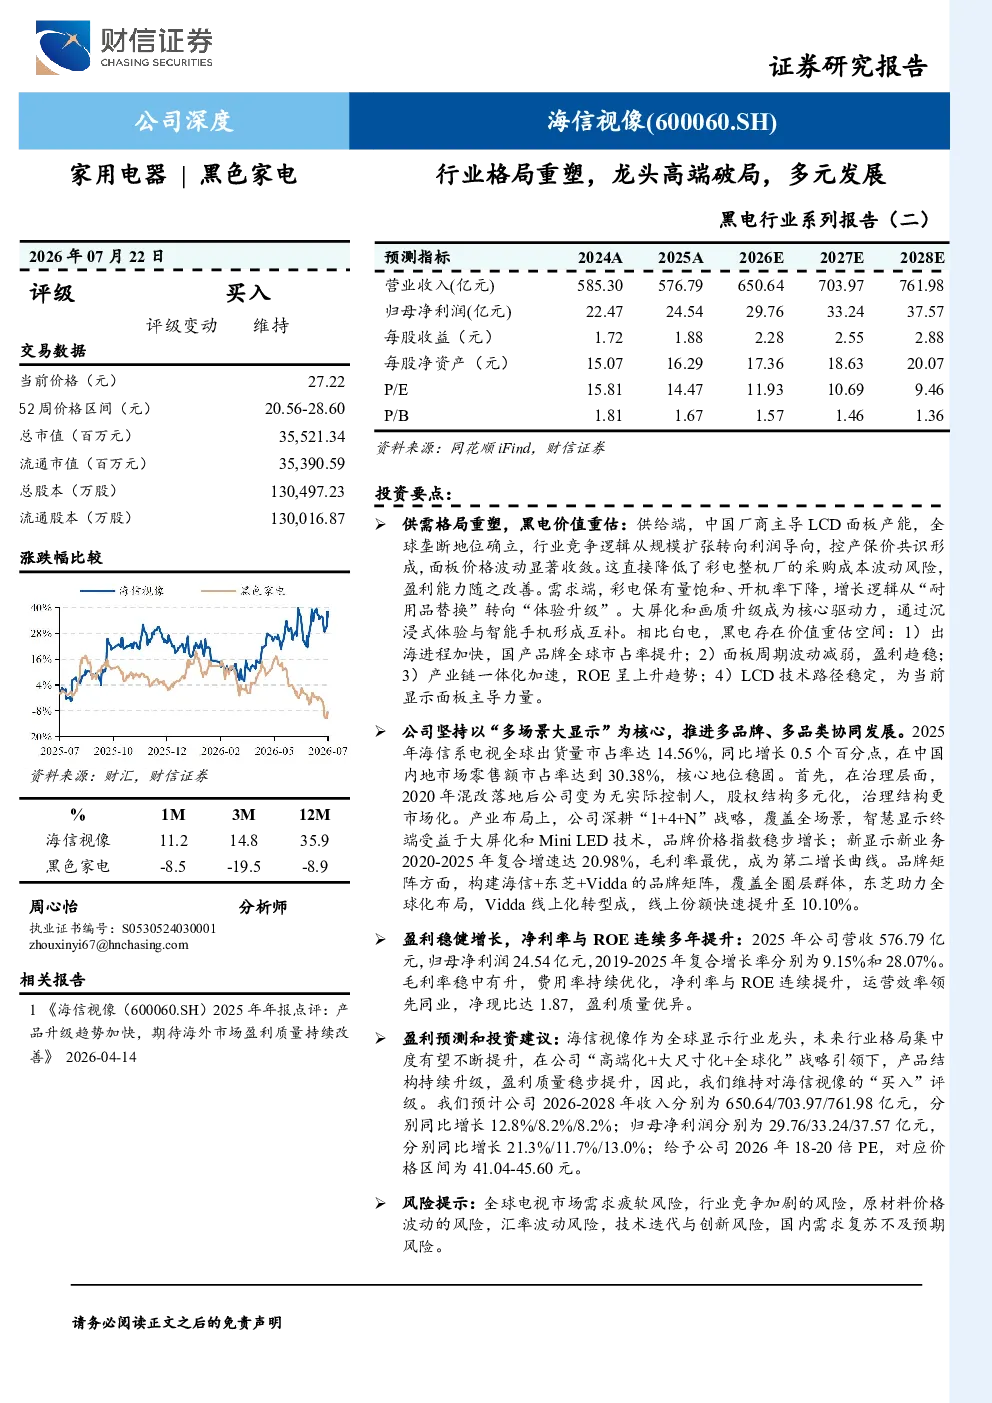
- 预计公司2026-2028年收入分别为650.64/703.97/761.98亿元,归母净利润分别为29.76/33.24/37.57亿元。
- 给予公司2026年18-20倍PE,对应价格区间为41.04-45.60元。
- 维持对海信视像的“买入”评级。
-
风险提示
- 全球电视市场需求疲软风险
- 行业竞争加剧的风险
- 原材料价格波动的风险
- 汇率波动风险
- 技术迭代与创新风险
- 国内需求复苏不及预期风险