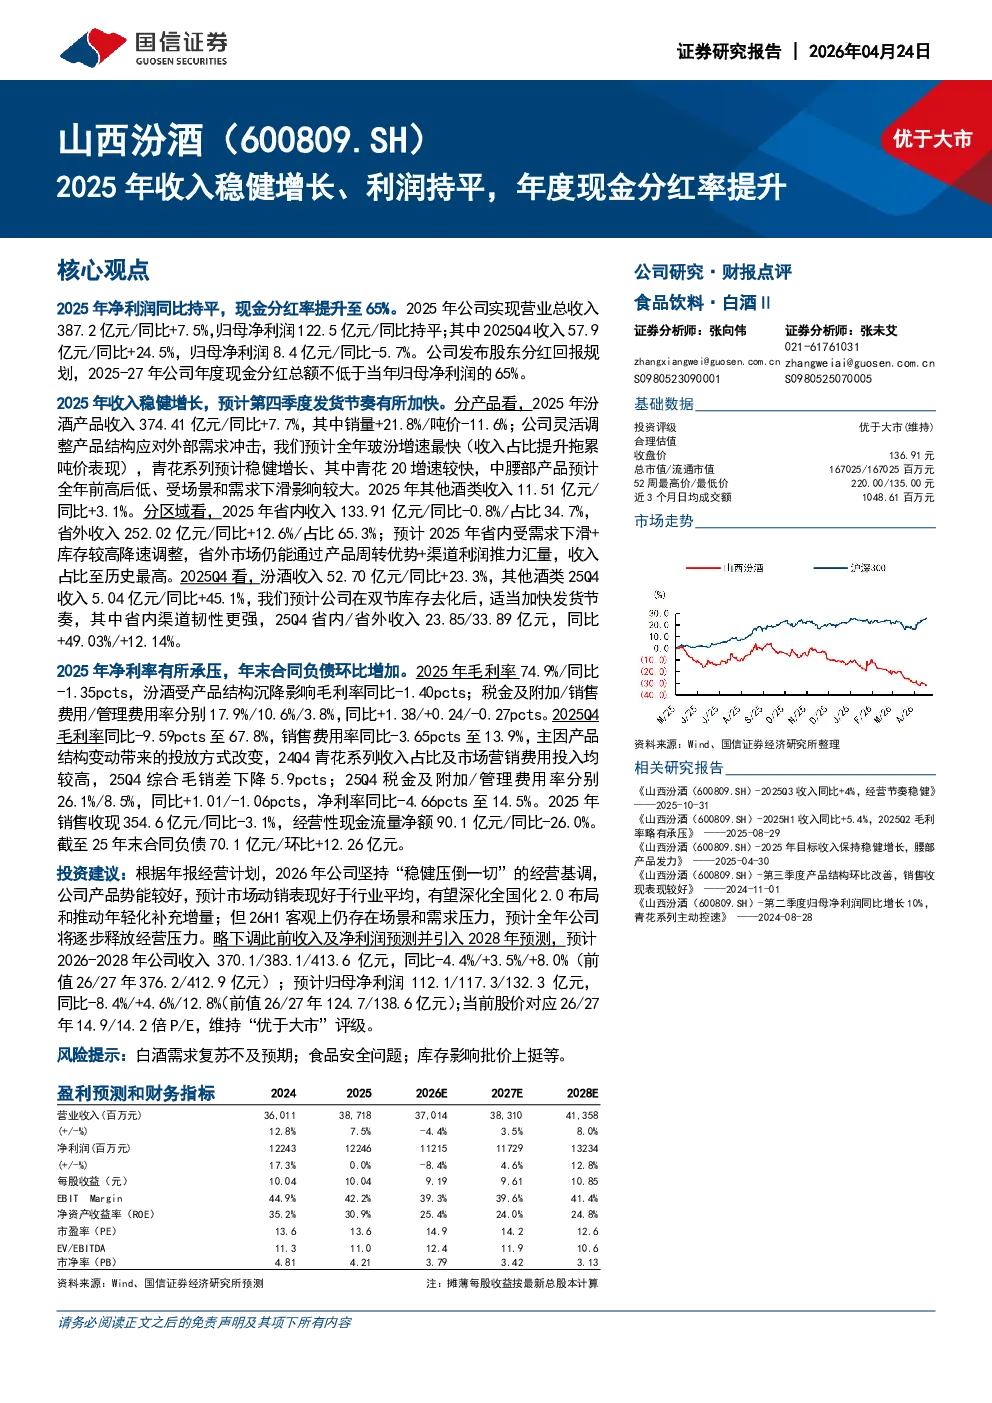
核心观点
2025年公司实现营业总收入387.2亿元,同比增长7.5%;归母净利润122.5亿元,同比持平。公司年度现金分红率提升至65%,发布股东分红回报规划,2025-2027年公司年度现金分红总额不低于当年归母净利润的65%。
收入与产品结构
2025年收入稳健增长,预计第四季度发货节奏有所加快。汾酒产品收入374.41亿元,同比增长7.7%,销量增长21.8%,吨价下降11.6%。预计全年玻汾增速最快,青花系列稳健增长,中腰部产品受场景和需求下滑影响较大。其他酒类收入11.51亿元,同比增长3.1%。省内收入133.91亿元,同比下降0.8%;省外收入252.02亿元,同比增长12.6%,占比提升至65.3%。2025Q4省内/省外收入分别为23.85亿元和33.89亿元,同比分别增长49.03%和12.14%。
利润与费用
2025年毛利率74.9%,同比下降1.35个百分点,主因产品结构变动带来的投放方式改变。2025Q4毛利率67.8%,同比下降9.59个百分点;销售费用率13.9%,同比下降3.65个百分点。2025年净利率14.5%,同比下降4.66个百分点。销售收现354.6亿元,同比下降3.1%;经营性现金流量净额90.1亿元,同比下降26.0%。截至2025年末合同负债70.1亿元,环比增加12.26亿元。
投资建议与预测
根据年报经营计划,2026年公司坚持“稳健压倒一切”的经营基调,预计市场动销表现好于行业平均,有望深化全国化2.0布局和推动年轻化补充增量。但2026年上半年仍存在场景和需求压力,预计全年公司将逐步释放经营压力。略下调此前收入及净利润预测并引入2028年预测:预计2026-2028年公司收入分别为370.1/383.1/413.6亿元,同比-4.4%/+3.5%/+8.0%;归母净利润分别为112.1/117.3/132.3亿元,同比-8.4%/+4.6%/+12.8%。当前股价对应2026/2027年14.9/14.2倍P/E,维持“优于大市”评级。
风险提示
白酒需求复苏不及预期;渠道库存增加导致批价波动;食品安全问题等。