猜你想问
森马服饰上半年业绩表现如何?
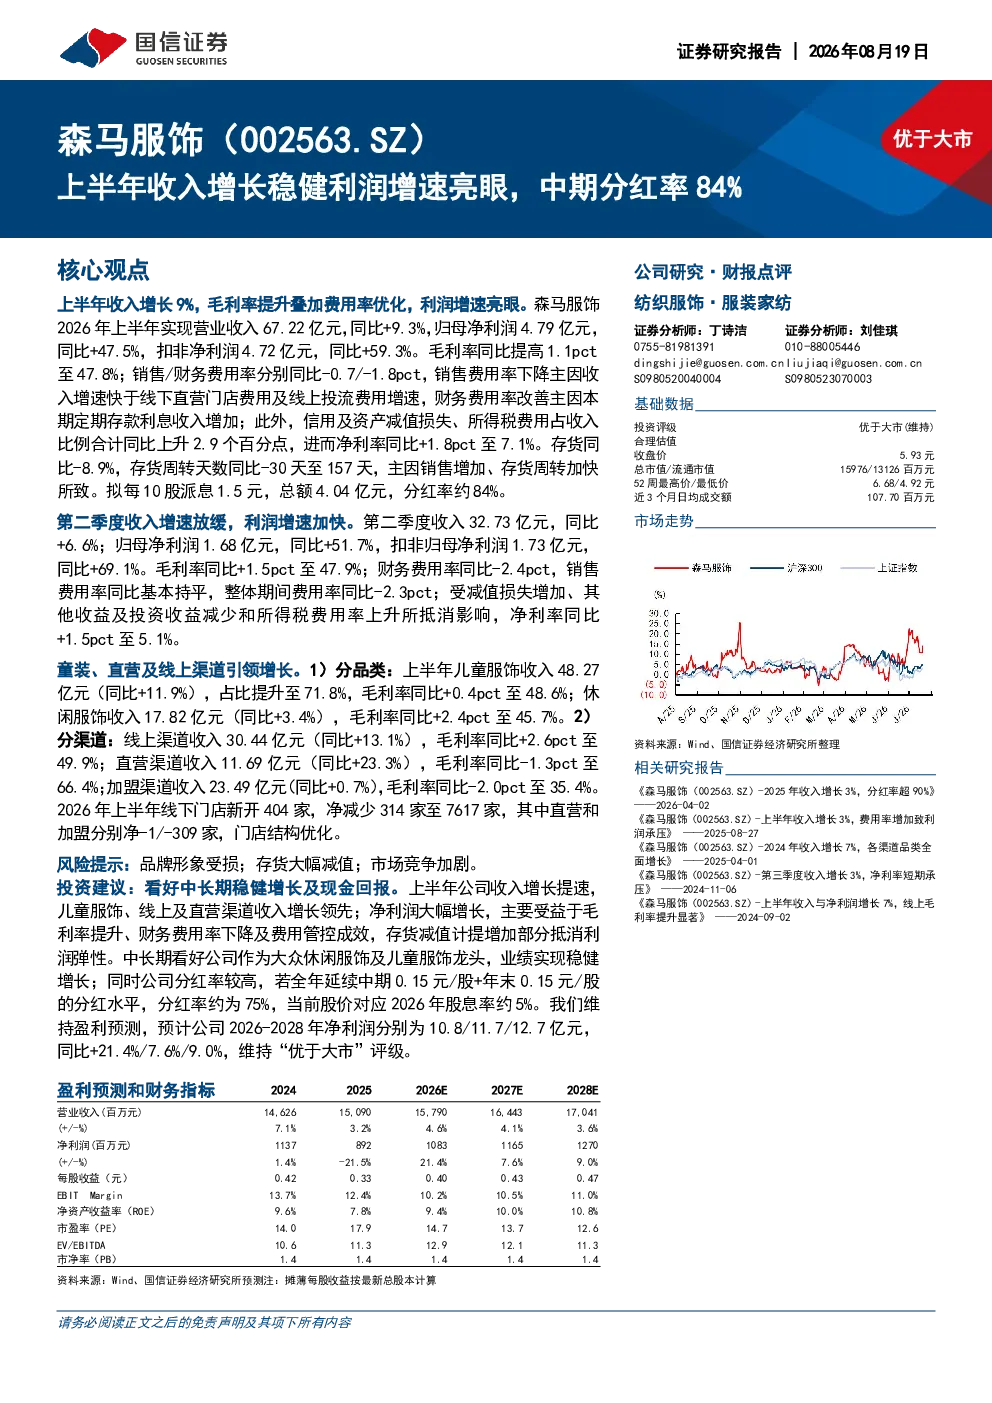
森马服饰2026年上半年营业收入67.22亿元,同比增长9.3%;归母净利润4.79亿元,同比增长47.5%。公司毛利率提升至47.8%,销售费用率下降至5.1%,财务费用率下降至1.4%,推动利润高速增长。儿童服饰收入48.27亿元(同比增长11.9%),占比71.8%;线上渠道收入30.44亿元(同比增长13.1%)。第二季度利润增速加快至51.7%
儿童服饰行业发展趋势如何?
儿童服饰行业受益于人口结构变化和家长消费升级,需求持续增长。品牌集中度提升,头部企业如森马服饰凭借渠道优势和产品创新保持领先。线上渠道成为重要增长引擎,同时国潮品牌崛起带来差异化竞争。未来行业将向更细分市场、更注重健康环保方向发展。
森马服饰报告重点分析了哪些方面?
报告重点分析了森马服饰的品类增长、渠道结构优化及费用率改善。儿童服饰收入占比提升至71.8%,线上渠道收入同比增长13.1%。公司通过优化门店结构,直营渠道收入同比增长23.3%。毛利率提升和费用率下降是利润增长的主要驱动因素。
当前休闲服饰市场现状如何?
休闲服饰市场呈现多元化发展,消费者更注重舒适性和个性化表达。品牌竞争激烈,线上渠道成为关键战场。国潮品牌和设计师品牌崛起,传统品牌需通过产品创新和渠道升级应对挑战。森马服饰作为大众休闲服饰龙头,受益于渠道优化和品类增长,保持稳健表现。
森马服饰报告提示了哪些风险?
报告提示森马服饰面临品牌形象受损、存货大幅减值及市场竞争加剧等风险。品牌形象需持续维护,避免负面事件影响。存货管理需关注市场变化,防止减值风险。休闲服饰市场竞争激烈,需应对新品牌和竞争对手的挑战。
你可能感兴趣
上半年收入增长1.5%,中期分红率67.5%
国信证券2024-08-22
《杖剑传说》表现亮眼,2025上半年收入增长29%
国信证券2025-08-27
上半年收入同比增长15%,半导体业绩亮眼
信息技术国信证券2022-08-28
上半年收入及净利润表现亮眼,合同负债及存货金额大幅增长
信息技术山西证券2024-09-09
上半年收入增长10%,毛精纺纱业务表现亮眼
纺织服装国信证券2024-08-22
公司动态点评:利润端增速亮眼,中期规划看稳健发展
食品饮料长城证券2021-04-12
2025年收入稳健增长、利润持平,年度现金分红率提升
食品饮料国信证券2026-04-24
上半年收入和利润超市场预期增长,中期派息比率再次提高
第一上海证券2022-08-12
2025年中期业绩点评:烟叶类基本盘业务稳健,上半年收入增长19%
商贸零售国信证券2025-08-29
2025年年报点评2025年收入、利润增速亮眼,持续高比例分红回馈投资者
国泰海通证券2026-03-28