鲁泰A:主业经营暂时承压,投资收益增厚业绩
事件与业绩表现
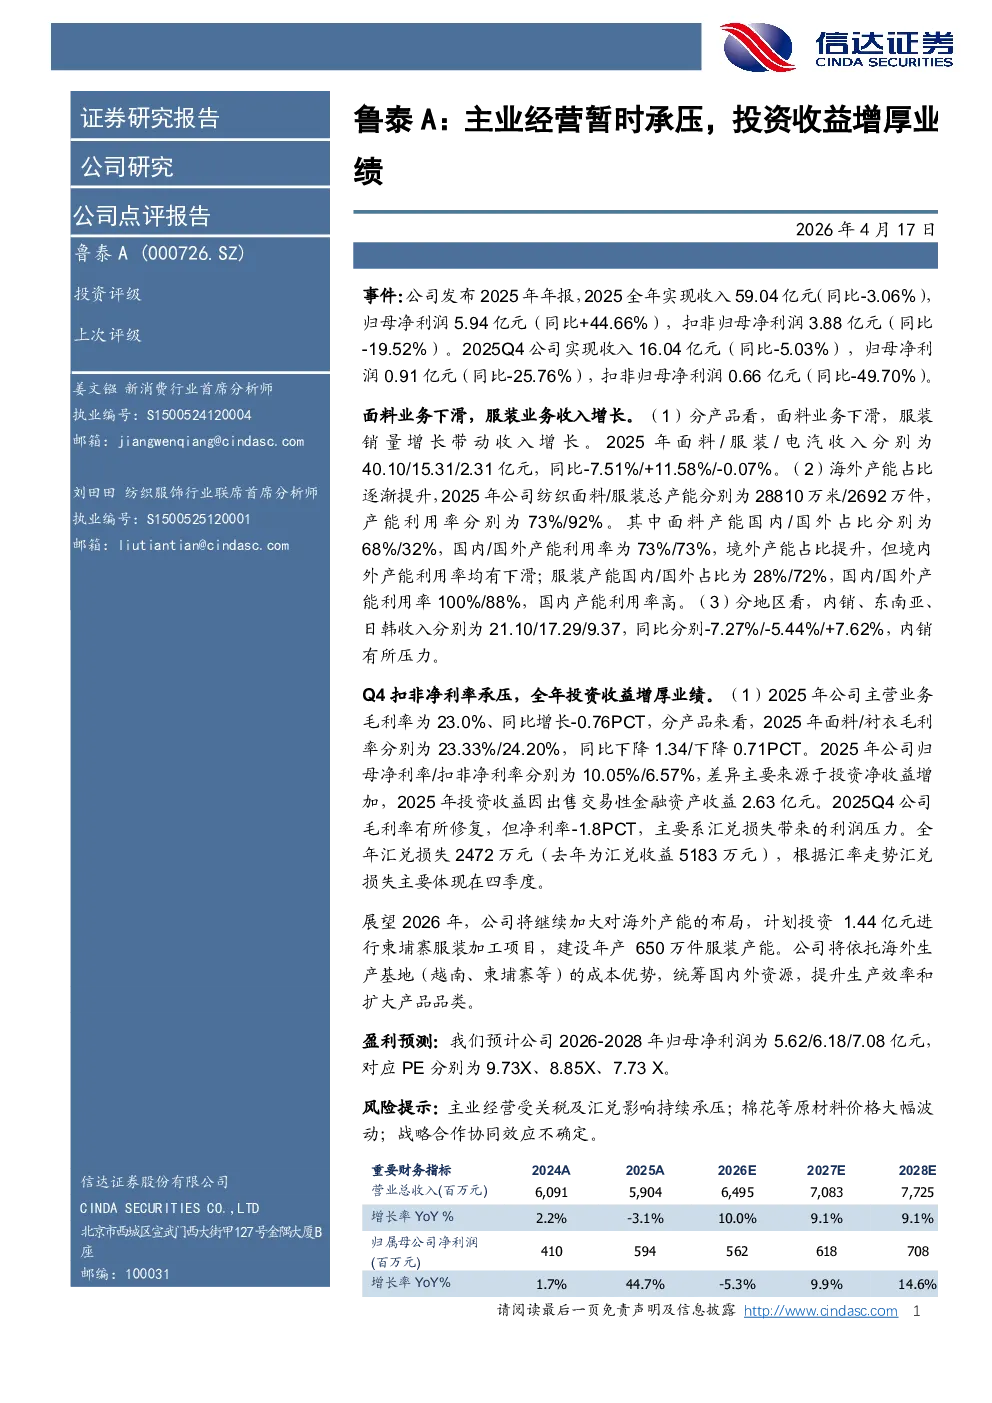
公司发布2025年年报,全年实现收入59.04亿元(同比-3.06%),归母净利润5.94亿元(同比+44.66%),扣非归母净利润3.88亿元(同比-19.52%)。Q4收入16.04亿元(同比-5.03%),归母净利润0.91亿元(同比-25.76%),扣非归母净利润0.66亿元(同比-49.70%)。
分产品看
- 面料业务下滑:收入40.10亿元,同比-7.51%
- 服装业务增长:收入15.31亿元,同比+11.58%
- 电汽业务持平:收入2.31亿元,同比-0.07%
产能与地区分布
- 纺织面料总产能28810万米,国内/国外占比68%/32%,利用率73%
- 服装总产能2692万件,国内/国外占比28%/72%,利用率100%/88%
- 地区收入:内销21.10亿元(-7.27%),东南亚17.29亿元(-5.44%),日韩9.37亿元(+7.62%)
盈利能力与成本
- 主营业务毛利率23.0%(同比-0.76PCT),面料/衬衣毛利率分别为23.33%/24.20%(均下降)
- 归母净利率10.05%,扣非净利率6.57%(差异主要因投资收益2.63亿元)
- Q4净利率承压,主要受汇兑损失2472万元(全年汇兑损失2472万元,较去年-5183万元改善)
未来展望
公司计划投资1.44亿元建设柬埔寨服装加工项目(年产650万件),依托海外基地成本优势提升效率并扩大品类。
盈利预测
预计2026-2028年归母净利润分别为5.62/6.18/7.08亿元,对应PE分别为9.73X、8.85X、7.73X。
风险提示
- 主业受关税及汇兑影响
- 棉花等原材料价格波动
- 战略合作协同效应不确定性
关键财务指标(2024-2028E)
- 营业总收入:2025年5.90亿元(-3.1%),2028年7.73亿元(+9.1%)
- 归母净利润:2025年5.94亿元(+44.7%),2028年7.08亿元(+14.6%)
- ROE:2025年6.1%,2028年6.6%
- P/E:2025年9.2X,2028年7.73X