猜你想问
这份研报主要分析了什么内容?
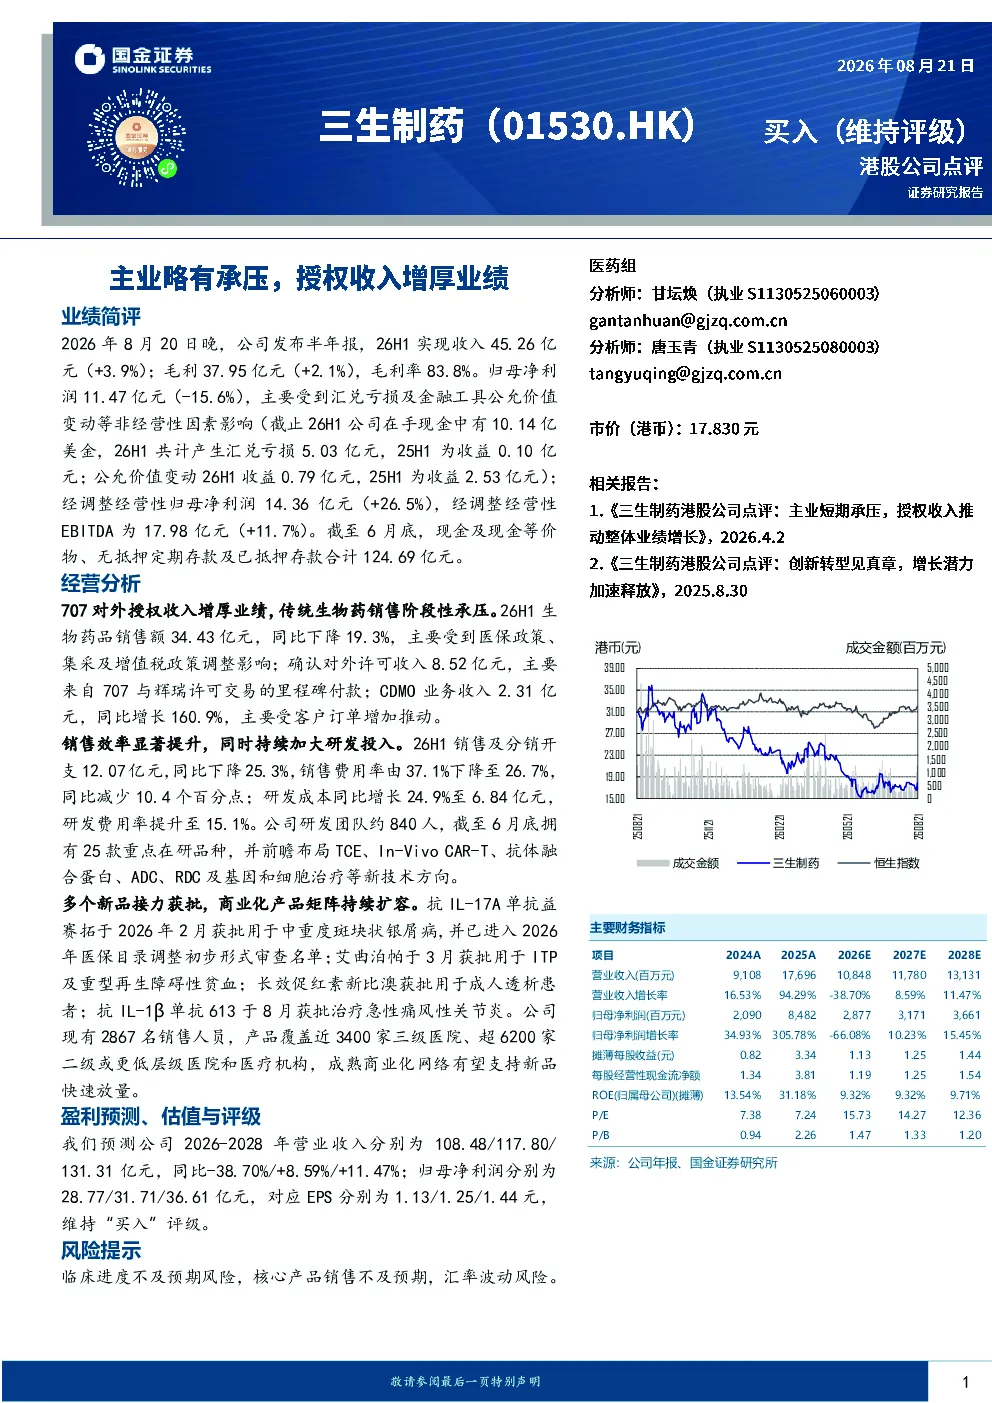
这份研报主要分析了三生制药2026年上半年的业绩情况。报告显示,公司实现收入45.26亿元,同比增长3.9%;毛利37.95亿元,同比增长2.1%,毛利率为83.8%。归母净利润11.47亿元,同比下降15.6%,主要受汇兑亏损及金融工具公允价值变动等非经营性因素影响。经调整经营性归母净利润14.36亿元,同比增长26.5%;经调整经营性EBITDA为17.98亿元,同比增长11.7%。报告还分析了公司收入构成、费用与投入、产品获批情况以及盈利预测、估值与评级。
生物医药行业目前的发展趋势如何?
生物医药行业目前的发展趋势主要体现在以下几个方面:首先,医保政策、集采及增值税政策调整对生物药品销售额产生影响,如三生制药生物药品销售额同比下降19.3%。其次,对外许可收入成为重要增长点,如三生制药对外许可收入8.52亿元,主要来自707与辉瑞许可交易的里程碑付款。再次,CDMO业务收入快速增长,如三生制药CDMO业务收入同比增长160.9%,受客户订单增加推动。此外,公司研发团队约840人,拥有25款重点在研品种,前瞻布局TCE、In-Vivo CAR-T、抗体融合蛋白、ADC、RDC及基因和细胞治疗等新技术方向,显示出行业在创新研发方面的持续投入。
研报中对三生制药的重点分析方向有哪些?
研报中对三生制药的重点分析方向主要包括收入构成、费用与投入、产品获批情况以及盈利预测、估值与评级。在收入构成方面,报告详细分析了生物药品、对外许可收入和CDMO业务的收入情况及变化原因。在费用与投入方面,报告指出销售及分销开支同比下降25.3%,研发成本同比增长24.9%,研发费用率提升至15.1%。在产品获批方面,报告列举了抗IL-17A单抗益赛拓、艾曲泊帕、长效促红素新比澳和抗IL-1β单抗613等产品的获批情况。在盈利预测方面,报告预测公司2026-2028年营业收入分别为108.48/117.80/131.31亿元,归母净利润分别为28.77/31.71/36.61亿元,维持“买入”评级。
目前生物医药市场的现状如何?
目前生物医药市场的现状主要体现在以下几个方面:首先,市场竞争激烈,医保政策、集采及增值税政策调整对生物药品销售额产生影响,如三生制药生物药品销售额同比下降19.3%。其次,对外许可和CDMO业务成为重要增长点,如三生制药对外许可收入和CDMO业务收入分别同比增长,显示出行业在创新研发和外包服务方面的持续投入。此外,公司研发团队约840人,拥有25款重点在研品种,前瞻布局TCE、In-Vivo CAR-T、抗体融合蛋白、ADC、RDC及基因和细胞治疗等新技术方向,显示出行业在创新研发方面的持续投入。最后,公司产品覆盖近3400家三级医院及超6200家二级或更低层级医院和医疗机构,市场覆盖面广泛。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括临床进度不及预期风险、核心产品销售不及预期风险和汇率波动风险。临床进度不及预期风险主要指公司在研产品的临床试验未能达到预期效果,从而影响产品的获批和市场表现。核心产品销售不及预期风险主要指公司现有产品的市场销售情况未能达到预期,从而影响公司的整体业绩。汇率波动风险主要指汇率变动对公司财务状况的影响,如报告指出归母净利润受汇兑亏损及金融工具公允价值变动等非经营性因素影响。这些风险需要公司密切关注并采取相应措施进行管理。