猜你想问
珀莱雅2026年H1业绩具体表现如何?
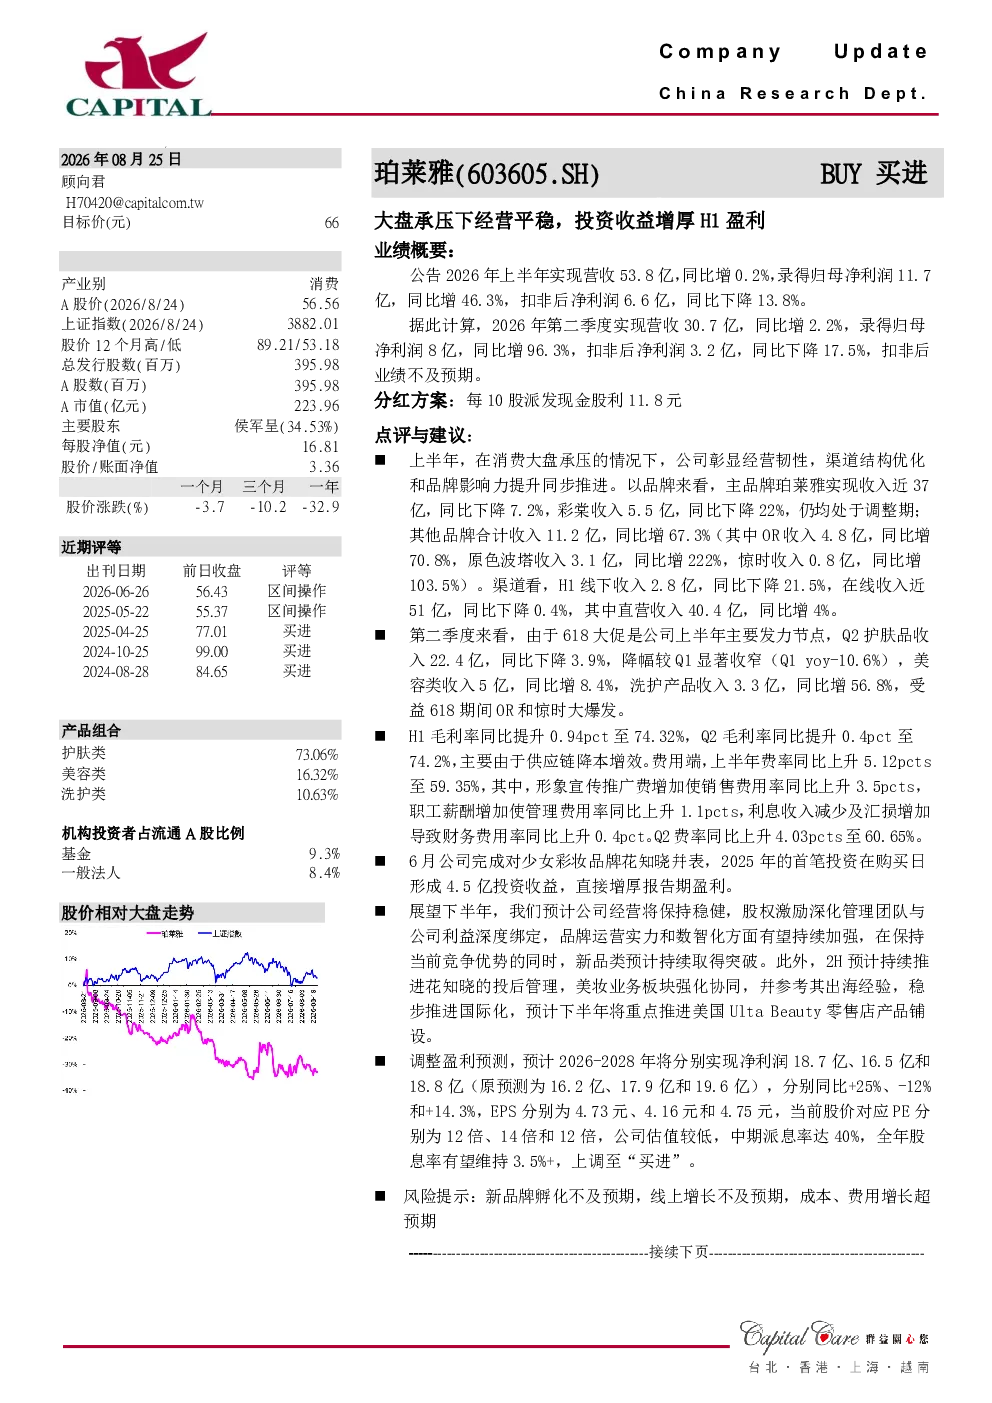
珀莱雅2026年上半年业绩稳健,归母净利润同比增46.3%至11.7亿元,但扣非后净利润同比下降13.8%。主品牌珀莱雅和彩棠收入分别下降7.2%和22%,其他品牌收入同比增67.3%,其中OR和惊时表现突出。渠道方面,线下收入下降21.5%,在线收入微降0.4%。Q2护肤品收入下降3.9%,但美容类和洗护产品收入分别增长8.4%和56.8%。毛利率同比提升,主要得益于供应链降本增效,但费用率上升5.12pct至59.35%。6月完成对花知晓的并购,增厚报告期盈利。
基础化工行业发展趋势如何?
基础化工行业在当前经济环境下,企业普遍面临成本压力,但部分企业通过供应链优化和产品结构升级实现稳健增长。珀莱雅等领先企业通过多品牌战略和渠道创新,展现出较强韧性。行业整体向精细化、高端化方向发展,新技术的应用和环保政策的推动下,行业集中度有望提升,头部企业竞争优势进一步强化。未来几年,行业将受益于下游应用领域的需求拉动,但需关注原材料价格波动和环保投入增加带来的挑战。
研报对珀莱雅的重点分析方向有哪些?
研报重点分析了珀莱雅多品牌战略的成效,特别是OR和惊时等新兴品牌的增长潜力。同时关注了公司渠道结构的变化,线下渠道面临压力但线上渠道保持稳定。此外,报告详细解读了供应链降本增效对毛利率的提升作用,以及并购花知晓对盈利能力的增厚效果。下半年公司计划通过股权激励深化管理团队绑定,并持续推出新品类,推动花知晓的投后管理和国际化进程,这些举措将有助于公司长期发展。
当前市场对基础化工板块的判断是什么?
当前市场对基础化工板块的判断呈现分化态势,一方面,受原材料价格波动和环保政策影响,部分企业盈利承压;另一方面,行业龙头通过技术创新和战略布局,展现出较强的发展潜力。珀莱雅等领先企业凭借品牌优势和渠道网络,在竞争激烈的市场中保持领先地位。未来市场将更加关注企业的成本控制能力、产品创新能力和品牌建设能力,具备这些优势的企业有望获得更多市场机会。
研报提示的主要风险有哪些?
研报提示的主要风险包括新品牌孵化不及预期,部分新兴品牌的市场表现可能低于预期,影响公司整体收入增长。线上增长不及预期也是一个风险点,尽管线上渠道保持稳定,但若线上市场竞争加剧或用户消费习惯变化,可能影响公司收入增长。此外,成本费用增长超预期也是一个风险,若原材料价格持续上涨或人工成本增加,可能压缩公司利润空间。这些风险需要投资者密切关注。