登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
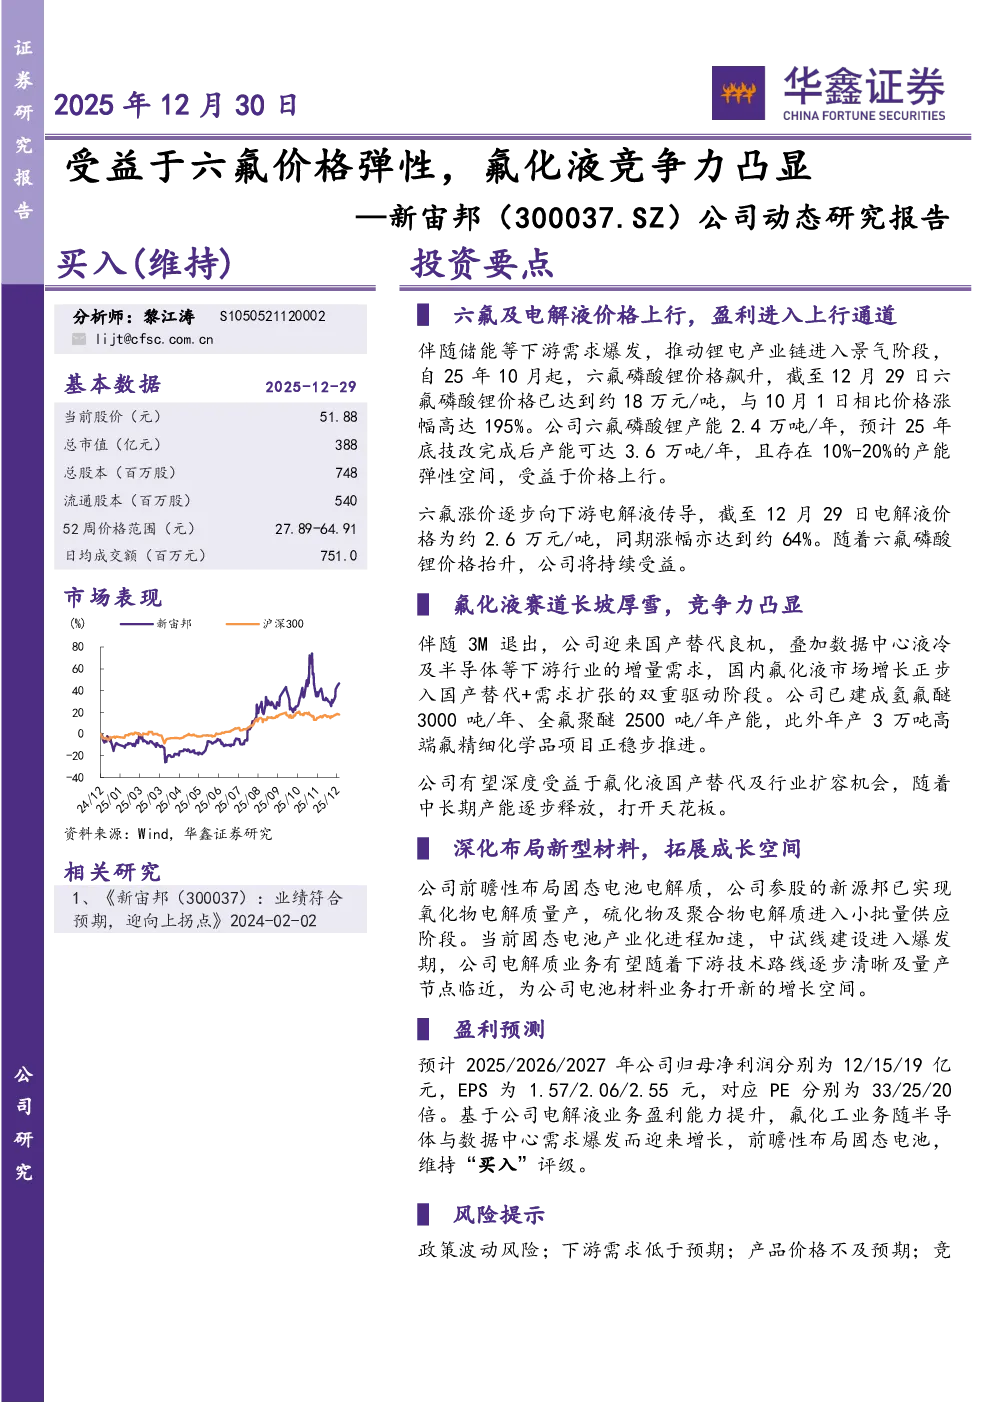
受益于六氟价格弹性,氟化液竞争力凸显
2025-12-30
黎江涛
华鑫证券
John
核心观点与关键数据
六氟及电解液价格上行,盈利进入上行通道
:伴随储能等下游需求爆发,六氟磷酸锂价格自2025年10月起飙升,截至12月29日达约18万元/吨,涨幅195%。公司六氟磷酸锂产能2.4万吨/年,预计2025年底技改完成后达3.6万吨/年,存在10%-20%产能弹性空间。六氟涨价逐步向下游电解液传导,截至12月29日电解液价格约2.6万元/吨,涨幅约64%,公司将持续受益。
氟化液赛道长坡厚雪,竞争力凸显
:3M退出带来国产替代良机,数据中心液冷及半导体等增量需求推动国内氟化液市场增长进入国产替代+需求扩张双重驱动阶段。公司已建成氢氟醚3000吨/年、全氟聚醚2500吨/年产能,年产3万吨高端氟精细化学品项目稳步推进,有望深度受益于国产替代及行业扩容。
深化布局新型材料,拓展成长空间
:公司前瞻性布局固态电池电解质,参股新源邦已实现氧化物电解质量产,硫化物及聚合物电解质进入小批量供应阶段。固态电池产业化加速,中试线建设进入爆发期,公司电解质业务有望打开新的增长空间。
研究结论
盈利预测
:预计2025/2026/2027年公司归母净利润分别为12/15/19亿元,EPS为1.57/2.06/2.55元,对应PE分别为33/25/20倍。
投资评级
:基于电解液业务盈利能力提升、氟化工业务随半导体与数据中心需求爆发增长、前瞻性布局固态电池,维持“买入”评级。
风险提示
政策波动风险;下游需求低于预期;产品价格不及预期;竞争格局恶化风险;产能扩张不及预期。
你可能感兴趣
电解液及六氟专题:六氟价格超跌触底反弹,龙头具备盈利弹性
电气设备
东吴证券
2024-03-11
1111强势股脱水 | 六氟还在如火如荼,接替六氟的高价格弹性品种又被挖出来了
华创&天风&国金&招商&中金
2025-11-11
AI强力推动先进制程和存储厂扩产,半导体设备商直接受益;制冷剂“特许经营”属性凸显,估值低+长期高景气+氟化液提供新增量
民生证券&东吴证券&招商证券&申万宏源
2025-10-28
2021年一季报点评:六氟涨价弹性大,业绩表现亮眼
基础化工
东吴证券
2021-04-20
投资江西石磊42%股权,六氟利润弹性可期
建筑建材
东吴证券
2024-11-27
2025年业绩预告点评25Q4业绩反转超预期,看好六氟涨价弹性
东吴证券
2026-01-01
六氟龙头穿越周期成长,新技术及新业务带来弹性及空间
太平洋证券
2023-03-27
2021年中报点评:六氟涨价业绩弹性大,龙头产能扩张再加速
基础化工
东吴证券
2021-08-24
2026年一季报点评:六氟涨价盈利弹性明显业绩符合市场预期
建筑建材
东吴证券
2026-04-28
2026Q1业绩预告点评:六氟涨价盈利弹性明显,业绩略超市场预期
建筑建材
东吴证券
2026-04-12