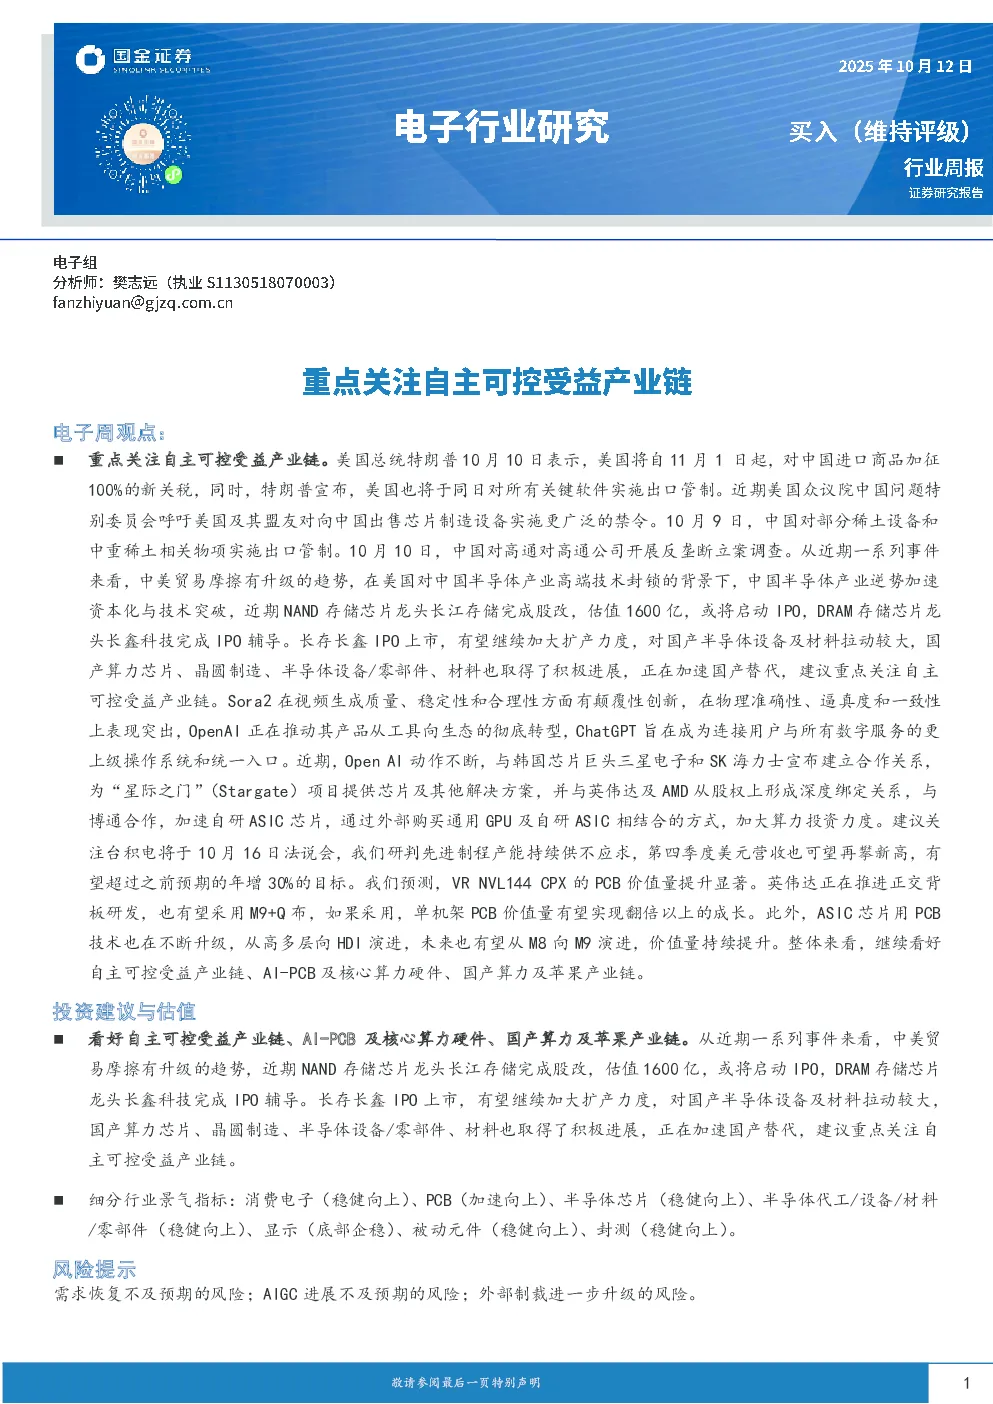
核心观点与关键数据
- 中美贸易摩擦升级:近期美国对中国加征关税、实施出口管制,中国也采取反制措施,中美贸易摩擦有升级趋势。
- 中国半导体产业逆势发展:在美国对中国半导体产业高端技术封锁的背景下,中国半导体产业加速资本化与技术突破,长江存储、长鑫科技等龙头企业积极扩产。
- 自主可控受益产业链:建议重点关注自主可控受益产业链,包括国产半导体设备及材料、算力芯片、晶圆制造、半导体设备/零部件、材料等。
- AI技术推动产业发展:OpenAI推动AI产品向生态转型,ChatGPT成为连接用户与数字服务的操作系统,与三星、SK海力士、英伟达等建立合作关系,加大算力投资。
- 台积电产能持续供不应求:预计台积电第四季度美元营收将超预期,先进制程产能持续供不应求。
- AI-PCB及核心算力硬件:VR/NVL144 CPX的PCB价值量提升显著,英伟达推进正交背板研发,ASIC芯片用PCB技术不断升级。
行业板块观点
- 消费电子:苹果新机热销,关注AI端侧新产品发布,如AI眼镜,国内市场仍处于初期阶段。
- PCB:延续高景气度,汽车、工控、AI等领域需求旺盛,中低端原材料和覆铜板价格上涨。
- 元件:AI端测升级带来估值弹性,MLCC、手机用量增加,价格提升;LCD面板价格企稳,OLED上游国产化加速。
- IC设计:存储板块景气度上行,供给端减产,需求端云计大厂capex投入启动,建议关注兆易创新、香农芯创等。
- 半导体代工、设备、材料、零部件:制裁密集落地,产业链持续逆全球化,自主可控逻辑继续加强,先进封装需求旺盛,国产替代加速。
- 封测:景气度稳健向上,国内模拟/数字芯片公司库存筑底回升,开始主动补库。
- 半导体设备:景气度稳健向上,国内存储厂商及先进制程扩产加速落地,建议关注北方华创、拓荆科技等。
- 半导体材料:稼动率回升后材料边际好转,国产化快速导入,建议关注鼎龙股份、雅克科技等。
重点公司推荐
- 沪电股份:AI需求强劲,公司AI业务占比快速提升,扩产迎接强劲需求。
- 北方华创:受益国产化替代浪潮,市占率持续提升,看好国内存储厂商及先进制程扩产。
- 恒玄科技:深耕AIoT领域,营收高速增长,盈利能力持续改善。
- 江丰电子:超高纯靶材业务稳健增长,供应链本土化进程加速带动盈利能力提升。
- 中微公司:持续加大研发投入,平台化布局兼顾外延性发展。
- 兆易创新:淡季不淡,收入利润同步增长,国产替代+端侧AI为公司未来核心增长逻辑。
- 汇成真空:真空镀膜设备贡献主要营收,在手订单饱满。
风险提示
- AIGC进展不及预期
- 外部制裁进一步升级
- 终端需求不及预期