猜你想问
这份研报主要讲了什么内容?
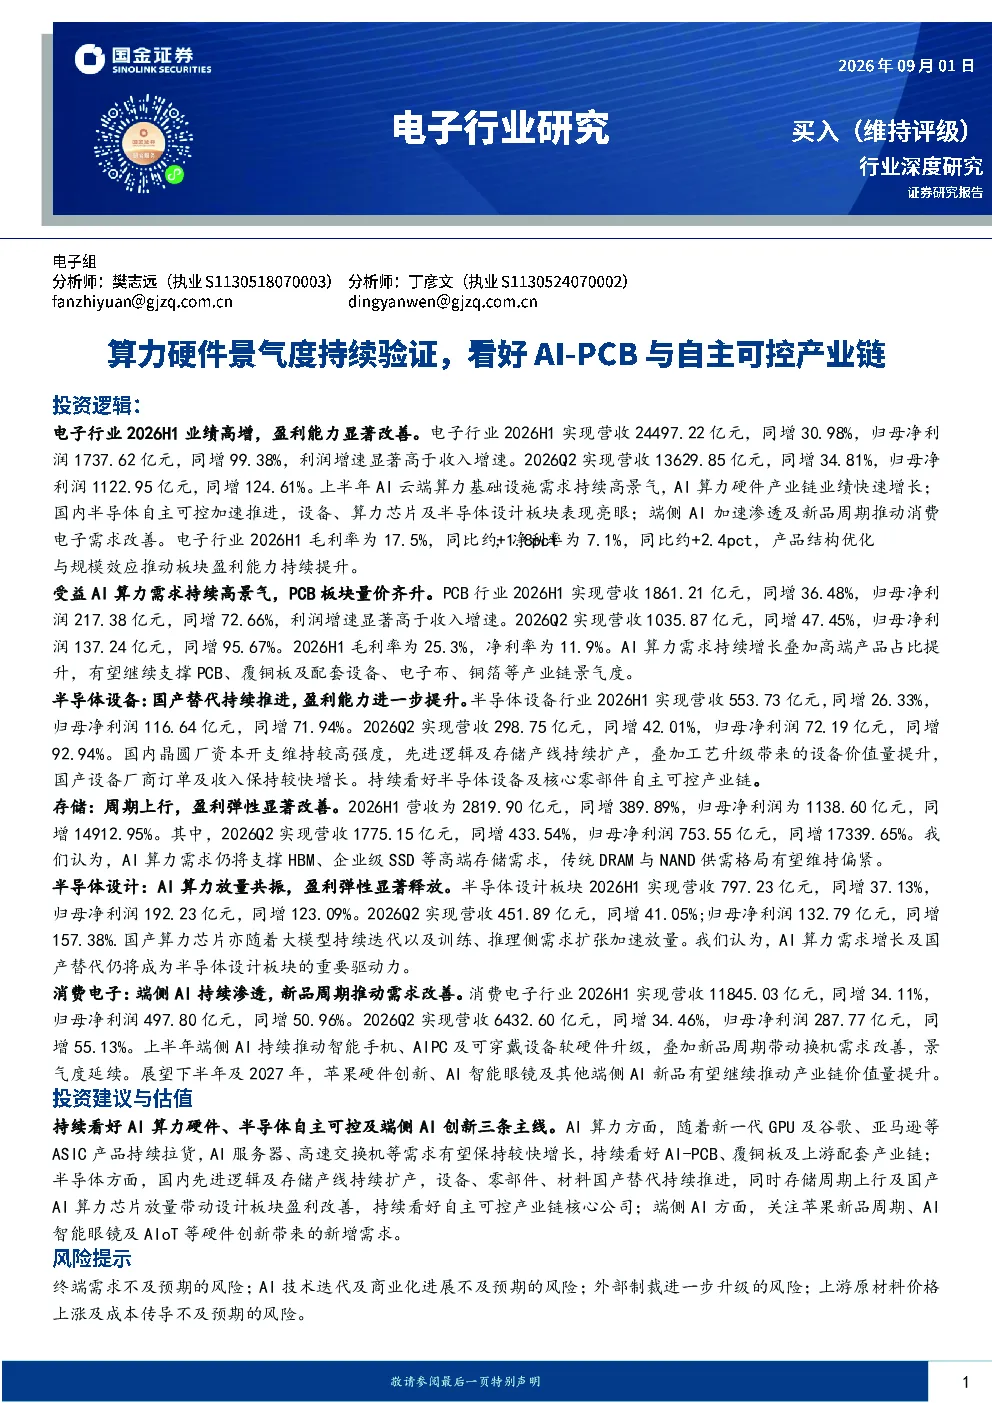
这份研报分析了电子行业2026H1营收和净利润显著增长的原因,主要受益于AI云端算力需求高景气、国内半导体自主可控加速推进以及端侧AI渗透带来的消费电子需求改善。报告重点探讨了AI算力硬件产业链的快速增长,AI服务器、交换机等需求量价齐升,带动PCB、覆铜板等产业链景气度。同时,半导体设备国产替代持续推进,盈利能力提升,国内晶圆厂资本开支高位,先进逻辑及存储产线持续扩产。存储周期上行,高端存储需求增加,国产AI算力芯片及配套硬件规模化导入提速。半导体设计板块AI算力放量共振,盈利弹性释放。消费电子端侧AI持续渗透,智能手机、AIPC及可穿戴设备软硬件升级,新品周期带动换机需求改善。报告最后持续看好AI算力硬件、半导体自主可控及端侧AI创新三条主线,并提示了相关风险。
AI算力硬件产业链的发展趋势如何?
AI算力硬件产业链正经历快速增长,AI服务器、交换机等需求量价齐升,带动PCB、覆铜板等产业链景气度持续提升。随着新一代GPU及谷歌、亚马逊等ASIC产品持续拉货,AI服务器、高速交换机等需求有望保持较快增长。AI算力需求支撑HBM、企业级SSD等高端存储需求,传统DRAM与NAND供需格局偏紧。国内大模型迭代及多模态应用加速落地,云端算力需求保持高景气,国产AI算力芯片及配套硬件规模化导入提速。AI算力需求增长及国产替代成为半导体设计板块的重要驱动力。展望未来,AI算力硬件产业链有望继续保持增长势头,相关产业链公司值得关注。
研报重点分析了哪些方向?
研报重点分析了AI算力硬件产业链的业绩增长,包括AI服务器、交换机等需求量价齐升对PCB、覆铜板等产业链的影响。同时,关注半导体设备国产替代的推进情况,国内晶圆厂资本开支高位,先进逻辑及存储产线持续扩产,国产设备厂商订单及收入保持较快增长。报告还探讨了存储周期上行对高端存储需求的影响,以及国产AI算力芯片及配套硬件规模化导入提速的情况。此外,研报分析了半导体设计板块AI算力放量共振,盈利弹性释放的情况,以及消费电子端侧AI持续渗透,智能手机、AIPC及可穿戴设备软硬件升级,新品周期带动换机需求改善的趋势。最后,报告持续看好AI算力硬件、半导体自主可控及端侧AI创新三条主线。
目前AI算力硬件市场现状如何?
目前AI算力硬件市场正处于快速发展阶段,AI服务器、交换机等需求量价齐升,带动PCB、覆铜板等产业链景气度显著提升。AI算力需求支撑HBM、企业级SSD等高端存储需求,传统DRAM与NAND供需格局偏紧。国内晶圆厂资本开支维持高位,先进逻辑及存储产线持续扩产,国产设备厂商订单及收入保持较快增长。半导体设计板块AI算力放量共振,盈利弹性显著释放,国产算力芯片亦随着大模型持续迭代以及训练、推理侧需求扩张加速放量。消费电子端侧AI持续渗透,智能手机、AIPC及可穿戴设备软硬件升级,新品周期带动换机需求改善,景气度延续。总体来看,AI算力硬件市场现状积极,产业链各环节均呈现较好的发展态势。
研报提示了哪些风险?
研报提示了几个主要风险,包括终端需求不及预期,可能导致AI算力硬件市场增长放缓。AI技术迭代及商业化进展不及预期,可能影响AI算力硬件的市场需求和应用落地。外部制裁进一步升级,可能对半导体产业链造成不利影响。上游原材料价格上涨及成本传导不及预期,可能增加产业链企业的生产成本,影响盈利能力。这些风险因素需要关注,并在投资决策中充分考虑。