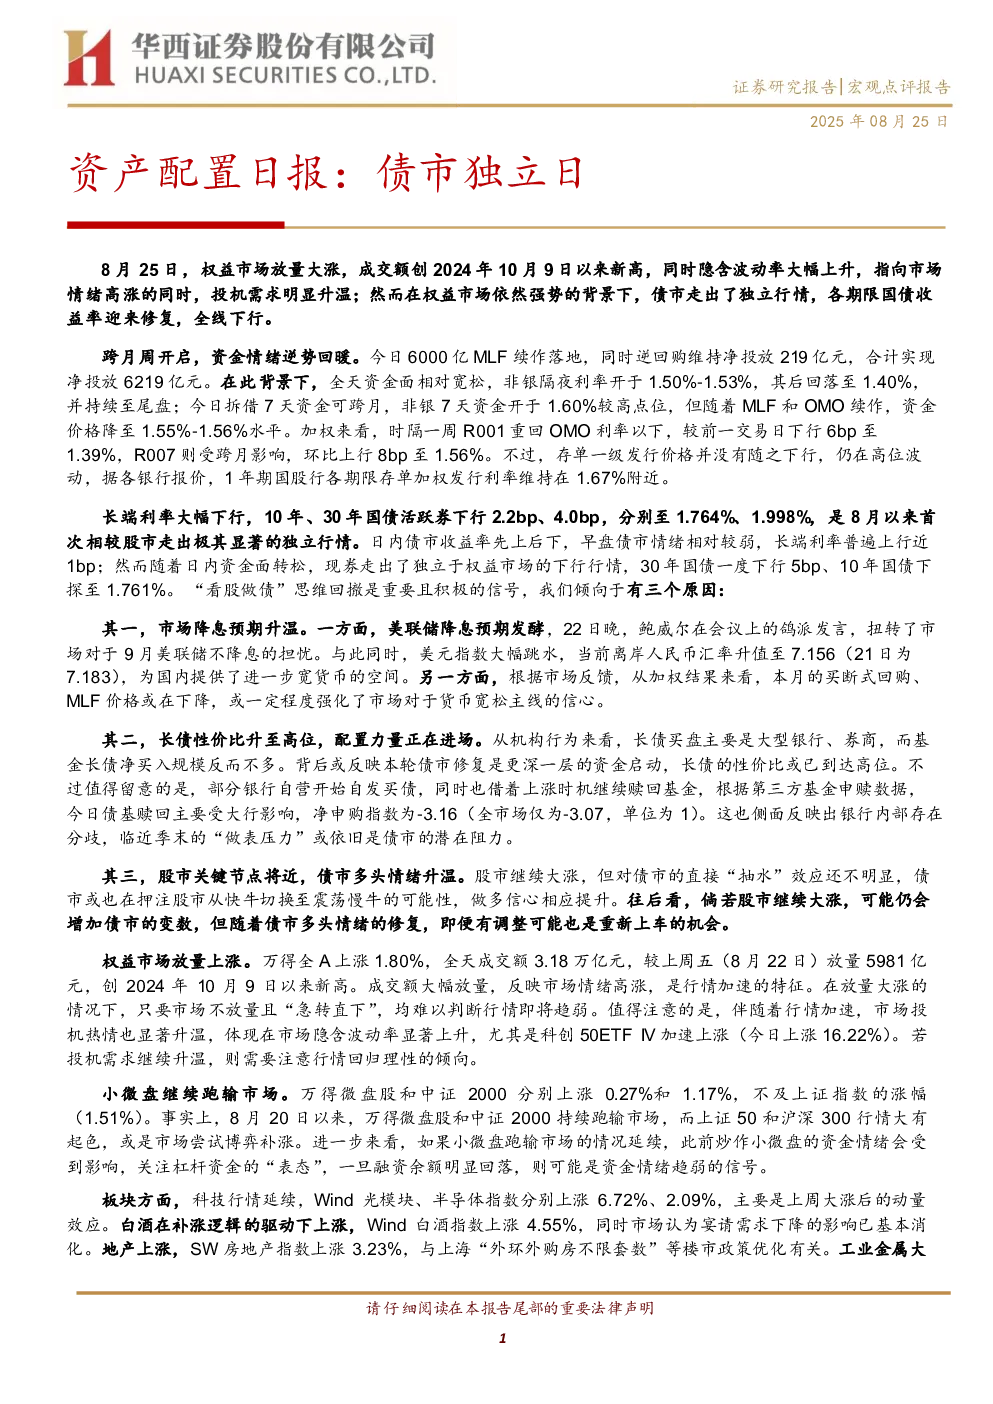
核心观点与市场表现
- 债市独立行情:8月25日,权益市场放量大涨,成交额创2024年10月9日以来新高,隐含波动率大幅上升,显示市场情绪高涨和投机需求升温。然而,债市走出了独立行情,各期限国债收益率全线下行,是8月以来首次相较股市走出极其显著的独立行情。
- 资金面宽松:6000亿MLF续作落地,逆回购维持净投放,全天资金面相对宽松,非银隔夜利率和7天资金价格均有所下降,加权R001重回OMO利率以下,R007受跨月影响环比上行。
债市分析
- 看股做债思维回撤:债市收益率先上后下,早盘情绪较弱,长端利率普遍上行近1bp,随后现券走出独立于权益市场的下行行情。
- 驱动因素:
- 市场降息预期升温:美联储降息预期发酵,鲍威尔鸽派发言扭转市场担忧,美元指数跳水,人民币升值,提供宽货币空间。买断式回购、MLF价格下降,强化宽松主线信心。
- 长债性价比升至高位:长债买盘主要来自大型银行、券商,基金长债净买入规模不多,反映资金启动和长债性价比提升。部分银行自营买债,但继续赎回基金,显示银行内部存在分歧,“做表压力”仍是潜在阻力。
- 股市关键节点临近:债市多头情绪升温,或押注股市从快牛切换至震荡慢牛。
权益市场分析
- 放量上涨:万得全A上涨1.80%,全天成交额3.18万亿元,创2024年10月9日以来新高,反映市场情绪高涨,行情加速。
- 投机热情升温:隐含波动率显著上升,科创50ETF IV加速上涨,显示投机需求升温,需注意行情回归理性的倾向。
- 小微盘跑输市场:万得微盘股和中证2000上涨幅度不及上证指数,或市场尝试博弈补涨。关注小微盘跑输情况是否持续,以及杠杆资金态度。
板块分析
- 科技行情延续:光模块、半导体指数上涨,主要上周大涨后的动量效应。
- 白酒补涨:Wind白酒指数上涨4.55%,宴请需求下降影响已基本消化。
- 地产上涨:SW房地产指数上涨3.23%,与上海“外环外购房不限套数”等楼市政策优化有关。
- 工业金属上涨:SW工业金属指数上涨5.20%,受杰克逊霍尔会议后美联储降息预期影响。
港股市场
- 恒生指数和恒生科技上涨:鲍威尔鸽派发言后大涨,AH股溢价指数处于2021年以来相对低位。
- 南向资金净流出:资金博弈方向不明确,互联网板块和算力芯片产业链态度分歧。
商品市场
- 反内卷品种普遍上涨:焦煤、焦炭领涨,铁矿石、玻璃、纯碱等品种涨幅均超2%,多晶硅温和上涨,碳酸锂小幅收跌。
- 驱动因素:
- 美联储降息预期升温:全球风险资产普遍大涨,国内商品市场延续做多情绪。
- 产业端供给收紧:煤焦板块领涨,煤矿安全事故引发安全检查升级预期,焦企限产,焦炭提涨,地产链政策催化,黑色系与建材品种走强。
- 市场微观结构:商品资金整体大幅流入,但部分龙头品种持仓结构回落,显示市场情绪纠结,尚未形成一致看涨预期。
研究结论
- 市场情绪高涨,短期或调整:若行情和隐含波动率加速上涨,短期内或将调整以回归理性;若市场延续“慢牛”格局,行情波动的时点可能延后。
- 牛市逻辑仍牢固:牛市的三条中长期逻辑(稳市政策&科技主线&反内卷叙事)依旧相对牢固,调整仍是机会,牛市思维值得继续保持。
- 商品市场短期情绪主导:行情更多由预期驱动,实际需求改善尚待验证,行情能否持续,仍有赖于产业政策落地,转化为持续的供需格局修复。