复盘与思考
市场表现:
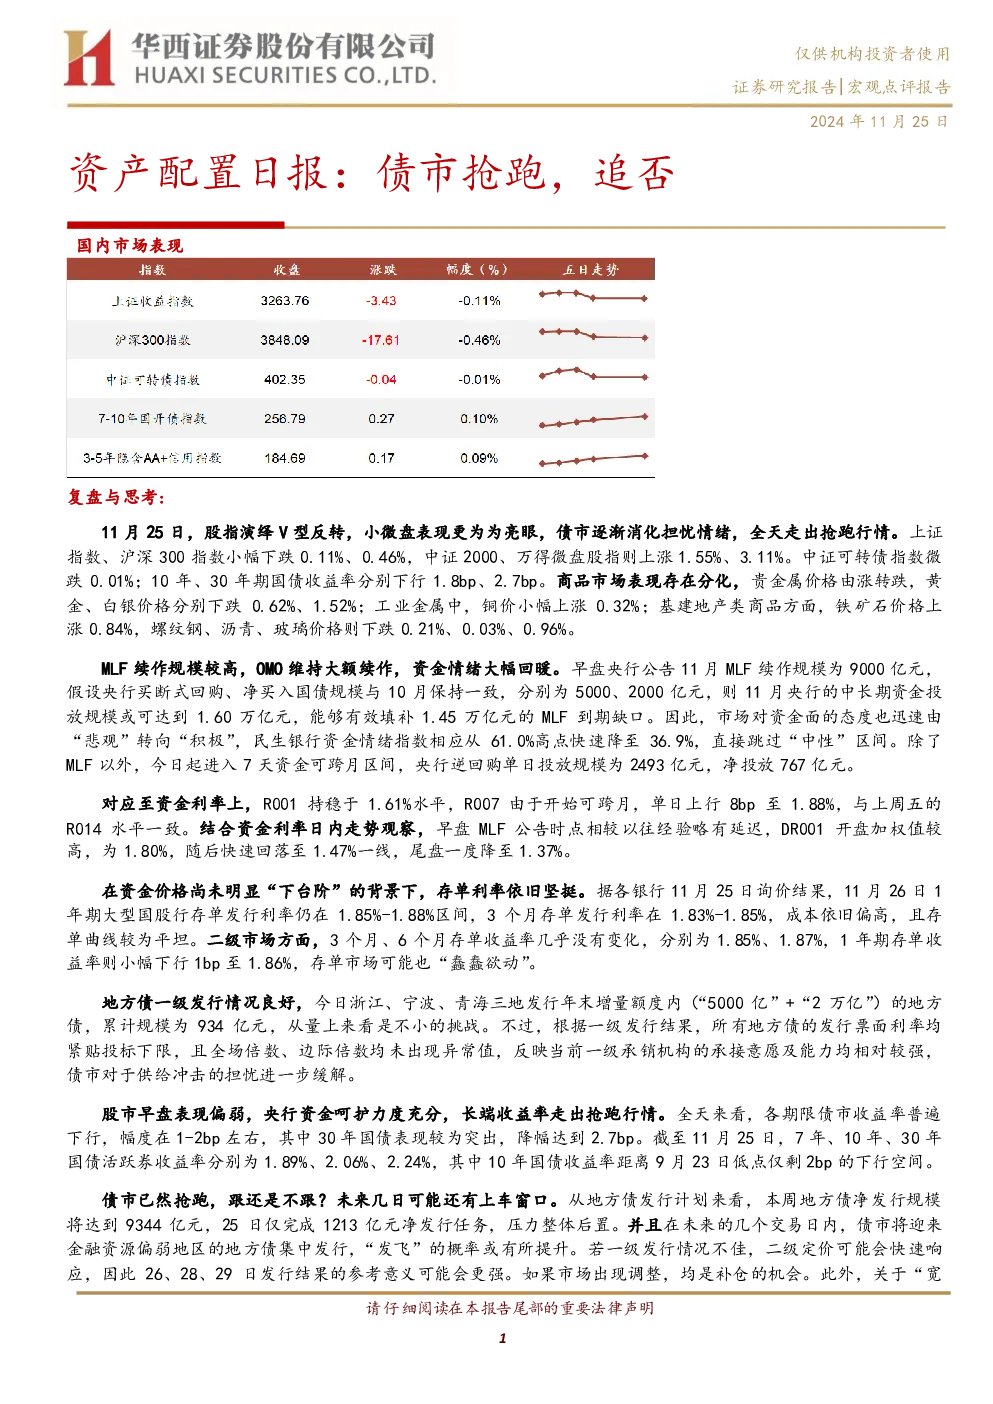
- 11月25日,股指上演V型反转,中小盘股表现亮眼,上证指数、沪深300指数小幅下跌0.11%、0.46%,中证2000、万得微盘股指上涨1.55%、3.11%。
- 债市消化担忧情绪,10年、30年期国债收益率分别下行1.8bp、2.7bp。
- 商品市场分化,贵金属价格下跌,工业金属中铜价上涨,基建地产类商品涨跌互现。
资金面:
- MLF续作规模9000亿元,央行中长期资金投放或达1.60万亿元,填补MLF到期缺口。
- 资金情绪大幅回暖,民生银行资金情绪指数从61.0%降至36.9%。
- OMO维持大额续作,7天资金可跨月,央行逆回购单日投放767亿元。
- R001持稳于1.61%,R007上行8bp至1.88%,DR001开盘加权值较高,随后快速回落。
- 存单利率坚挺,1年期大型国股行存单发行利率在1.85%-1.88%区间,存单曲线平坦。
地方债发行:
- 浙江、宁波、青海三地发行地方债934亿元,发行票面利率紧贴投标下限,全场倍数、边际倍数正常,反映一级承销机构承接能力强。
- 债市对供给冲击担忧缓解,30年国债表现突出,降幅达2.7bp。
股市分析:
- A股全天成交额15214亿元,缩量明显,71%个股上涨。
- 小微盘股表现领先,国证2000和Wind微盘股指数分别上涨0.84%和3.11%。
- 消费板块亮点突出,社会服务、纺织服饰和轻工制造分别上涨2.45%、2.24%和1.48%。
- 科技板块表现靠后,通信、军工和电子分别下跌1.37%、1.25%和0.97%。
资金动向:
- ETF资金呈现“高抛低吸”特征,杠杆资金策略相反,上周五偏弱情绪延续。
- 杠杆资金下午情绪明显回升,1000指数期权波动率上升,300指数期权波动率下降。
- 小盘行情回升或主要由杠杆资金博弈反弹情绪带动。
市场情绪:
- 市场情绪从偏弱修复,主要来自博弈周五行情超跌的可能性。
- 上证指数小幅跌破筹码密集区(约3275附近),未来两日行情或将反映筹码态度。
风险提示:
结论:
- 债市抢跑,未来几日或有上车窗口,地方债发行压力整体后置。
- 若市场调整,均为补仓机会,若利率触及阻力位,可考虑部分止盈。
- 市场情绪修复动力主要来自博弈超跌,筹码密集区位置未明显改变。