当前位置:首页
/
宏观策略
/
报告详情
核心观点与关键数据
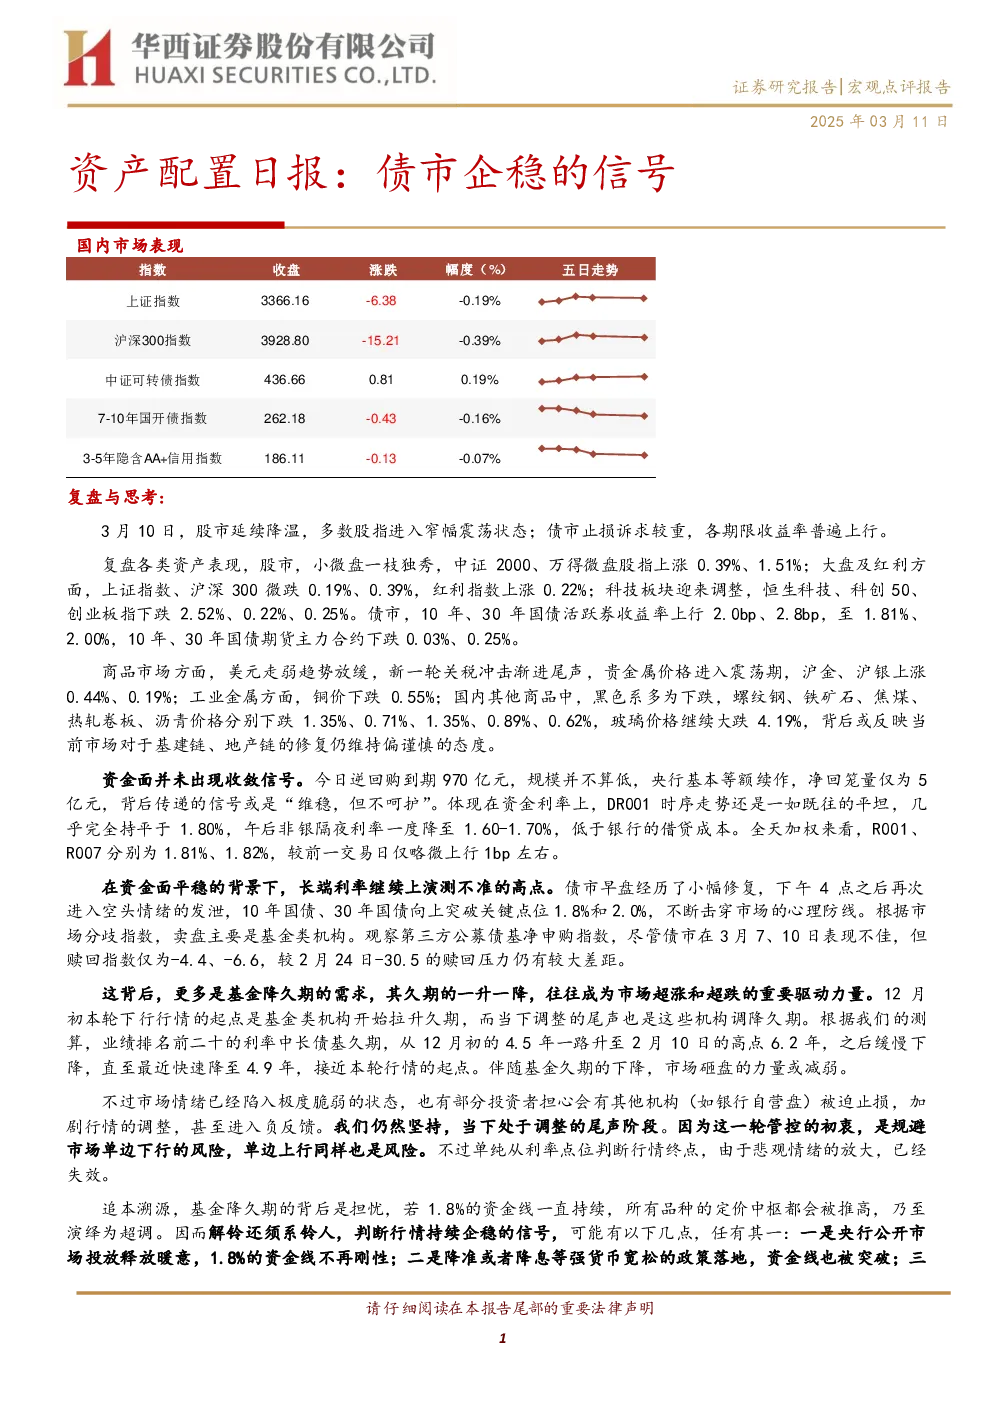
市场表现 :3月10日,股市延续降温,多数股指进入窄幅震荡;债市止损诉求较重,各期限收益率普遍上行。股市中,小微盘一枝独秀(中证2000、万得微盘股指上涨0.39%、1.51%),大盘及红利微跌(上证指数、沪深300微跌0.19%、0.39%,红利指数上涨0.22%),科技板块调整(恒生科技、科创50、创业板指下跌2.52%、0.22%、0.25%)。债市方面,10年、30年国债活跃券收益率上行2.0bp、2.8bp(至1.81%、2.00%),10年、30年国债期货主力合约下跌0.03%、0.25%。商品市场 :美元走弱趋势放缓,贵金属价格进入震荡期(沪金、沪银上涨0.44%、0.19%),工业金属铜价下跌0.55%。黑色系多为下跌(螺纹钢、铁矿石、焦煤、热轧卷板、沥青价格分别下跌1.35%、0.71%、1.35%、0.89%、0.62%),玻璃价格大跌4.19%,反映市场对基建链、地产链修复仍偏谨慎。资金面 :逆回购到期970亿元,央行等额续作,净回笼仅5亿元,传递“维稳,但不呵护”信号。资金利率平稳,DR001时序走势平坦(近乎1.80%),午后非银隔夜利率一度降至1.60-1.70%(低于银行借贷成本),全天加权R001、R007微上行1bp左右。债市情绪 :长端利率继续上演测不准的高点,债市早盘小幅修复,下午4点后再次进入空头情绪发泄,10年国债、30年国债向上突破1.8%、2.0%关键点位。卖盘主要为基金类机构,但公募债基净申购指数赎回压力较小(-4.4、-6.6 vs 2月24日-30.5),基金久期从6.2年缓慢降至4.9年,或减弱砸盘力量。市场情绪脆弱性 :市场情绪极度脆弱,部分投资者担心其他机构被迫止损加剧行情调整。仍坚持调整尾声阶段,因管控初衷是规避单边下行风险,单边上行同样风险。判断企稳信号:央行公开市场投放释放暖意、降准降息政策落地、短端企稳(1.8%资金线刚性解除)。
权益市场与港股
权益市场 :万得全A下跌0.04%,成交额1.54万亿元,消化3月6日上涨行情。市场面临兑现压力,但做多氛围仍存。3月6日上涨后连续两日“十字星”,成交缩量,显示强势阻力,主要源于本轮牛市结构性特征(中证1000上涨11.54% vs 沪深300上涨2.93%)。资金追高意愿受影响,更倾向博取小盘回调后反弹收益。题材轮动 :畏高资金流向弹性品种(新能源、医药生物指数上涨0.95%、0.78%),承接部分AI板块资金,但可能仅是权宜之计,仍存在回流主线机会。港股表现 :恒生指数和恒生科技分别下跌1.85%、2.52%,南向资金净流入296亿元创历史新高(阿里巴巴、腾讯控股分别下跌3.93%、3.19%,南向资金净流入29.18亿元、20.43亿元)。指数和个股表现仍遵循“下跌即机会”框架,但港股相对A股超额下跌,提示后续可能存在两种路径:港股反弹或A股映射下跌。
研究结论
市场仍处于强势行情 ,短期面临兑现压力,但做多氛围存支撑。需关注海外不确定性(关税政策加码风险)和4月业绩验证风险。主线风格近期难漂移 ,结构性行情可能继续。短期内政策预期或仍将是主要动力。风险提示 :货币政策、流动性、财政政策超预期调整。