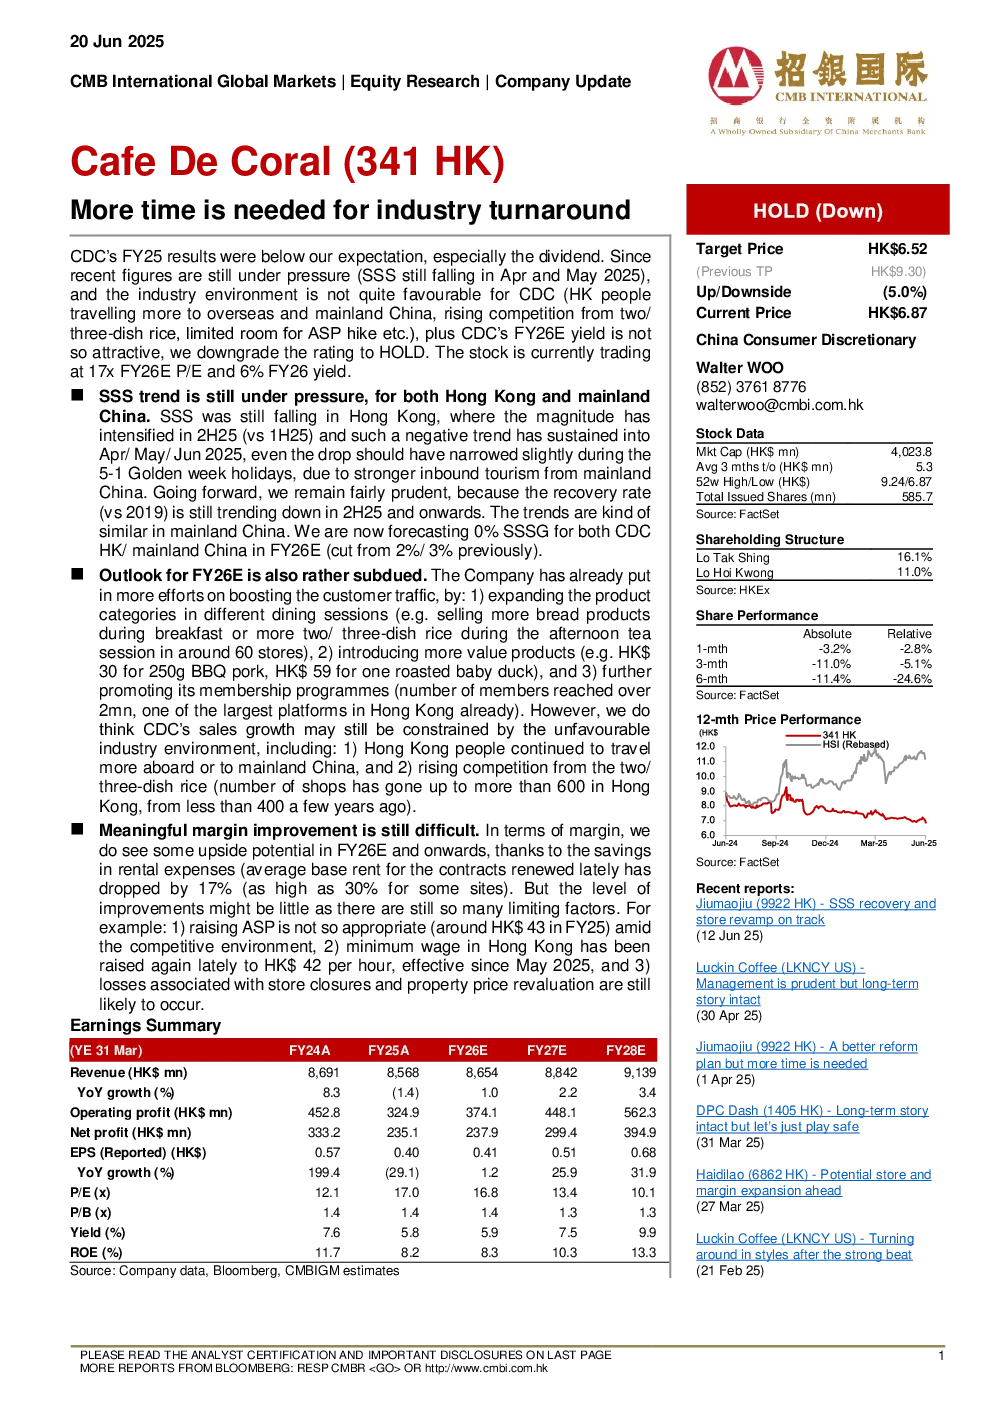
九毛九(9922 HK)的业绩未达预期,尤其是股息。公司收入同比下跌1.4%至86亿港元,净利润同比下跌25%至2.33亿港元。主要原因是:1)CDC(中国快餐及机构餐饮)的SSS表现不及预期,香港CDC/超级粥/内地CDC分别为-3%/-2%/-8%;2)其他损失超预期,约7300万港元。公司已投入更多精力提升顾客流量,包括扩展产品种类、引入性价比产品和推广会员计划,但销售额增长仍可能受到不利行业环境制约,包括香港人出国或去中国大陆旅行,以及两/三菜饭的竞争加剧。公司预计2026财年香港/中国大陆市场的SSSG为0%。盈利预测下调30%/23%,评级下调至持股观望,止盈位设为HK$ 6.52。
CMBIGM对FY26E的展望也相当疲软。公司已投入更多精力来提升顾客流量,具体措施包括:1)在不同用餐时段扩展产品种类;2)引入更多性价比产品;3)进一步推广其会员计划。然而,我们认为CDC的销售额增长仍可能受到不利行业环境制约,包括:1)香港人继续更多地出国或去中国大陆旅行;2)两/三菜饭的竞争日益激烈。目标价格港币6.52(上一个TPHK$9.30)。
提高有意义的边距仍然很困难。在利润方面,我们确实看到2026年预期及以后的上涨潜力,这得益于租金节省(最近续签合同的平均基础租金下降了17%)。但改善的程度可能不大,因为仍然存在许多限制因素,例如:1)在竞争环境中提高ASP不太合适;2)香港的最新最低工资已再次提高到每小时42港元;3)与店铺关闭和物业重估相关的损失可能仍然会发生。
SSS趋势仍然承压,香港和大陆中国都面临压力。SSS在香港仍在下跌,其中2H25的震级已加剧。展望未来,我们仍保持相当谨慎,因为(对比2019年)的复苏率在2H25及以后仍在下降。中国大陆的趋势大致相似。我们现在预测2026财年(FY26E)香港CDC/中国大陆的SSSG为0%(从之前的2%/3%下调)。CDC的2025财年业绩未达预期,尤其是股息。由于近期数据仍承压,且行业环境对CDC不利,加上CDC的2026财年预期收益率不太吸引人,我们将评级下调至持股观望。