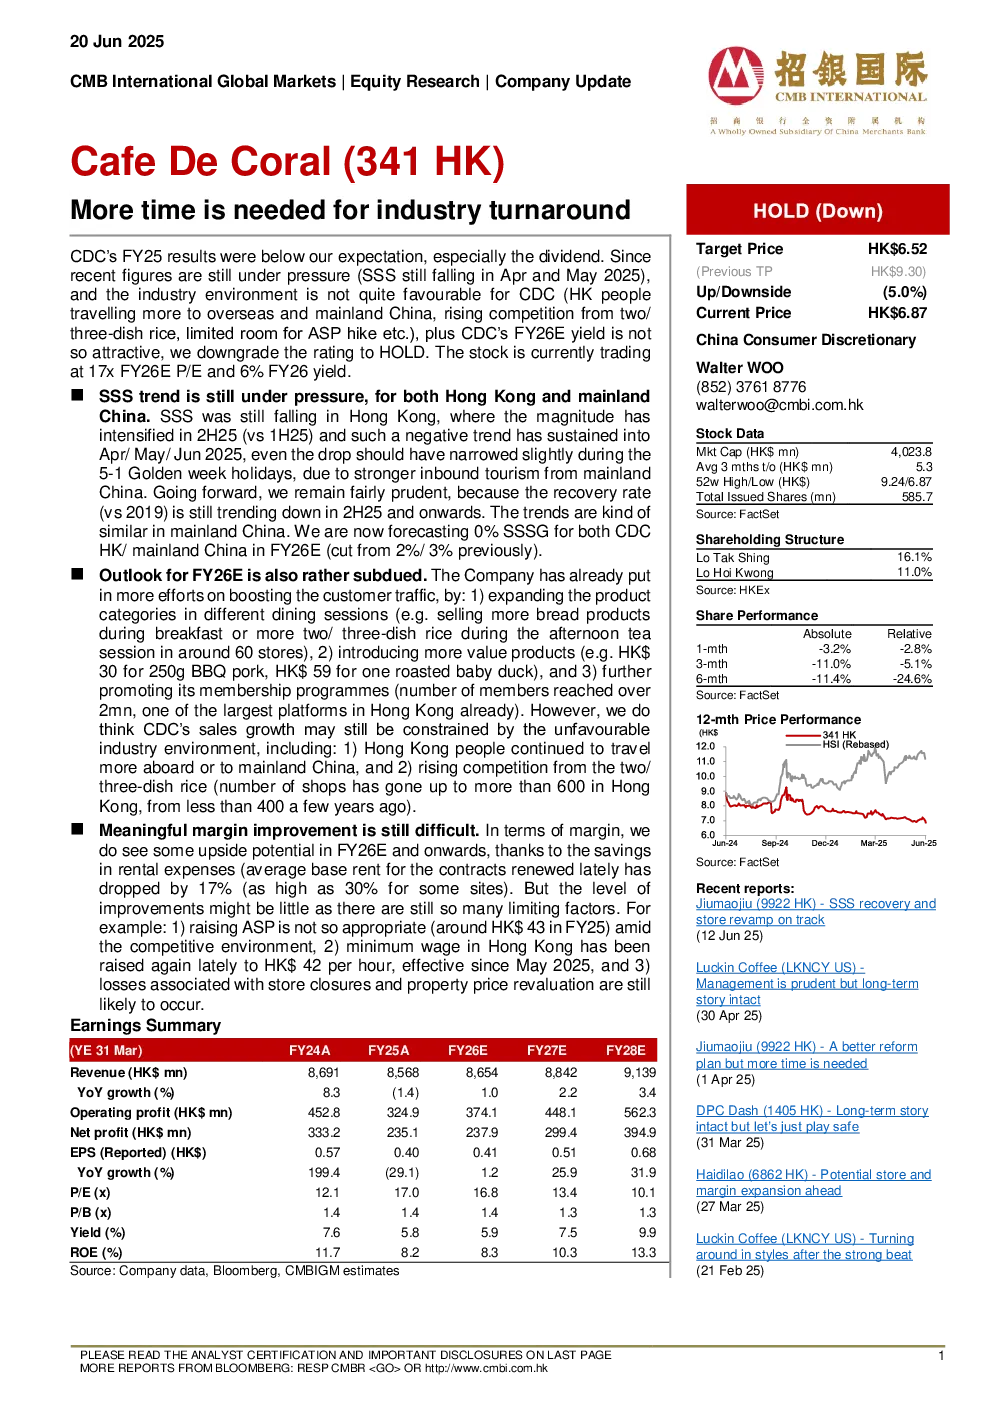
Cafe De Coral (341 HK) 的 FY25 财年业绩低于预期,尤其是股息。由于近期数据仍然承压(2025 年 4 月和 5 月 SSS 仍在下降),行业环境不利(香港人更多出国或去内地旅游、两/三菜米饭竞争加剧、ASP 提价空间有限等),加上 CDC 的 FY26E 股息率不够吸引人,分析师将评级下调至 HOLD。目前股价交易于 17 倍 FY26E 市盈率和 6% FY26E 股息率。
- SSS 趋势仍在压力下:香港和内地的 SSS 趋势仍然疲软,香港的 SSS 在 2025 年下半年(与上半年相比)的降幅加大,并在 4 月/5 月/6 月持续下降,即使在 5 月 1 日黄金周假期,由于内地入境旅游强劲,降幅也应略有收窄。预计 FY26E 香港和内地 CDC 的 SSSG 为 0%(之前预测为 2%/3%)。
- FY26E 展望也较为保守:公司已加大努力提升客流量,例如:在不同用餐时段扩展产品类别(例如,在约 60 家门店在早餐时段销售更多面包产品,在下午茶时段销售更多两/三菜米饭)、推出更多价值产品(例如,HK$30 250g 烧肉,HK$59 一只烤鸭)以及进一步推广其会员计划(会员人数已超过 200 万,是香港最大的平台之一)。然而,CDC 的销售增长可能仍受不利行业环境制约,包括:香港人继续更多出国或去内地旅游,以及两/三菜米饭的竞争加剧(香港门店数量已增至超过 600 家,几年前不到 400 家)。
- 利润率改善仍然困难:在利润率方面,我们确实看到 FY26E 及以后的潜在上行空间,这得益于续约合同的租金节省(最近续约的平均基础租金降低了 17%(某些门店高达 30%))。但改善的程度可能很小,因为仍有许多限制因素。例如:在竞争激烈的环境下提高 ASP 不太合适(2025 年 FY 为 HK$43),香港最低工资最近再次提高至 HK$42/小时,自 2025 年 5 月生效,以及与门店关闭和物业重估相关的损失可能仍然会发生。
- 门店扩张可能也会缓慢:管理层目标在 FY26E 将香港/内地市场 CDC 门店净增加量保持平稳/10 至 15 家,在 FY25 年分别净新增 0/13 家门店。
- 下调评级和目标价:将 FY26E/27E 净利润预测下调 30%/23%,以考虑:1) 门店扩张放缓,2) 负 SSSG 和经营去杠杆化,3) 内地业务弱于预期,4) 损耗和公允价值损失高于预期。鉴于香港行业前景严峻和更保守的股息政策,将 CDC 评级下调至 HOLD,因其当前 17 倍 FY26E 市盈率和 6% FY26E 股息率的估值似乎已经相当高。
- FY25 业绩不及预期:CDC 的销售额同比下降 1.4% 至 HK$86 亿,与 CMBI 预测大致一致,而净利润同比下降 25% 至 HK$233 亿,低于 CMBI 预测约 19%。不及预期主要由于:1) SSSG 不及预期(CDC 香港/超级粥面/内地 CDC 分别为 -3%/-2%/-8%,而 CMBI 预测为 -1.5%/+0.5%/-5%),以及相关的经营去杠杆化,2) 预期之外的其它损失(门店关闭和物业价值相关,约 HK$7300 万,而 CMBI 预测为 HK$2300 万)。投资者可能对以下情况存在预期:1) 香港宏观环境恶化,2) Fairwood 和 Tam Jai 的盈利预警(盈利最多下降 30% 和 33%)。