登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
2024年报点评手机高端化持续突破,TECNOAI深度布局
2025-04-28
华创证券
顾小桶🙊
事项:
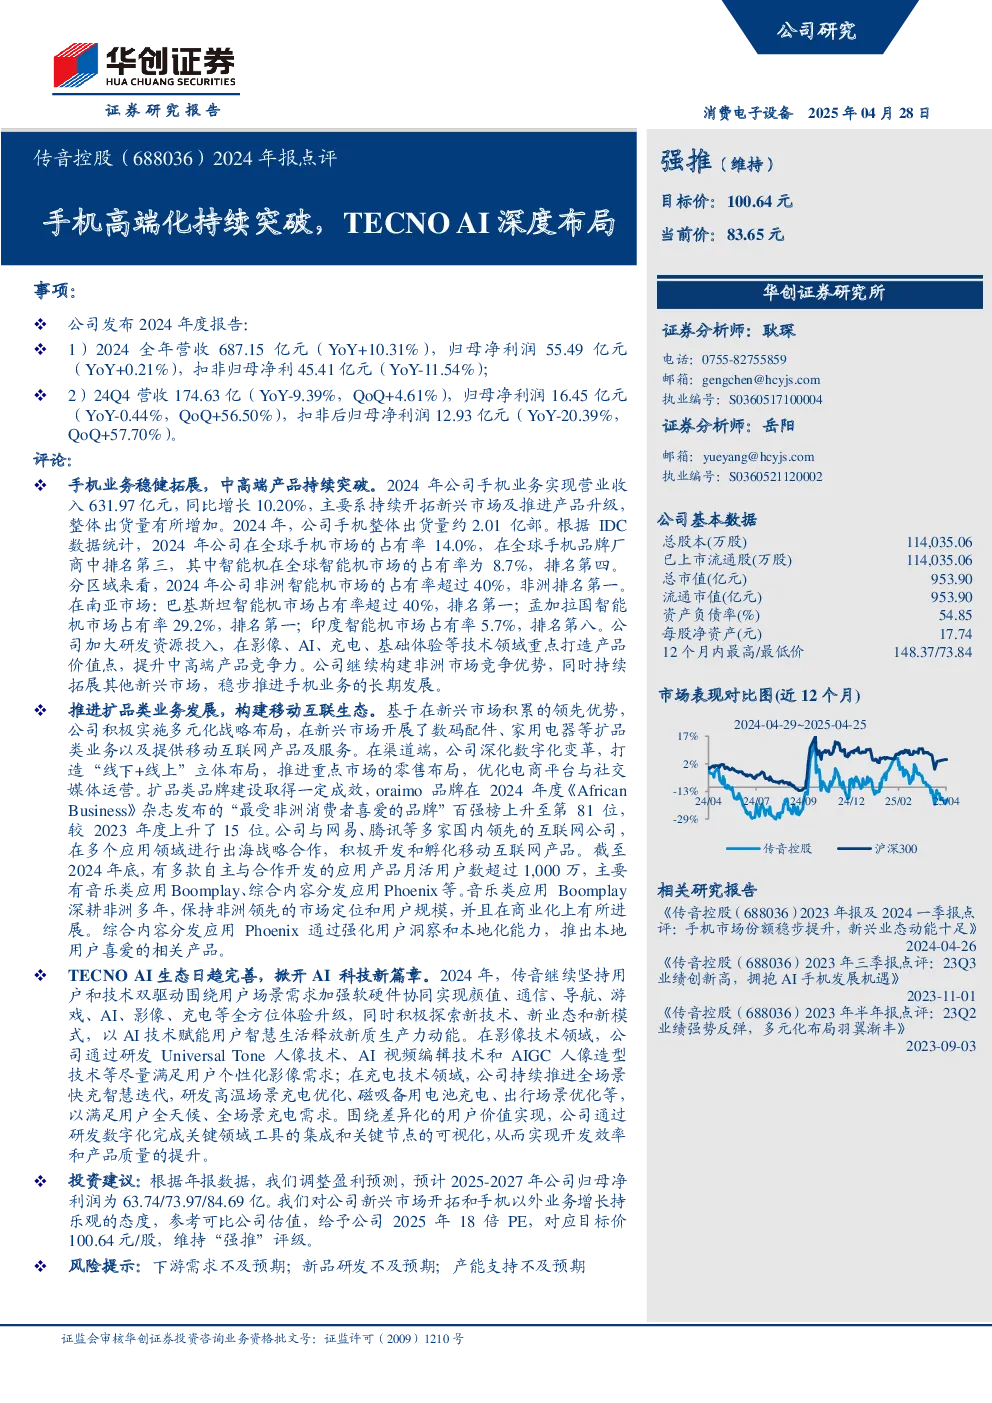
公司发布2024年度报告,全年营收687.15亿元(YoY+10.31%),归母净利润55.49亿元(YoY+0.21%),扣非归母净利45.41亿元(YoY-11.54%);24Q4营收174.63亿(YoY-9.39%,QoQ+4.61%),归母净利润16.45亿元(YoY-0.44%,QoQ+56.50%),扣非后归母净利润12.93亿元(YoY-20.39%,QoQ+57.70%)。
评论:
手机业务稳健拓展,中高端产品持续突破
:
2024年手机业务营收631.97亿元(YoY+10.20%),出货量约2.01亿部,全球占有率14.0%(排名第三),智能机全球占有率8.7%(排名第四)。
非洲市场占有率超40%(排名第一),南亚市场(巴基斯坦、孟加拉国)占有率均排名第一,印度市场排名第八。
加大研发投入,提升影像、AI、充电等技术竞争力,推进中高端产品发展。
推进扩品类业务发展,构建移动互联生态
:
在新兴市场开展数码配件、家用电器等扩品类业务,及移动互联网产品服务。
渠道端深化数字化布局,优化电商平台与社交媒体运营。
oraimo品牌在非洲市场排名上升至第81位,与网易、腾讯等合作开发应用(Boomplay、Phoenix等),部分产品月活超1000万。
TECNO AI生态日趋完善,掀开AI科技新篇章
:
围绕用户场景需求加强软硬件协同,提升颜值、通信、导航等全方位体验。
影像技术(Universal Tone人像技术等)、充电技术(全场景快充)持续迭代。
通过AI技术赋能智慧生活,提升开发效率和产品质量。
投资建议:
调整盈利预测,预计2025-2027年归母净利润63.74/73.97/84.69亿。
对新兴市场开拓和手机以外业务增长持乐观态度,给予2025年18倍PE,对应目标价100.64元/股,维持“强推”评级。
风险提示:
下游需求不及预期;新品研发不及预期;产能支持不及预期。
你可能感兴趣
2024年报点评报告:多项高端产品突破助推业绩增长,持续受益海内外市场拓展
华龙证券
2025-04-24
春风动力(603129):2024年报、2025年一季报点评:Q1业绩超预期,全球化+高端化持续推进
东吴证券
2025-04-19
2024年报&2025年一季报点评:Q1业绩超预期,全球化+高端化持续推进
交运设备
东吴证券
2025-04-19
2024年半年报点评:高端化延续,改革红利持续释放
国联证券
2024-08-22
2024年报及2025年一季报点评:产品向高端化结构升级,国际市场持续发力
华创证券
2025-05-19
2024年报和2025一季报业绩点评报告:业绩增速亮眼,品牌高端化持续推进
食品饮料
华龙证券
2025-04-25
三星医疗2024年半年报点评:配用电海外市场不断突破,医疗服务业持续连锁布局
电子设备
太平洋证券
2024-08-25
2026年半年报点评端侧AI与高端化布局持续推进,26Q2利润持续攀升
国联民生证券
2026-08-20
2024年半年报点评:收入稳健增长,持续推进产品平台化布局
华创证券
2024-09-06
2024年半年报点评:订单持续高增,平台化布局加速
机械设备
东吴证券
2024-08-23