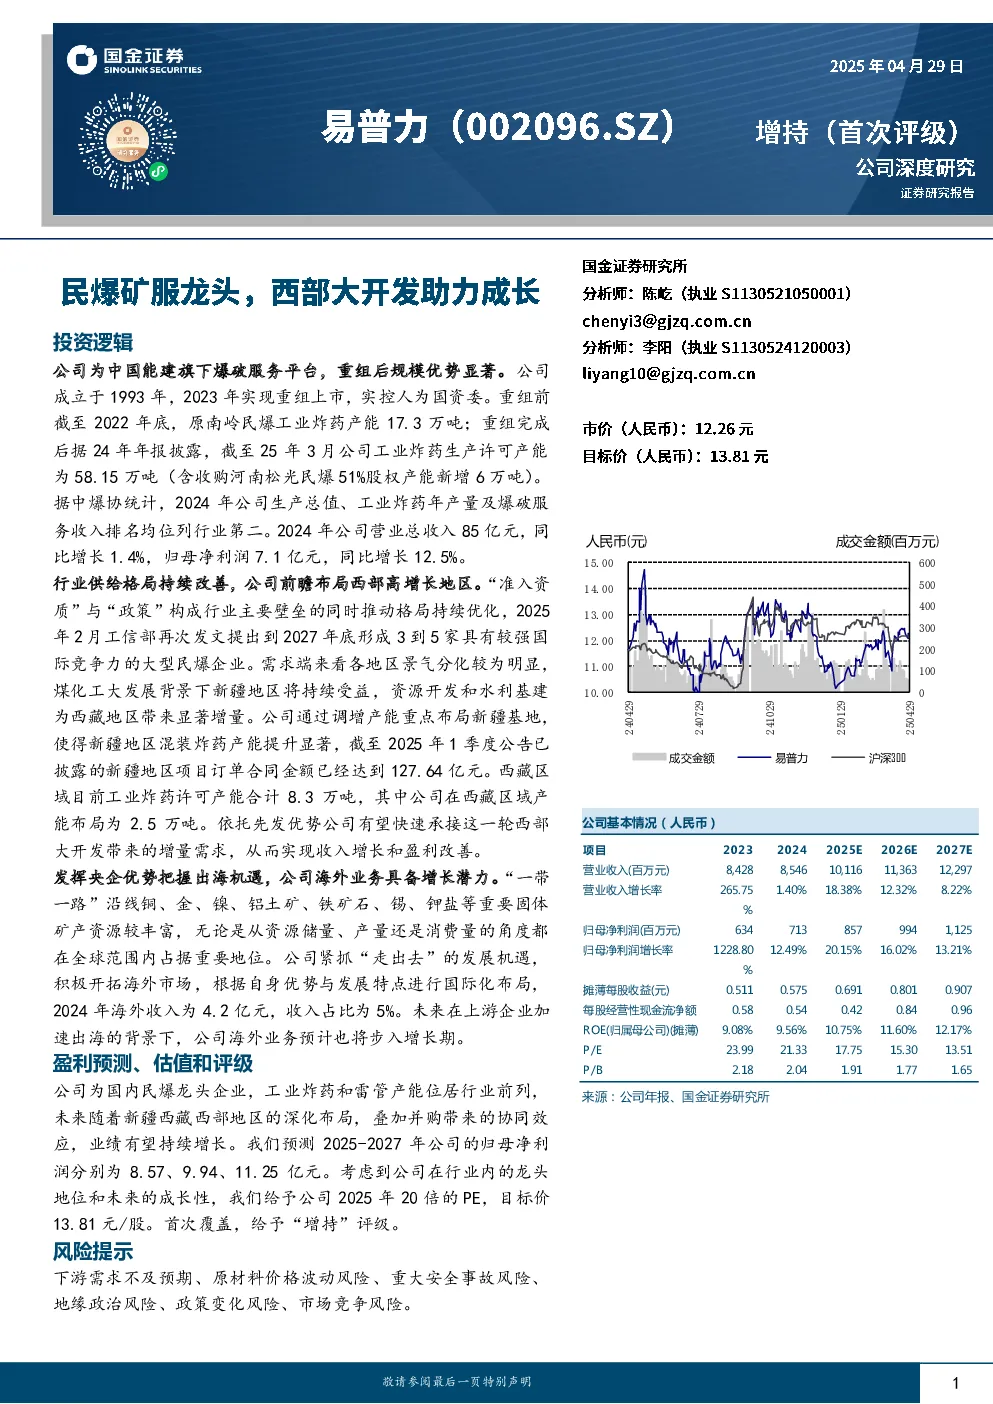
易普力作为中国能建旗下唯一的爆破服务平台,通过重组实现了规模优势显著提升,跻身行业头部。公司工业炸药和雷管产能位居行业前列,未来随着新疆、西藏西部地区的深化布局,叠加并购带来的协同效应,业绩有望持续增长。
核心观点:
- 重组优势: 易普力通过“A+H股分拆+借壳上市”模式完成重组,成为中国能建旗下唯一上市公司和民爆服务平台,形成央地协同治理架构,依托中国能建的全球领先地位,实现国内外业务深度协同。
- 产能规模领先: 重组后,易普力工业炸药许可产能达52.15万吨,其中混装炸药产能占比52%,位居行业前列,2024年公司在生产总值、工业炸药年产量及爆破服务收入排名均位列行业第二。
- 行业格局持续优化: 民爆行业准入资质严格,政策推动行业集中度提升,预计到2027年底将形成3到5家具有较强国际竞争力的大型民爆企业。易普力作为龙头企业,市场份额有望进一步提升。
- 需求区域分化: 煤炭、金属以及非金属矿山开采所需工业炸药占比在70%以上,铁路道路、水利水电等基建需求占比较低。国内民爆需求呈现明显的地域性特点,新疆、西藏等西部地区需求高增长。
- 西部布局: 公司重点布局新疆,调增产能,在手项目合同金额超过百亿,新疆地区混装炸药产能提升显著,订单合同金额已达到127.64亿元。西藏地区铜矿资源开采和水利基建将为民爆需求带来显著增量,公司产能规模优势领先。
- 海外市场: “一带一路”沿线国家矿产资源丰富,民爆市场空间广阔。易普力积极开拓海外市场,2024年海外收入为4.2亿元,未来有望快速承接西部大开发带来的增量需求,实现海外业务增长。
- 盈利预测: 预计2025-2027年公司归母净利润分别为8.6、9.9、11.3亿元,营业总收入分别为101.2亿元、113.6亿元、123.0亿元。
- 投资建议: 给予公司2025年20倍的PE,目标价13.81元/股,首次覆盖,给予“增持”评级。
关键数据:
- 2024年公司营业总收入85亿元,同比增长1.4%;归母净利润7.1亿元,同比增长12.5%。
- 2024年公司工业炸药许可产能达52.15万吨,混装炸药产能占比52%。
- 2024年公司海外收入为4.2亿元,收入占比为5%。
- 预计2025-2027年公司归母净利润分别为8.6、9.9、11.3亿元,营业总收入分别为101.2亿元、113.6亿元、123.0亿元。
研究结论:
易普力作为国内民爆龙头企业,未来随着西部地区的深化布局和并购协同效应的发挥,业绩有望持续增长,具备长期投资价值。