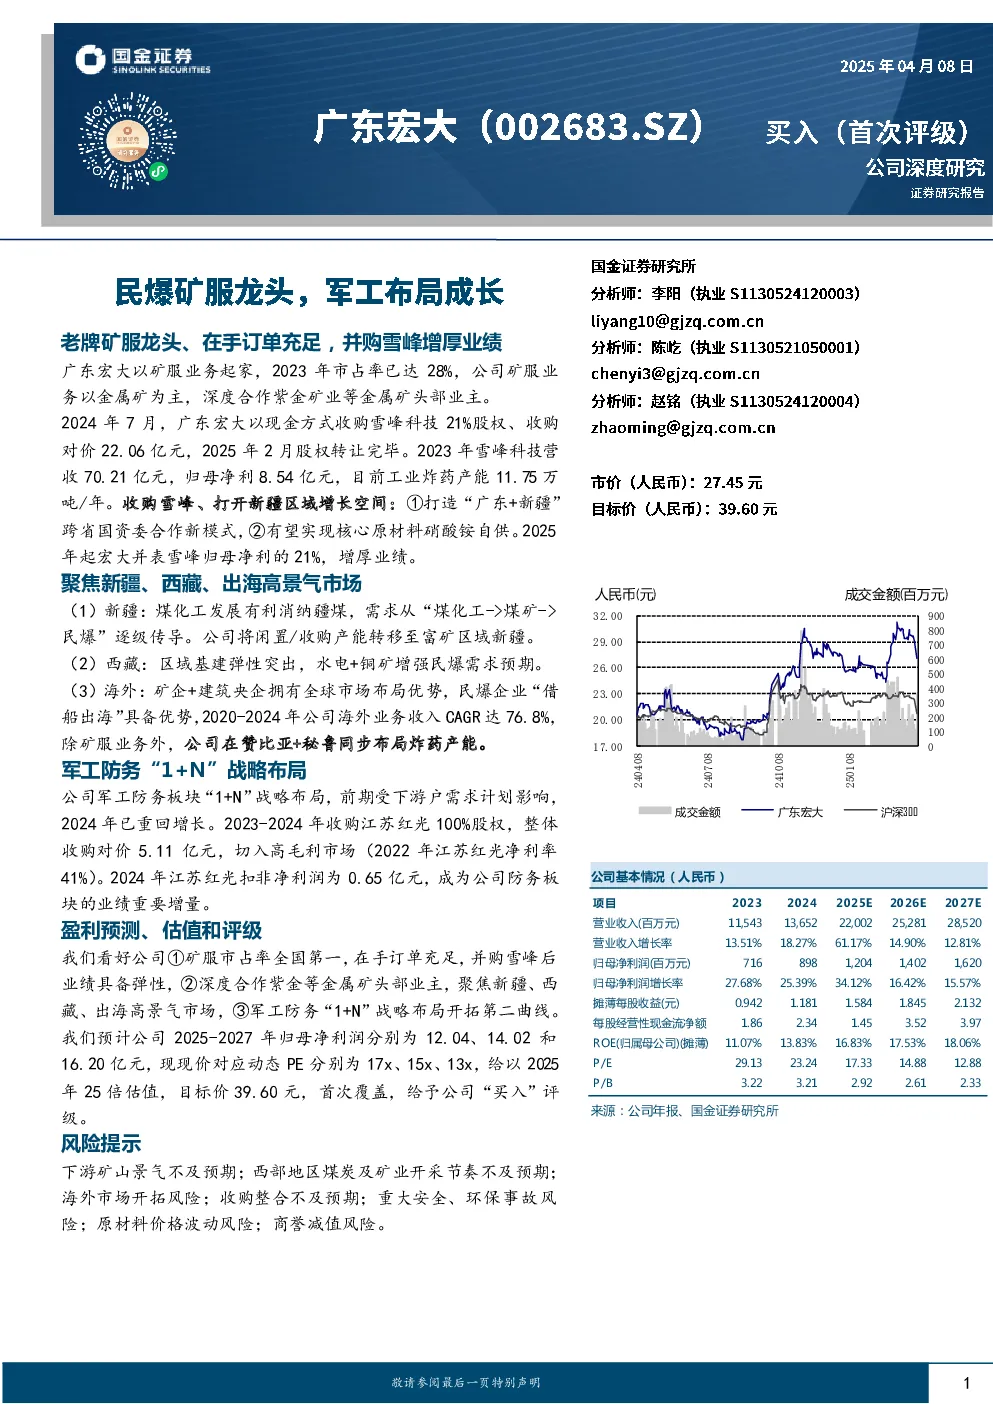
广东宏大作为老牌矿服龙头,国内市占率稳居第一,深度合作紫金矿业等金属矿头部业主。公司民爆业务聚焦新疆、西藏、出海高景气市场,并购雪峰科技增厚业绩。2024年7月,广东宏大以现金方式收购雪峰科技21%股权,收购对价22.06亿元,2025年2月股权转让完毕。2023年雪峰科技营收70.21亿元,归母净利8.54亿元,目前工业炸药产能11.75万吨/年。收购雪峰后,公司将打造“广东+新疆”跨省国资委合作新模式,并有望实现核心原材料硝酸铵自供,2025年起宏大并表雪峰归母净利的21%,增厚业绩。
新疆区域:煤化工发展有利消纳疆煤,需求从“煤化工->煤矿->民爆”逐级传导。公司将闲置/收购产能转移至富矿区域新疆,2023年公司新疆市场营收同比+177%,2024年新疆市场营收同比+96%。2024年7月收购雪峰科技,打开新疆区域增长空间,实现产业链一体化,有望实现核心原材料硝酸铵自供。
西藏区域:水电+铜矿带来需求弹性。2024年西藏全区固定资产投资同比+19.6%,2025年1-2月同比+35.8%,重点基建项目包括水利和交通。公司西藏区域产能1.5万吨,主要为巨龙铜矿二期布局,2023年公司西藏市场营收同比+65%。
海外业务:公司“一带一路”出海,在赞比亚+秘鲁同步布局炸药产能。2024年公司海外地区实现营收13.56亿元,同比+43.7%,收入占比达9.9%,2020-2024年公司海外业务收入CAGR达76.8%。
军工防务“1+N”战略布局:公司在军工板块搭建合伙平台,形成“1+N”战略布局,拟把宏大防务打造为集团军工板块的智能制造基地。2024年公司防务板块重回增长,实现营收3.5亿元、同比+48%,主因系传统军品交付量有所增加+并购子公司江苏红光带来收入增加。2023年收购江苏红光,切入高毛利市场,2024年江苏红光扣非净利润为0.65亿元。
盈利预测:我们预计公司2025-2027年归母净利润分别为12.04、14.02和16.20亿元,现现价对应动态PE分别为17x、15x、13x,给以2025年25倍估值,目标价39.60元,首次覆盖,给予公司“买入”评级。
风险提示:下游矿山景气不及预期;西部地区煤炭及矿业开采节奏不及预期;海外市场开拓风险;收购整合不及预期;重大安全、环保事故风险;原材料价格波动风险;商誉减值风险。