阳光保险2024年业绩总结
核心业绩数据
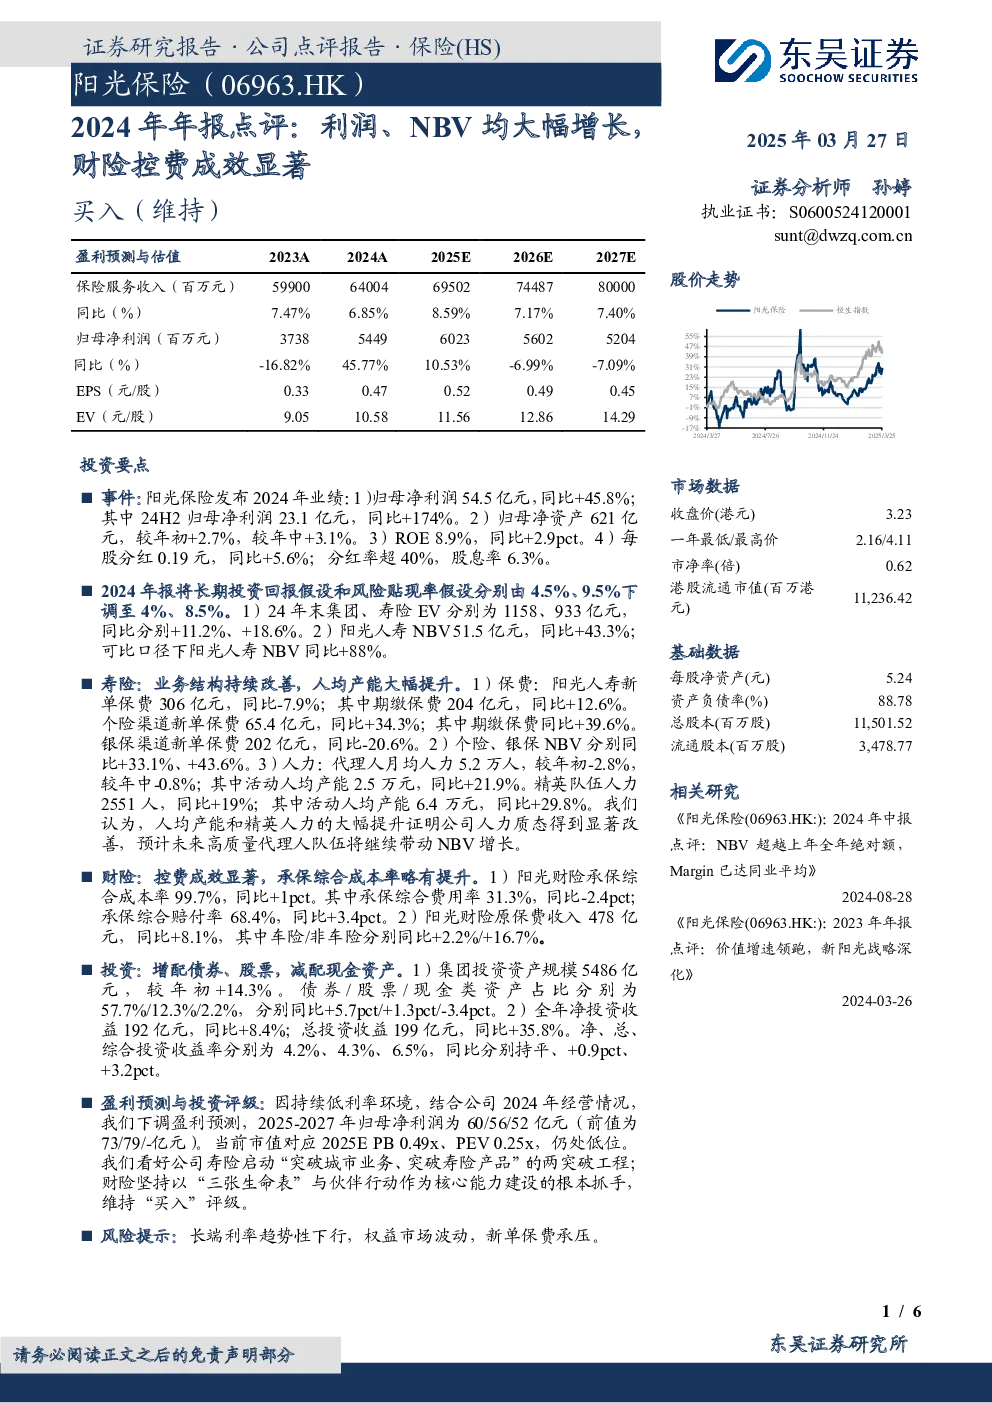
- 归母净利润:54.5亿元,同比增长45.8%,其中上半年23.1亿元,同比增长174%。
- 归母净资产:621亿元,较年初增长2.7%,较年中增长3.1%。
- ROE:8.9%,同比增长2.9个百分点。
- 每股分红:0.19元,同比增长5.6%,分红率超40%,股息率6.3%。
- 估值调整:长期投资回报假设从4.5%下调至4%,风险贴现率从9.5%下调至8.5%。
- 期末EV:集团1158亿元(同比增长11.2%),寿险933亿元(同比增长18.6%)。
- 寿险NBV:51.5亿元(同比增长43.3%),可比口径下同比增长88%。
寿险业务
- 保费结构:新单保费306亿元(同比下降7.9%),其中期缴保费204亿元(同比增长12.6%)。
- 个险渠道新单保费65.4亿元(同比增长34.3%),期缴保费同比增长39.6%。
- 银保渠道新单保费202亿元(同比下降20.6%)。
- NBV增长:个险渠道NBV同比增长33.1%,银保渠道NBV同比增长43.6%。
- 人力结构:代理人月均人力5.2万人(较年初下降2.8%),活动人均产能2.5万元(同比增长21.9%)。
- 精英队伍人力2551人(同比增长19%),活动人均产能6.4万元(同比增长29.8%)。
- 核心观点:人均产能和精英人力显著提升,证明人力质态改善,预计未来高质量代理人队伍将继续带动NBV增长。
财险业务
- 承保成本:承保综合成本率99.7%(同比上升1个百分点),其中费用率31.3%(同比下降2.4个百分点),赔付率68.4%(同比上升3.4个百分点)。
- 保费收入:原保费收入478亿元(同比增长8.1%),其中车险同比增长2.2%,非车险同比增长16.7%。
投资业务
- 资产配置:投资资产规模5486亿元(较年初增长14.3%),债券占比57.7%(同比上升5.7个百分点),股票占比12.3%(同比上升1.3个百分点),现金类资产占比2.2%(同比下降3.4个百分点)。
- 投资收益:全年净投资收益192亿元(同比增长8.4%),总投资收益199亿元(同比增长35.8%)。
- 净投资收益率4.2%(持平),总投资收益率4.3%(同比上升0.9个百分点),综合投资收益率6.5%(同比上升3.2个百分点)。
盈利预测与评级
- 盈利预测:2025-2027年归母净利润分别为60/56/52亿元(前值73/79/-亿元)。
- 估值:当前市值对应2025年EPB 0.49倍、PEV 0.25倍,仍处低位。
- 核心观点:看好寿险“两突破工程”和财险“三张生命表”与伙伴行动,维持“买入”评级。
风险提示