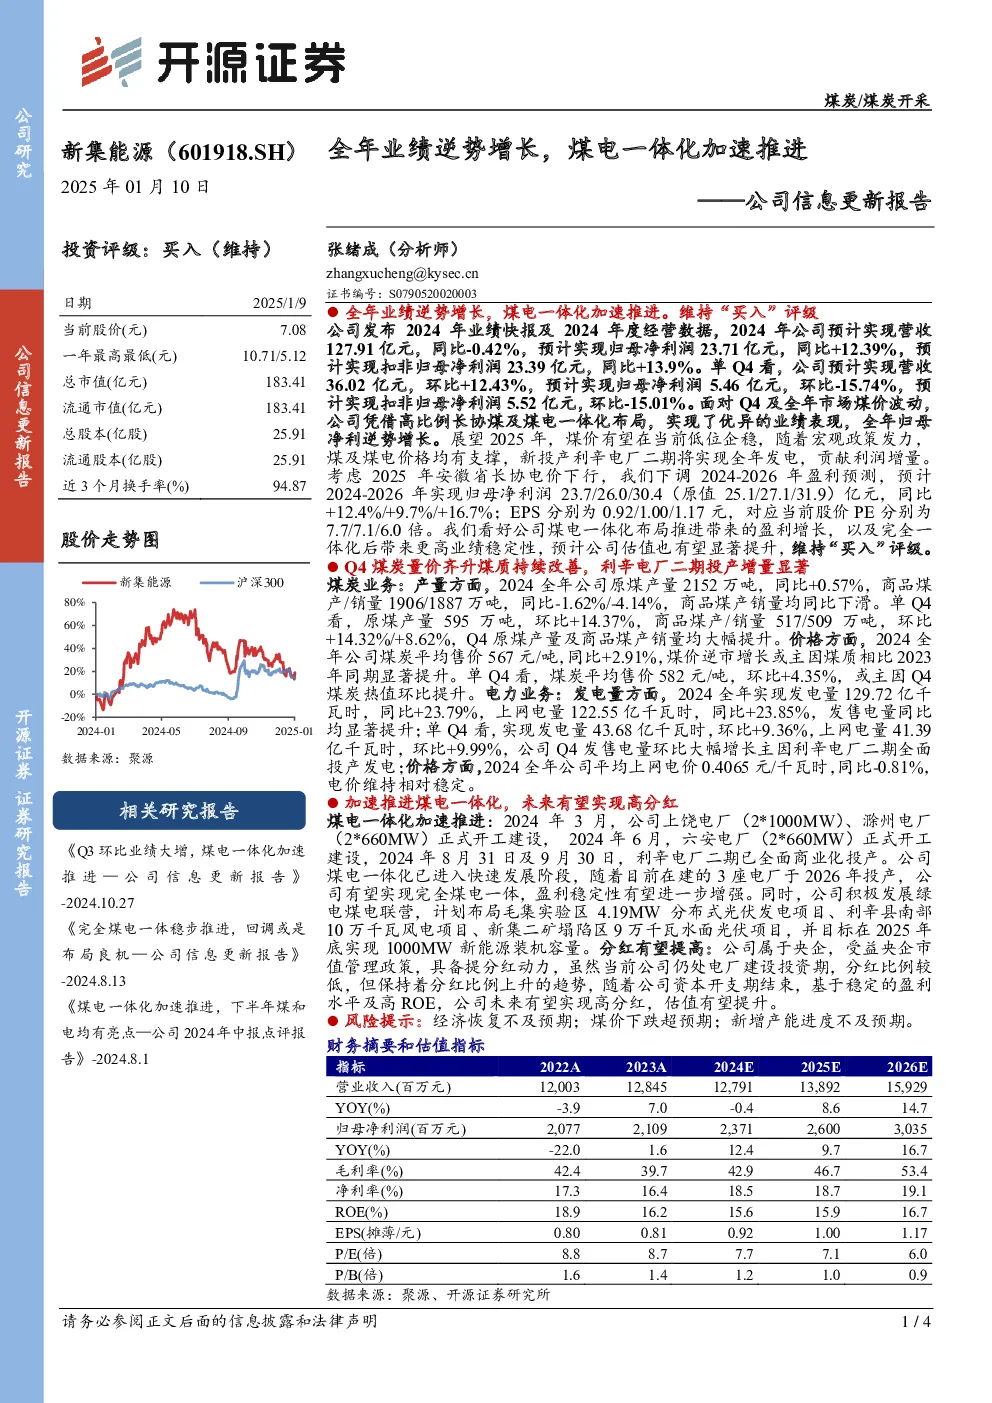
公司2024年业绩快报显示,全年营收127.91亿元(同比-0.42%),归母净利润23.71亿元(同比+12.39%),扣非归母净利润23.39亿元(同比+13.9%),实现归母净利逆势增长。单Q4营收36.02亿元(环比+12.43%),归母净利润5.46亿元(环比-15.74%),扣非归母净利润5.52亿元(环比-15.01%)。
核心观点与关键数据:
- 煤炭业务: 全年原煤产量2152万吨(同比+0.57%),商品煤产销量1906/1887万吨(同比-1.62%/-4.14%);Q4原煤产量595万吨(环比+14.37%),商品煤产销量517/509万吨(环比+14.32%/+8.62%)。全年煤炭平均售价567元/吨(同比+2.91%),Q4平均售价582元/吨(环比+4.35%),煤价逆市增长主因煤质提升。
- 电力业务: 全年发电量129.72亿千瓦时(同比+23.79%),上网电量122.55亿千瓦时(同比+23.85%);Q4发电量43.68亿千瓦时(环比+9.36%),上网电量41.39亿千瓦时(环比+9.99%),主因利辛电厂二期投产。全年平均上网电价0.4065元/千瓦时(同比-0.81%),电价相对稳定。
- 煤电一体化: 2024年3月上饶、滁州电厂开工建设,6月六安电厂开工,8月利辛电厂二期投产。在建的3座电厂预计2026年投产,公司有望实现完全一体化,盈利稳定性增强。同时积极发展绿电联营,目标2025年底新能源装机1000MW。
- 盈利预测: 考虑安徽长协电价下行,下调2024-2026年归母净利润预测至23.7/26.0/30.4亿元(原值25.1/27.1/31.9亿元),EPS分别为0.92/1.00/1.17元,对应PE为7.7/7.1/6.0倍。
- 分红展望: 公司具备提分红动力,虽当前分红比例较低,但呈上升趋势,未来有望实现高分红,估值有望提升。
研究结论: 维持“买入”评级,看好煤电一体化布局带来的盈利增长及更高业绩稳定性,预计估值提升。
风险提示: 经济恢复不及预期、煤价下跌超预期、新增产能进度不及预期。