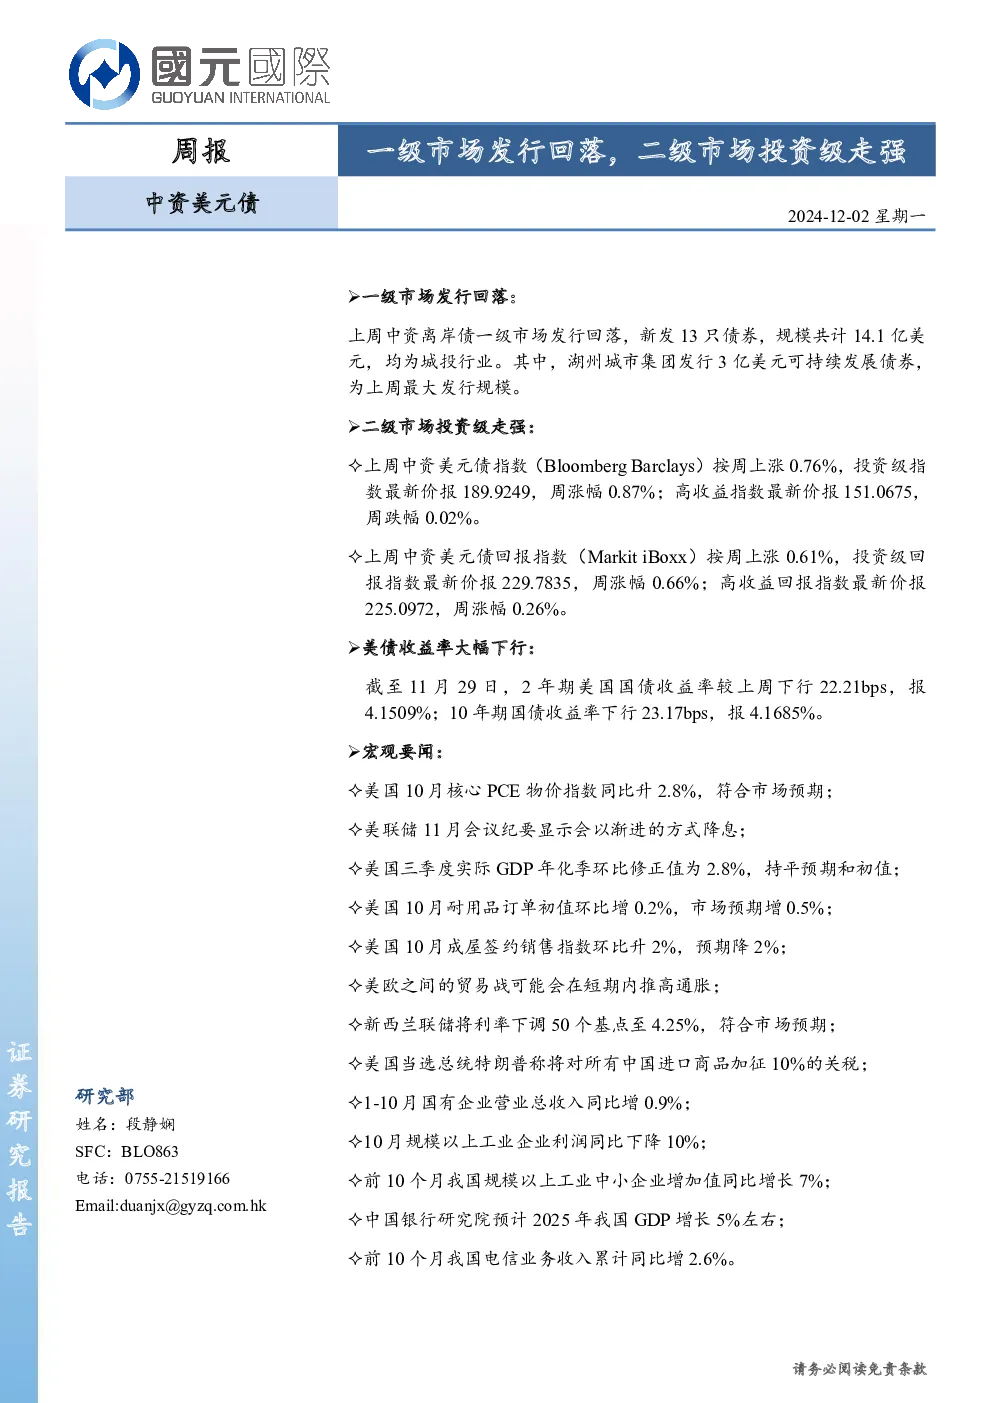
- 一级市场发行回落:上周中资离岸债一级市场发行规模共计14.1亿美元,新发13只债券,均为城投行业。其中,湖州城市集团发行3亿美元可持续发展债券,为最大发行规模;广德国投发行1.06亿美元债券,息票率6.8%,为定价最高的新发债券。
- 二级市场投资级走强:
- 指数表现:中资美元债指数(BloombergBarclays)按周上涨0.76%,投资级指数周涨幅0.87%,高收益指数周跌幅0.02%。中资美元债回报指数(MarkitiBoxx)按周上涨0.61%,投资级回报指数周涨幅0.66%,高收益回报指数周涨幅0.26%。
- 行业表现:政府、医疗保健板块领涨,地产、能源板块领跌。政府板块收益率下行22.2bps,主要受中国政府海外债券、中国进出口银行等上涨推动;医疗保健板块收益率下行18.0bps,主要受药明康德、微创医疗等上涨推动。地产板块收益率上行4.9Mbps,受当代置业、龙光集团等下跌影响;能源板块收益率上行1.7Mbps,受MI能源控股、兖矿集团等下跌影响。
- 评级表现:投资级名字均上涨,A等级周收益率下行21.2bps,BBB等级周收益率下行17.2bps;高收益名字均下跌,BB等级收益率上行13.1bps,DD+至NR等级收益率上行约127.1bps,无评级名字收益率上行1.6Mbps。
- 债券市场热点事件:
- 方圆地产下属公司广州乐盛投资未能清偿到期债务约1459万元。
- 融创房地产集团10月份到期未偿付借款本金减少4.53亿元。
- 泛海控股FANHAI1210/31/21剩余本金约2.1亿美元延期至2025年5月23日前偿付。
- 主体评级调整:无具体信息。
- 美国国债报价:截至11月29日,2年期美国国债收益率报4.1509%(下行22.21bps),10年期国债收益率报4.1685%(下行23.17bps)。
- 宏观数据追踪:
- 美国10月核心PCE物价指数同比升2.8%,符合预期。
- 美联储11月会议纪要显示将渐进降息。
- 美国三季度实际GDP年化季环比修正值为2.8%,持平预期。
- 美国10月耐用品订单初值环比增0.2%,市场预期增0.5%。
- 美国10月成屋签约销售指数环比升2%,预期降2%。
- 美欧贸易战可能推高通胀。
- 新西兰联储降息50个基点至4.25%。
- 美国当选总统特朗普称将对所有中国进口商品加征10%关税。
- 1-10月国有企业营业总收入同比增0.9%,利润总额同比下降1.1%。
- 10月规模以上工业企业利润同比下降10%。
- 前10个月我国规模以上工业中小企业增加值同比增长7%。
- 10月国内市场手机出货量同比增1.8%。
- 中国银行研究院预计2025年我国GDP增长5%左右。
- 前10个月我国电信业务收入累计同比增2.6%。
- 国家医保局公布新版药品目录,新增91种药品,调出43种药品。
- 风险提示:美国经济政策变动超预期、信用风险事件蔓延、稳地产政策效果不及预期。