业绩简评
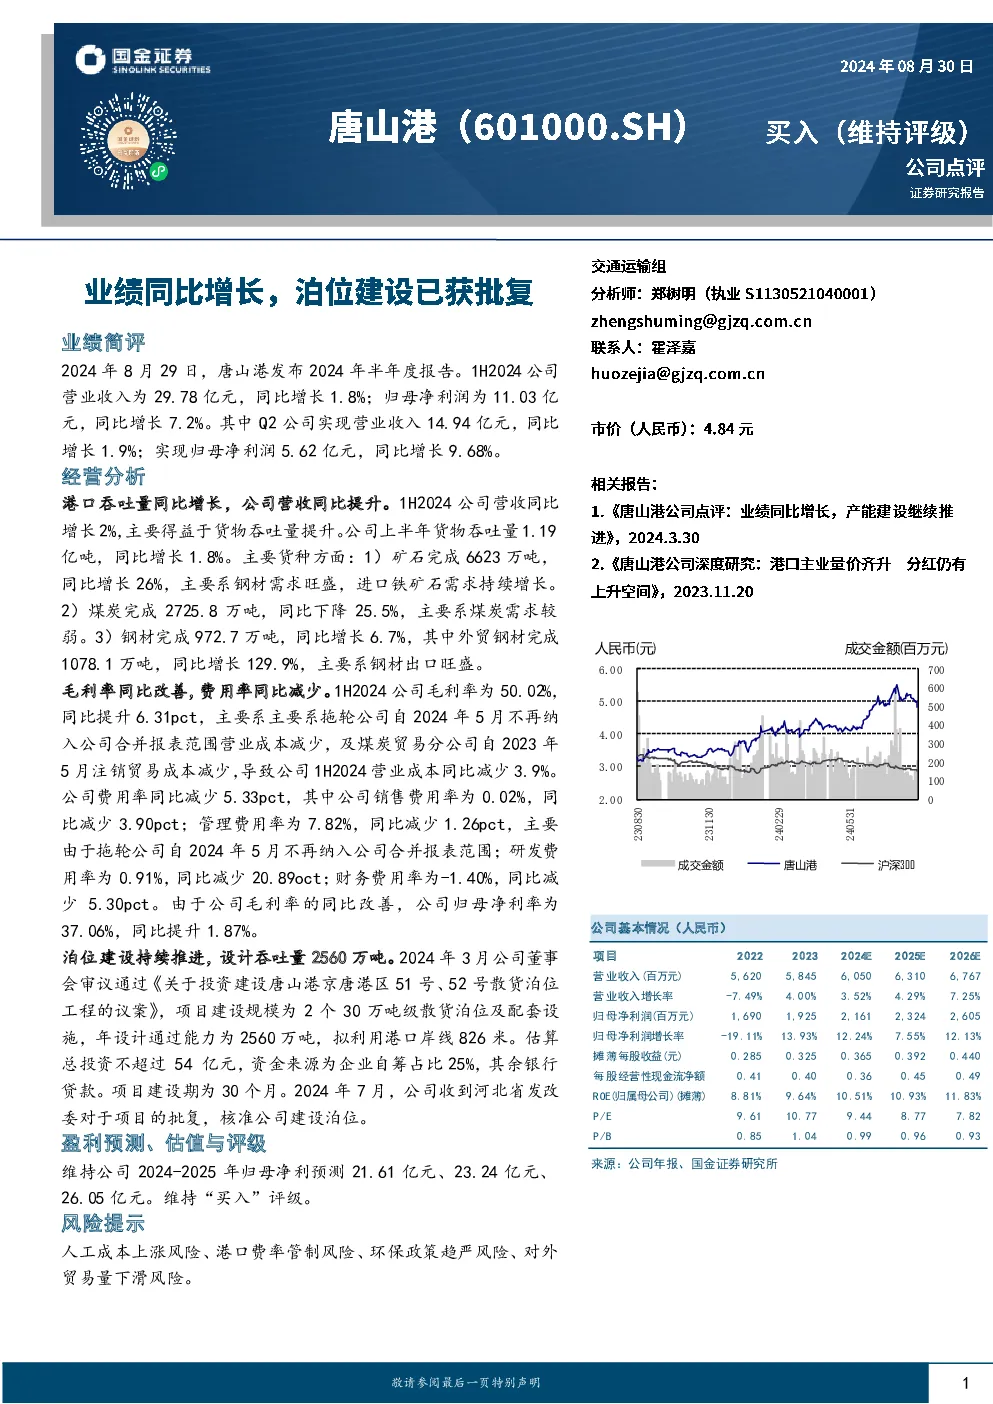
2024年8月29日,唐山港发布2024年半年度报告。1H2024公司营业收入为29.78亿元,同比增长1.8%;归母净利润为11.03亿元,同比增长7.2%。其中Q2公司实现营业收入14.94亿元,同比增长1.9%;实现归母净利润5.62亿元,同比增长9.68%。
经营分析
-
港口吞吐量同比增长,公司营收同比提升
1H2024公司营收同比增长2%,主要得益于货物吞吐量提升。公司上半年货物吞吐量1.19亿吨,同比增长1.8%。主要货种方面:
- 矿石完成6623万吨,同比增长26%,主要系钢材需求旺盛,进口铁矿石需求持续增长。
- 煤炭完成2725.8万吨,同比下降25.5%,主要系煤炭需求较弱。
- 钢材完成972.7万吨,同比增长6.7%,其中外贸钢材完成1078.1万吨,同比增长129.9%,主要系钢材出口旺盛。
-
毛利率同比改善,费用率同比减少
1H2024公司毛利率为50.02%,同比提升6.31pct,主要系拖轮公司自2024年5月不再纳入公司合并报表范围营业成本减少,及煤炭贸易分公司自2023年5月注销贸易成本减少,导致公司1H2024营业成本同比减少3.9%。公司费用率同比减少5.33pct,其中公司销售费用率为0.02%,同比减少3.90pct;管理费用率为7.82%,同比减少1.26pct,主要由于拖轮公司自2024年5月不再纳入公司合并报表范围;研发费用率为0.91%,同比减少20.89oct;财务费用率为-1.40%,同比减少5.30pct。由于公司毛利率的同比改善,公司归母净利率为37.06%,同比提升1.87%。
-
泊位建设持续推进,设计吞吐量2560万吨
2024年3月公司董事会审议通过《关于投资建设唐山港京唐港区51号、52号散货泊位工程的议案》,项目建设规模为2个30万吨级散货泊位及配套设施,年设计通过能力为2560万吨,拟利用港口岸线826米。估算总投资不超过54亿元,资金来源为企业自筹占比25%,其余银行贷款。项目建设期为30个月。2024年7月,公司收到河北省发改委对于项目的批复,核准公司建设泊位。
盈利预测、估值与评级
维持公司2024-2025年归母净利预测21.61亿元、23.24亿元、26.05亿元。维持“买入”评级。
风险提示
人工成本上涨风险、港口费率管制风险、环保政策趋严风险、对外贸易量下滑风险。
公司基本情况(人民币)
| 项目 | 2022 | 2023 | 2024E | 2025E | 2026E |
|------|------|------|-------|-------|-------|
| 营业收入(百万元) | 5,620 | 5,845 | 6,050 | 6,310 | 6,767 |
| 营业收入增长率 | -7.49% | 4.00% | 3.52% | 4.29% | 7.25% |
| 归母净利润(百万元) | 1,690 | 1,925 | 2,161 | 2,324 | 2,605 |
| 归母净利润增长率 | -19.11% | 13.93% | 12.24% | 7.55% | 12.13% |
| 摊薄每股收益(元) | 0.285 | 0.325 | 0.365 | 0.392 | 0.440 |
| 每股经营性现金流净额 | 0.41 | 0.40 | 0.36 | 0.45 | 0.49 |
| ROE(归属母公司)(摊薄) | 8.81% | 9.64% | 10.51% | 10.93% | 11.83% |
| P/E | 9.61 | 10.77 | 9.44 | 8.77 | 7.82 |
| P/B | 0.85 | 1.04 | 0.99 | 0.96 | 0.93 |
公司点评
无明显内容。