猜你想问
这份研报的核心内容是什么?
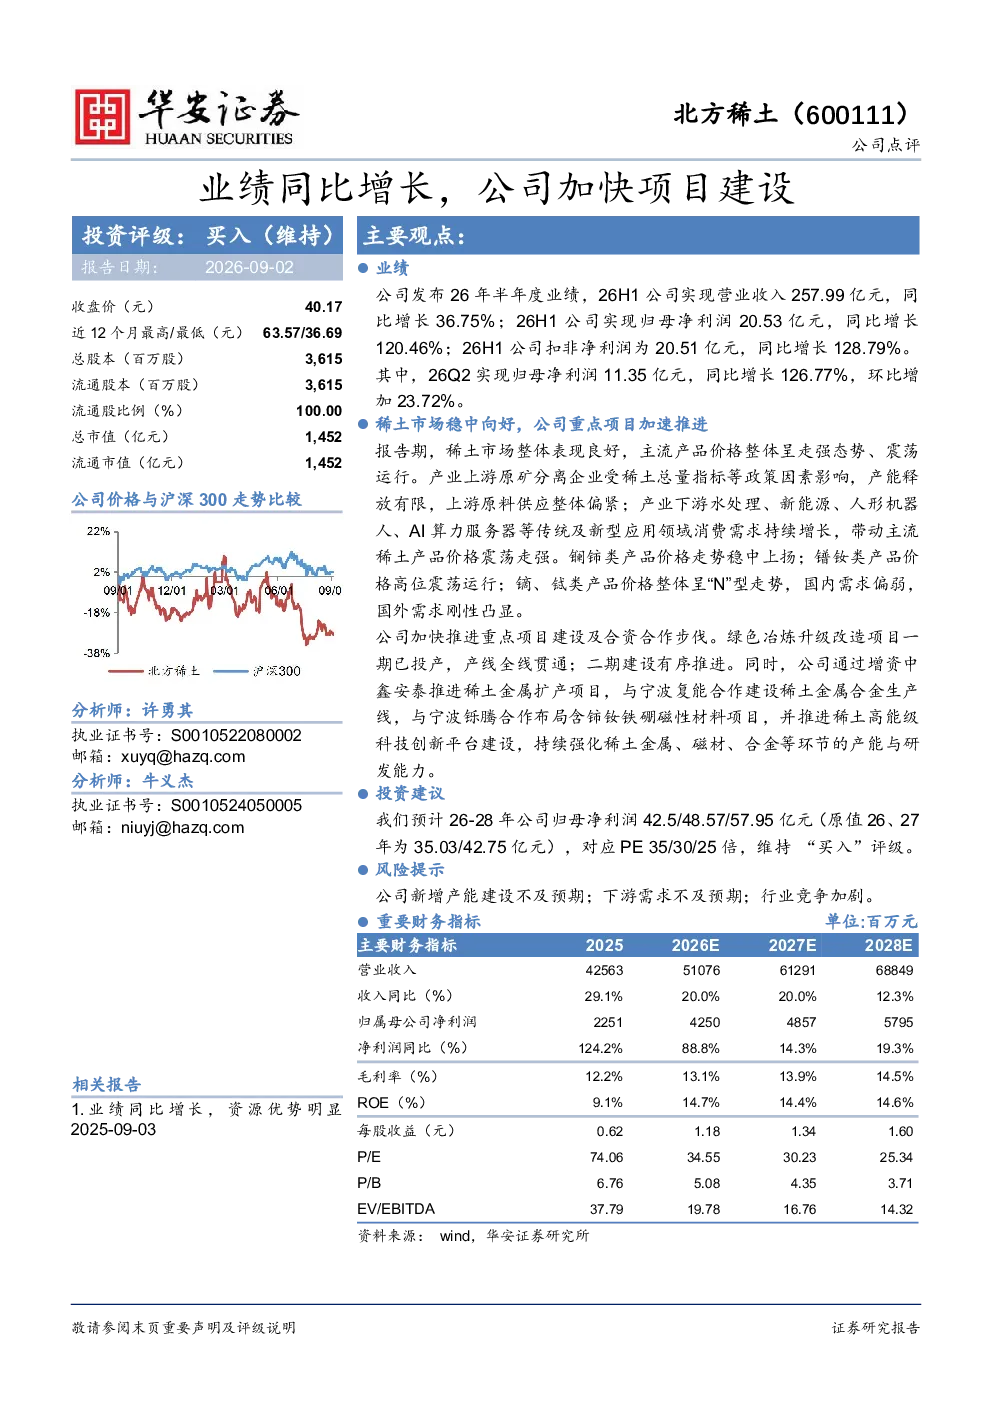
这份研报显示,2026年上半年,公司实现营业收入257.99亿元,同比增长36.75%;归母净利润20.53亿元,同比增长120.46%。稀土市场整体表现良好,主流产品价格整体走强。公司加快推进重点项目建设,绿色冶炼升级改造项目一期已投产,二期建设有序推进。通过增资、合资合作推进稀土金属扩产、合金生产线及含铈钕铁硼磁性材料项目,强化产能与研发能力。
稀土行业的发展趋势如何?
稀土市场整体表现良好,主流产品价格整体走强。上游原料供应偏紧,下游需求持续增长,带动镧铈类产品价格稳中上扬,镨钕类产品价格高位震荡,镝、铽类产品价格呈“N”型走势。公司通过增资、合资合作推进稀土金属扩产、合金生产线及含铈钕铁硼磁性材料项目,强化产能与研发能力,以适应行业发展趋势。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长情况,2026年上半年公司实现营业收入257.99亿元,同比增长36.75%;归母净利润20.53亿元,同比增长120.46%。同时分析了稀土市场表现,主流产品价格整体走强。此外,研报还关注公司重点项目建设,包括绿色冶炼升级改造项目一期已投产,二期建设有序推进,以及通过增资、合资合作推进稀土金属扩产、合金生产线及含铈钕铁硼磁性材料项目。
当前稀土市场的现状如何?
当前稀土市场整体表现良好,主流产品价格整体走强。上游原料供应偏紧,下游需求持续增长,带动镧铈类产品价格稳中上扬,镨钕类产品价格高位震荡,镝、铽类产品价格呈“N”型走势。公司积极应对市场变化,通过加快项目建设、增资、合资合作等方式,强化产能与研发能力,以适应市场现状。
研报提到了哪些风险提示?
研报提示了新增产能建设不及预期、下游需求不及预期、行业竞争加剧等风险。这些风险可能对公司未来的业绩和市场地位产生影响。公司需要密切关注市场动态,及时调整经营策略,以应对潜在的风险。
你可能感兴趣
公司点评报告:业绩再创新高,拟加快项目建设进度
中原证券2023-03-28
公司半年报点评:25H1扣非净利润同比增长13.17%,项目建设有序推进
交通运输国泰海通证券2025-08-22
公司信息更新报告:扣非净利润同比增长91.88%,多项目投资建设加速
建筑建材开源证券2022-08-31
盈利能力同比提升,募投项目建设投入加快
电子设备山西证券2024-10-15
业绩同比增长,项目建设持续推进
东兴证券2025-08-29
【风口研报·公司】中央指出加快充电基础设施建设,这家“小黑马”掌握充电桩核心模块国内市占率10%并加速出海布局,分析师看今明两年业绩增长180%对应45%估值修复空间;AI服务器起量驱动液冷行业放量-20240304
未知机构2024-03-03
公司信息更新报告2026Q1业绩同环比增长,产能建设加快推进中
开源证券2026-04-29
公司信息更新报告:业绩坚韧增长,并购整合+项目建设+技术创新三轮驱动
基础化工开源证券2021-03-09
公司动态点评:中标电力消防改造项目,“新基建”拉动特高压建设加速,业绩增长有望加速
长城证券2022-04-07
公司信息更新报告:显示材料高景气,加快原料药项目建设步伐
建筑建材开源证券2021-04-26