公司点评:招商公路
业绩简评
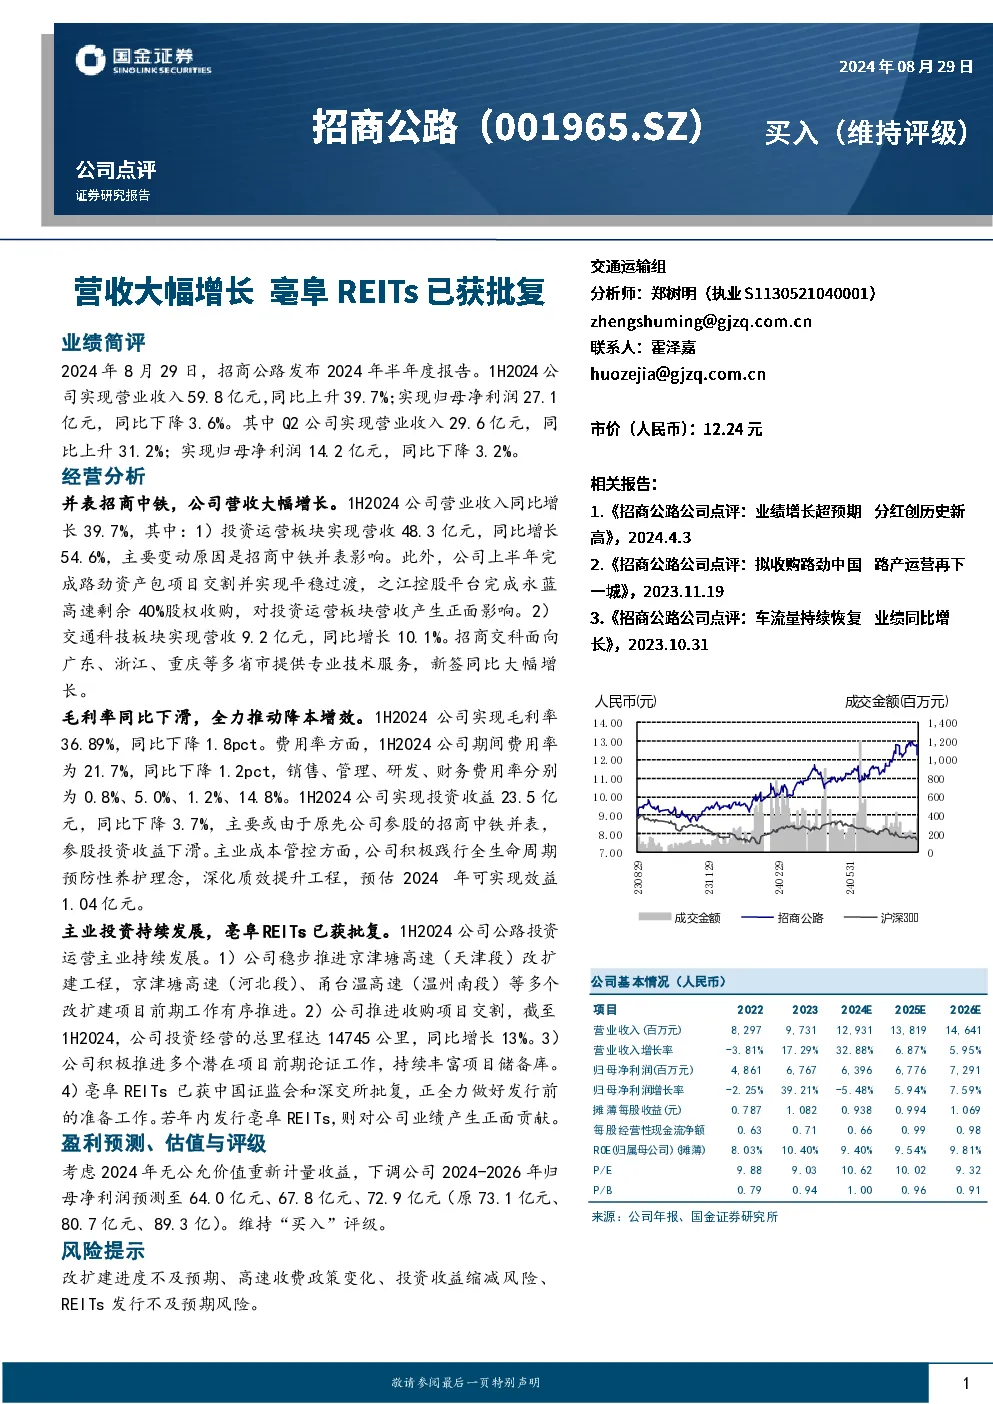
- 2024年上半年:公司实现营业收入59.8亿元,同比增长39.7%;归母净利润27.1亿元,同比下降3.6%。
- 第二季度:营业收入29.6亿元,同比增长31.2%;归母净利润14.2亿元,同比下降3.2%。
经营分析
- 并表招商中铁:公司营收大幅增长,投资运营板块实现营收48.3亿元,同比增长54.6%,主要由于并表招商中铁的影响。此外,公司上半年完成路劲资产包项目交割并实现平稳过渡,之江控股平台完成永蓝高速剩余40%股权收购,对投资运营板块营收产生正面影响。
- 毛利率下降:毛利率从38.7%下降至36.89%,期间费用率为21.7%,同比下降1.2pct。公司积极践行全生命周期预防性养护理念,预估2024年可实现效益1.04亿元。
- 成本控制:公司通过降本增效措施,预计2024年可实现效益1.04亿元。
主业投资持续发展
- 亳阜REITs获批:亳阜REITs已获得中国证监会和深交所的批复,公司正全力做好发行前的准备工作。
- 改扩建项目:公司稳步推进京津塘高速(天津段)改扩建工程,多个改扩建项目进展顺利。
- 投资经营里程:截至2024年上半年,公司投资经营的总里程达14745公里,同比增长13%。
盈利预测与评级
- 2024-2026年归母净利润预测:下调至64.0亿元、67.8亿元、72.9亿元(原预测值为73.1亿元、80.7亿元、89.3亿元)。
- 维持“买入”评级。
风险提示
- 改扩建进度不及预期:项目进度可能低于预期。
- 高速收费政策变化:相关政策可能对公司收入产生影响。
- 投资收益缩减:投资收益可能因市场或其他因素减少。
- REITs发行不及预期:亳阜REITs的发行可能存在不确定性。
财务数据概览
- 2022-2024E财务数据
- 营业收入:8297百万至12931百万,同比增长32.88%。
- 归母净利润:4861百万至6396百万,同比增长39.21%。
- 摊薄每股收益:0.787元至0.938元。
- P/E:9.88至10.62。
- P/B:0.79至1.00。
财务报表摘要
- 损益表:2022年营业收入8297百万,2024E增长至12931百万。
- 资产负债表:2022年总资产114930百万,2024E增长至162705百万。
- 比率分析:2022年净利率58.6%,2024E增长至69.5%。
结论
招商公路在2024年上半年实现了显著的营收增长,主要得益于并表招商中铁和多项改扩建项目的推进。尽管毛利率有所下降,公司通过降本增效措施改善了盈利能力。未来,亳阜REITs的发行有望为公司带来新的增长点。然而,公司仍面临多项风险,包括改扩建进度、收费政策变化和投资收益的不确定性。总体来看,公司基本面稳健,维持“买入”评级。