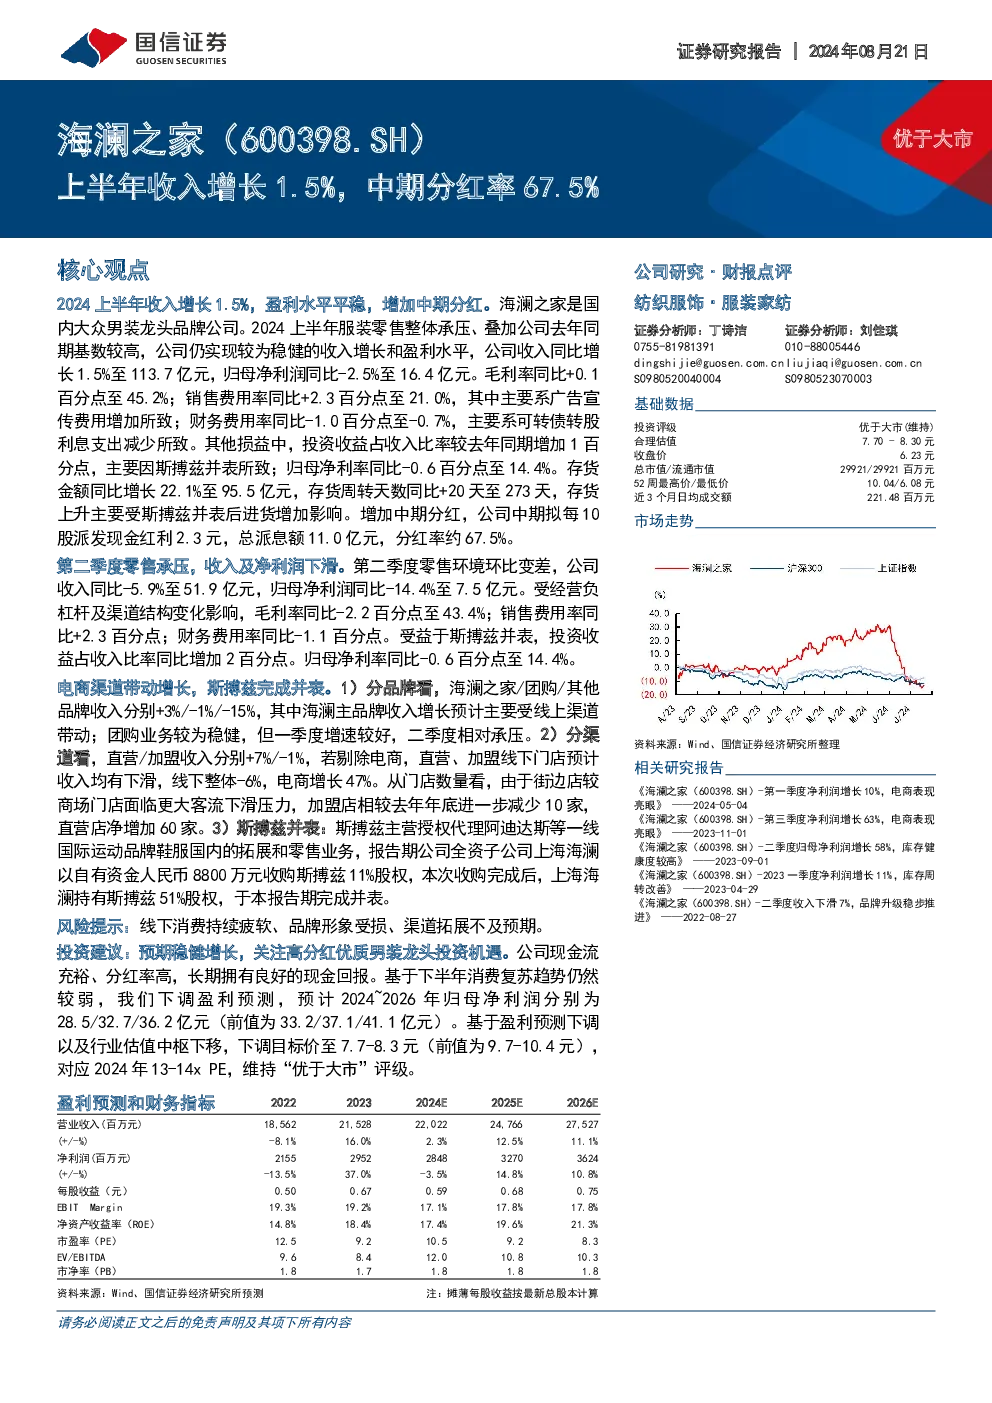
2024上半年,海澜之家收入同比增长1.5%至113.7亿元,归母净利润同比-2.5%至16.4亿元,盈利水平平稳。毛利率同比+0.1百分点至45.2%,销售费用率同比+2.3百分点至21.0%(主要因广告宣传费用增加),财务费用率同比-1.0百分点至-0.7%(主要因可转债转股利息支出减少)。其他损益中,投资收益占收入比率较去年同期增加1百分点,主要因斯搏兹并表。存货金额同比增长22.1%至95.5亿元,存货周转天数同比+20天至273天,存货上升主要受斯搏兹并表后进货增加影响。公司中期拟每10股派发现金红利2.3元,总派息额11.0亿元,分红率约67.5%。
第二季度零售承压,收入同比-5.9%至51.9亿元,归母净利润同比-14.4%至7.5亿元。毛利率同比-2.2百分点至43.4%,销售费用率同比+2.3百分点,财务费用率同比-1.1百分点。受益于斯搏兹并表,投资收益占收入比率同比增加2百分点。归母净利率同比-0.6百分点至14.4%。
电商渠道带动增长,斯搏兹完成并表。分品牌看,海澜之家/团购/其他品牌收入分别+3%/-1%/-15%,其中海澜主品牌收入增长主要受线上渠道带动;团购业务较为稳健,但二季度相对承压。分渠道看,直营/加盟收入分别+7%/-1%,若剔除电商,直营、加盟线下门店预计收入均有下滑,线下整体-6%,电商增长47%。门店数量方面,加盟店相较去年年底进一步减少10家,直营店净增加60家。斯搏兹主营授权代理阿迪达斯等一线国际运动品牌鞋服国内的拓展和零售业务,报告期公司全资子公司上海海澜以自有资金人民币8800万元收购斯搏兹11%股权,本次收购完成后,上海海澜持有斯搏兹51%股权,于本报告期完成并表。
风险提示:线下消费持续疲软、品牌形象受损、渠道拓展不及预期。
投资建议:预期稳健增长,关注高分红优质男装龙头投资机遇。公司现金流充裕、分红率高,长期拥有良好的现金回报。基于下半年消费复苏趋势仍然较弱,下调盈利预测,预计2024~2026年归母净利润分别为28.5/32.7/36.2亿元(前值为33.2/37.1/41.1亿元),同比-3.5%/+14.8%/+10.8%。基于盈利预测下调以及行业估值中枢下移,下调目标价至7.7-8.3元(前值为9.7-10.4元),对应2024年13-14xPE,维持“优于大市”评级。
盈利预测调整说明:收入端受宏观消费环境疲软影响,线下客流量减少,尤其加盟渠道受影响较大,预计2024年营收增速低单位数。毛利率下调主要基于渠道结构变化,线上渠道增速快、收入占比提升。销售费用率上调主要因负向经营杠杆影响及直营占比提升。其他收益上调2024年投资收益占收入占比至0.7%。归母净利率预计2024-2026年分别为12.9%/13.2%/13.2%。