猜你想问
这份研报的核心内容是什么?
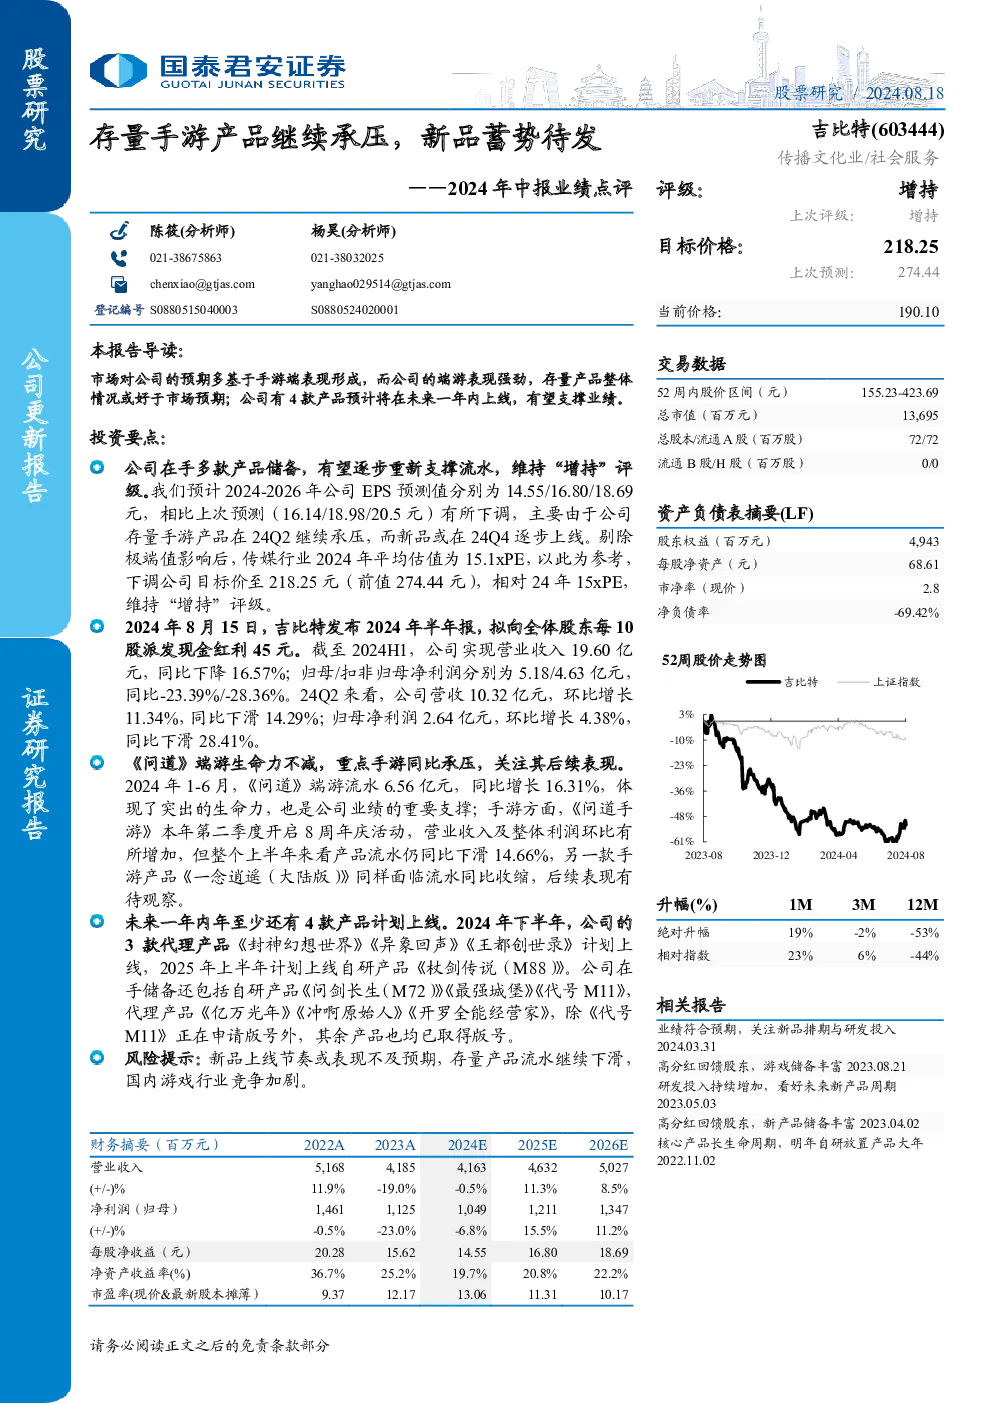
本报告点评了吉比特2024年中报,指出市场主要关注其手游表现,但公司端游《问道》表现强劲,整体情况或好于预期。报告强调公司有4款新品将在未来一年上线,有望支撑业绩。具体来看,《问道》端游流水同比增长16.31%至6.56亿元,而手游《问道手游》和《一念逍遥(大陆版)》流水同比下滑14.66%和面临收缩。公司2024H1营收同比下降16.57%至19.60亿元,归母净利润同比下降23.39%至5.18亿元。
游戏行业未来发展趋势如何?
游戏行业未来发展趋势显示,存量产品竞争加剧,但新品研发成为关键增长点。吉比特作为案例,其端游《问道》表现亮眼,反衬出手游端压力。行业普遍关注新品上线节奏和表现,吉比特计划在2024下半年上线3款代理产品和1款自研产品,2025上半年推出《杖剑传说(M88)》,这些新品有望成为业绩支撑。同时,行业竞争激烈,头部效应明显,研发投入和产品创新成为企业差异化竞争的核心。
研报重点分析了哪些方面?
研报重点分析了吉比特的业绩表现、产品储备及财务预测。在业绩方面,报告详细对比了端游《问道》和手游产品的流水数据,指出端游增长强劲但手游承压。产品储备方面,报告梳理了公司未来1-2年的新品上线计划,包括多款自研和代理产品,并提及《代号M11》正在申请版号。财务预测方面,报告下调了EPS预期至14.55/16.80/18.69元(2024-2026),主要考虑存量手游产品短期压力和新品逐步放量时间,最终维持“增持”评级。
当前游戏市场现状如何判断?
当前游戏市场现状呈现结构性分化,一方面存量手游产品面临用户增长放缓和竞争加剧的压力,如吉比特部分手游流水下滑;另一方面,新品研发成为行业增长新动能,但上线节奏和商业化表现存在不确定性。吉比特的案例显示,端游《问道》的成功部分抵消了手游端的负面影响,但整体营收和利润仍承压。行业整体来看,研发投入持续加大,爆款产品稀缺性提升,头部企业优势明显,中小厂商面临生存挑战。
研报提示了哪些风险?
研报提示的主要风险包括:新品上线节奏或表现不及预期,特别是代理产品可能受限于渠道资源或市场接受度;存量产品流水持续下滑风险,若手游端未能找到新的增长点,将拖累整体业绩;国内游戏行业竞争加剧,同质化竞争和监管政策变化可能影响企业盈利能力。此外,报告还指出,新品逐步放量需要时间,短期内存量产品压力可能持续,需关注公司现金流和运营效率。