猜你想问
这份研报主要讲了什么内容?
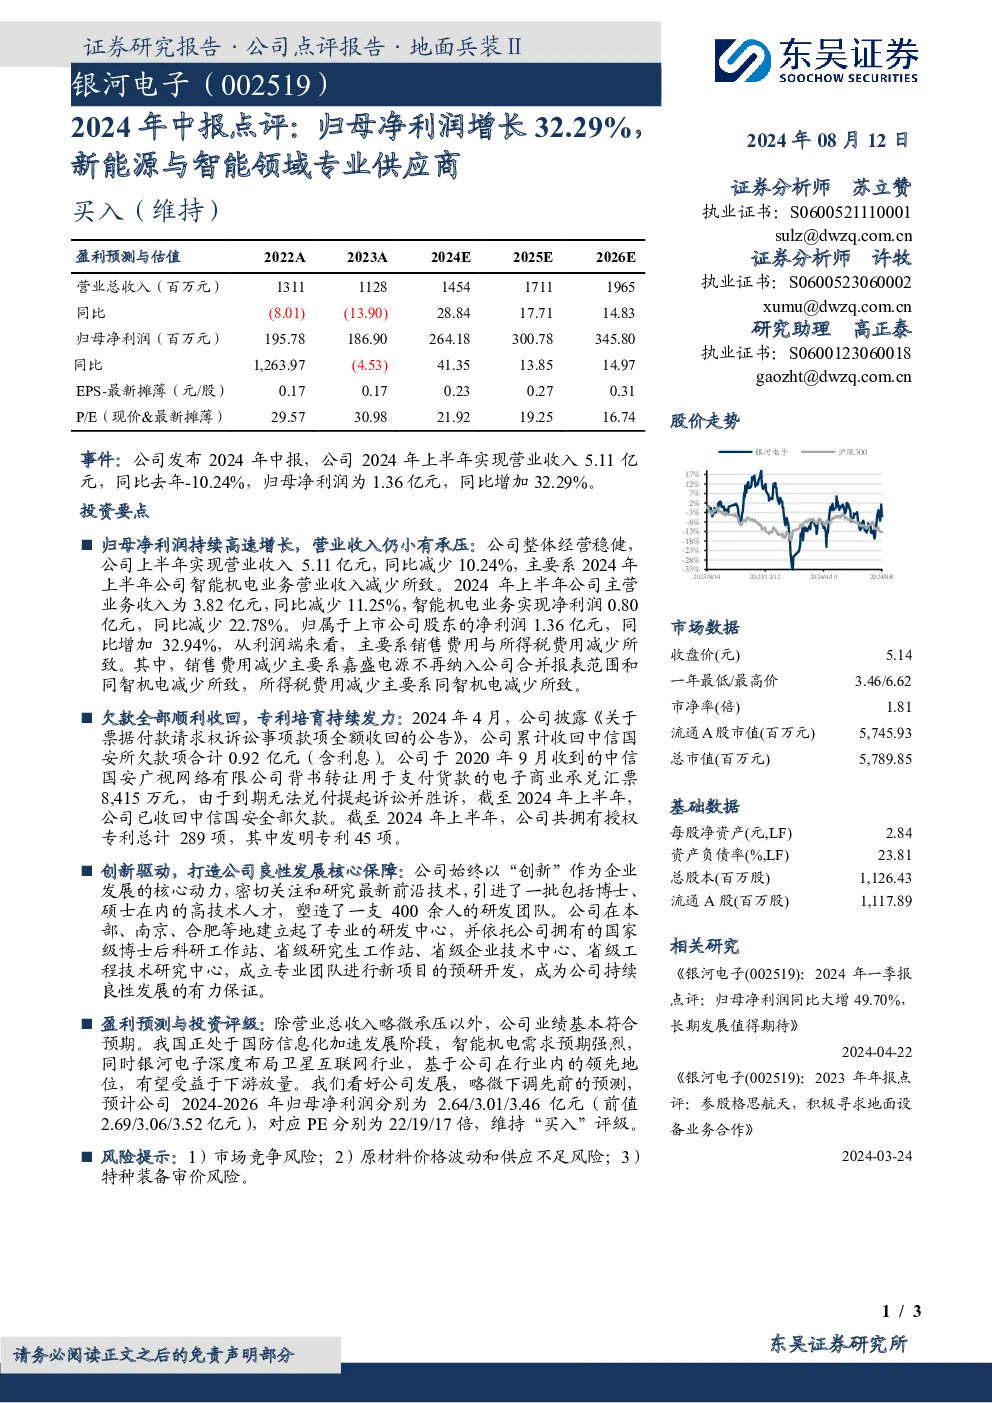
这份研报主要分析了公司2024年上半年的经营情况。报告显示,公司实现营业收入5.11亿元,同比减少10.24%,主要受智能机电业务收入下滑影响;归母净利润达1.36亿元,同比增加32.94%,主要得益于销售费用与所得税费用减少。公司已成功收回中信国安所欠0.92亿元款项,截至上半年共拥有授权专利289项,其中发明专利45项。研发方面,公司拥有400余人的研发团队及多个专业研发中心,持续推动技术创新。尽管营业收入承压,但公司整体经营稳健,业绩基本符合预期。
新能源与智能领域的发展趋势如何?
新能源与智能领域正处于快速发展阶段,市场潜力巨大。随着全球对可持续能源的需求增加,新能源技术不断突破,应用场景日益丰富。智能领域则依托人工智能、物联网等技术,推动产业智能化升级。公司在新能源与智能领域作为专业供应商,受益于行业高景气度,未来有望获得更多发展机遇。国防信息化加速发展及卫星互联网行业布局,为公司提供了新的增长点。
研报重点分析了哪些方面?
研报重点分析了公司在2024年上半年的财务表现、业务结构及技术创新能力。报告指出,尽管智能机电业务收入下滑导致营业收入同比减少,但公司通过优化成本结构,实现了归母净利润的显著增长。公司还积极推动技术创新,拥有强大的研发团队和丰富的专利储备,为未来发展奠定坚实基础。此外,报告还关注了公司收回欠款及专利布局情况,体现了公司在经营和技术方面的稳健性。
当前市场对这类公司的判断是什么?
当前市场对新能源与智能领域专业供应商持积极关注态度。这类公司凭借技术创新能力和行业前瞻布局,有望在快速发展中占据有利地位。公司整体经营稳健,业绩基本符合预期,显示出较强的抗风险能力。同时,公司在新业务领域的拓展和专利技术的积累,也为未来增长提供了动力。不过,市场竞争、原材料价格波动及特种装备审价等因素仍需关注。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、原材料价格波动以及特种装备审价不确定性。市场竞争方面,新能源与智能领域企业众多,竞争激烈可能导致市场份额变化。原材料价格波动会直接影响公司成本,进而影响盈利能力。特种装备审价的不确定性也可能对公司业务进展造成影响。此外,行业政策变化和技术迭代风险也需要持续关注。